
 68.153
 1.916

Чтобы оценить эффективность торгового бота при широком спреде, посчитайте стоимость одного круга «вход плюс выход» и сравните её с ожидаемым результатом этого круга. Спред бот платит на каждой сделке, а не раз в период. При частой торговле сумма спреда за месяц обгоняет весь результат стратегии, причём правила бота при этом работают безупречно. Широкий спред не ошибка алгоритма. Это плата за частоту.
Какая задача решается расчётом спреда на круг
Оценка бота обычно начинается с результата сделок, и спред в ней не виден: он спрятан внутри цены исполнения и отдельной строкой в отчёте не появляется. Между тем при широком спреде именно эта невидимая величина определяет знак итога, потому что она умножается на число кругов, а число кругов у частого бота за месяц измеряется сотнями.
Разница с комиссией принципиальная. Комиссию видно в журнале начислений, её легко сложить. Спред приходится считать самому, сопоставляя цену решения с ценой исполнения по каждой сделке, и шаг этот пропускают почти всегда. Помогает та же привычка, что при сверке биржевой и ончейн-цены токена: фиксировать обе цены, а не одну.
Как посчитать спред: шаги с параметрами
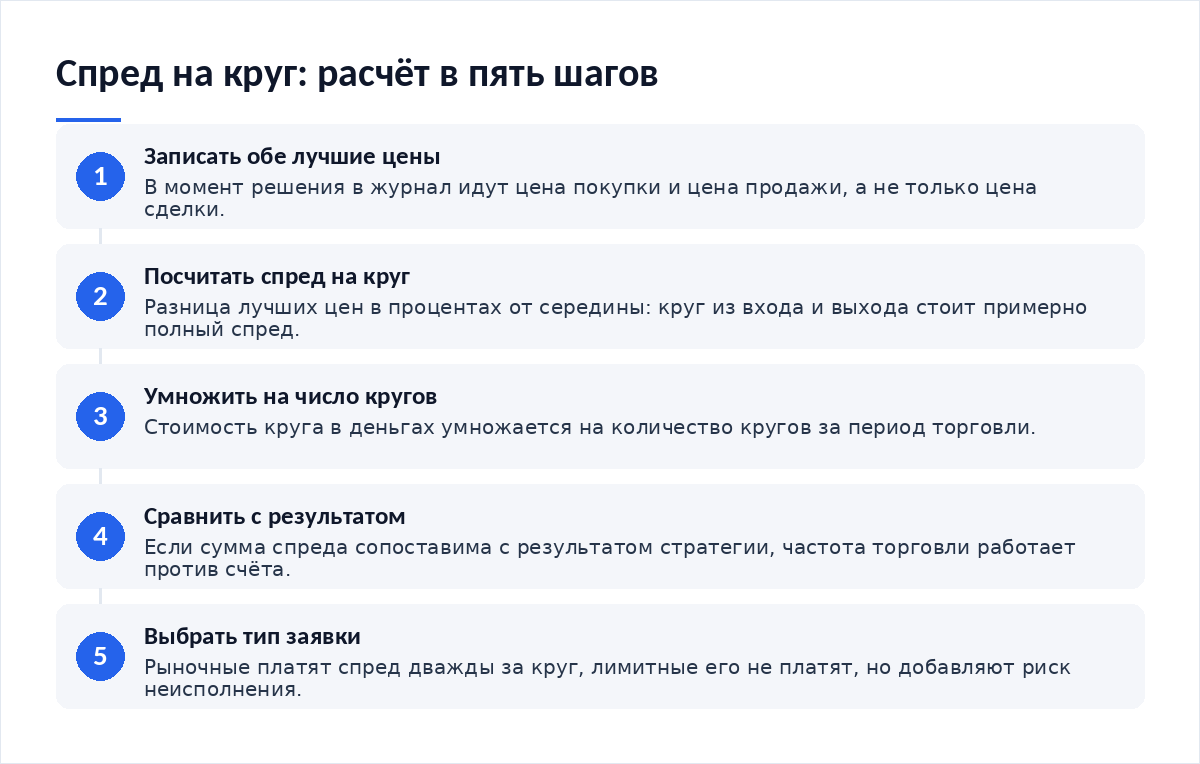
- Записывайте в журнал обе лучшие цены в момент решения — цену покупки и цену продажи, а не только цену сделки.
- Посчитайте спред в процентах от середины между этими двумя ценами.
- Умножьте на объём и получите стоимость круга в деньгах.
- Умножьте стоимость круга на число кругов за период.
- Сравните полученную сумму с результатом стратегии за тот же период.
- Сделайте то же отдельно по часам суток: спред ночью и днём различается.
Шестой шаг добавляют редко, а он меняет вывод. Средний спред за сутки сглаживает картину, тогда как бот торгует в конкретные часы, и если его сигналы приходятся на тонкую книгу заявок, фактический спред окажется вдвое шире среднего.
Расчёт на примере суммы
Правило отбора выходит жёстким. Ожидаемый результат одного круга обязан быть больше спреда плюс обе комиссии — иначе частота торговли работает против вас с арифметической неизбежностью. Бот со средним результатом круга в 0,25 процента при спреде 0,3 процента убыточен всегда, на любом рынке и при любой доле удачных сделок. Проверять такую стратегию на истории бессмысленно: ответ известен заранее.
| Как исполняется заявка | Кто платит спред | Что меняется при широком спреде | Что проверять в журнале |
|---|---|---|---|
| Рыночная заявка на вход и выход | Платите вы, и дважды за круг | Стоимость круга растёт пропорционально ширине | Разницу цены решения и цены исполнения по каждой сделке |
| Лимитная заявка внутри спреда | Делится между сторонами | Падает вероятность исполнения, растёт число отмен | Долю сигналов, не ставших сделками |
| Лимитная заявка на лучшей цене своей стороны | Спред получаете вы, если заявку возьмут | Исполняется в основном тогда, когда цена идёт против вас | Результат исполненных лимитных заявок отдельно от рыночных |
| Крупная заявка глубже первого уровня | Платите спред и сверх него | Исполнение уходит на следующие уровни книги | Среднюю цену исполнения против лучшей цены на момент отправки |
Какие спреды различают в официальной отчётности
Профессиональная отчётность по исполнению различает несколько спредов, и это прямое указание на то, что одной цифры мало. Правило 605 Регламента NMS в редакции, действующей на 18 октября 2026 года по данным Свода федеральных правил США, требует от торговых центров ежемесячных отчётов со средним котируемым спредом, средним эффективным спредом, средним процентным эффективным спредом и средним реализованным спредом, рассчитанным через 50 миллисекунд и через одну секунду после исполнения.
Смысл разделения ясен. Котируемый спред — то, что вы видите в книге до отправки заявки. Эффективный — то, насколько хуже середины рынка заявка исполнилась фактически. Реализованный — сколько из этого разрыва осталось у второй стороны через мгновение. Для оценки бота нужен второй показатель: он и есть ваша издержка, и считается он по журналу, без допущений.
Обязанность искать лучшую цену сформулирована отдельно. Правило 5310 FINRA требует разумной осмотрительности при определении лучшего рынка для бумаги и перечисляет факторы оценки: характер рынка, включая цену, волатильность и относительную ликвидность, размер и тип сделки, число проверенных рынков, доступность котировки и условия самой заявки. Три фактора из пяти прямо связаны со спредом. Ликвидность, доступность котировки, размер сделки.
Ошибки, из-за которых спред недооценивают
- В журнале хранится цена сделки, а не обе лучшие цены на момент решения.
- Спред берётся средний за сутки, хотя бот торгует в отдельные часы.
- Стоимость круга считается по одной стороне вместо двух.
- Частичные исполнения не учитываются, хотя спред платится по каждому.
- Результат сетки заявок считается по уровням, а не по числу фактических исполнений.
- Расхождение цены на разных площадках принимают за ошибку, хотя это ширина книги.
Итог
Спред — первая величина, которую стоит посчитать перед любой оценкой частого бота, и считается она до запуска, а не после квартала работы. Правило отбора короткое. Результат круга больше спреда и комиссий — стратегия имеет право на проверку; меньше — проверка не нужна, ответ уже получен. Снижать издержку можно двумя способами: сокращать число кругов или переходить с рыночных заявок на лимитные, принимая взамен риск неисполнения. Схемы вроде бота усреднения платят спред на каждой докупке.
Материалы по теме
- Как настроить сетку заявок — число исполнений как множитель спреда.
- Как сравнить биржевую и ончейн-цену токена — почему расчётная и фактическая цена расходятся.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — как ширина цены устроена в обменниках на пулах.
- Как настроить бот усреднения — где спред умножается на число докупок.
Частые вопросы
Какой спред считается широким?
Абсолютного порога нет. Сравнивать надо не с чужими парами, а с ожидаемым результатом своего круга. Спред в 0,05 процента широк для бота, который зарабатывает 0,03 процента за круг, и узок для стратегии с целью в один процент. Порог задаёт стратегия, а не рынок.
Помогут ли лимитные заявки вместо рыночных?
Они снимают плату за спред, но добавляют две новые проблемы: часть сигналов не превращается в сделки, а исполняются такие заявки чаще в тот момент, когда цена идёт против вас. Считайте результат лимитных и рыночных исполнений отдельными строками — иначе выгода окажется мнимой.
Почему спред расширяется ночью и на новостях?
Встречных заявок становится меньше. Поставщики ликвидности убирают заявки, когда неопределённость растёт, и расстояние между лучшими ценами увеличивается. Бот этого не замечает и продолжает отправлять рыночные заявки по прежним правилам. В обменниках на пулах вроде PancakeSwap та же ширина выражена через глубину пула.
Как учесть спред в проверке на истории?
Берите не среднесуточное значение, а распределение по часам, в которые бот торгует, и прибавляйте запас на расширение. Если архив лучших цен недоступен, пометьте проверку как неполную. Занижение спреда в модели — главная причина расхождения результата на истории и в реальной торговле.
Вердикт
Частая торговля при широком спреде проигрывает арифметике, а не рынку. Это редкий случай, когда вывод можно сделать до запуска: посчитайте стоимость круга, сравните с ожидаемым результатом, и половина идей отвалится сама. Редакция считает такой расчёт обязательным первым шагом оценки — он занимает десять минут и экономит квартал наблюдений за заведомо убыточной схемой.
Разборы по спреду и заявкам — в Telegram-канале Cryptium.
Первоисточники: правило 605 Регламента NMS об отчётности по исполнению заявок и правило 5310 FINRA о наилучшем исполнении.

Обсуждение
Добавить комментарий