
 68.850
 1.939

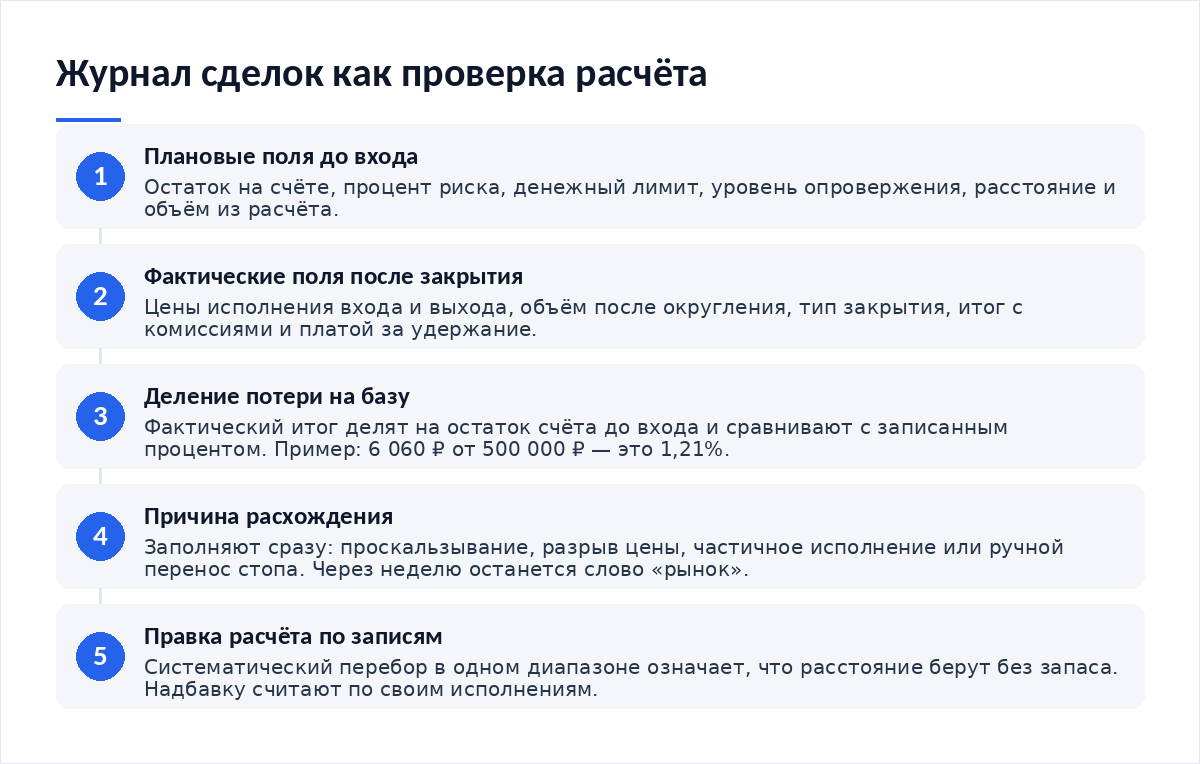
Чтобы рассчитать размер позиции по риску и вести учёт результата, в журнал записывают не итог сделки, а обе половины расчёта — плановую и фактическую. План: остаток на счёте, процент риска, денежный лимит, расстояние до стопа, объём. Факт: цена исполнения входа и выхода, объём после округления, потеря с комиссиями. Сравнение двух половин и показывает, соблюдался ли заданный риск. Без плановых полей проверять нечего.
Какая задача решается записью результата
Память переписывает историю в свою пользу. Через месяц трейдер помнит, что «рисковал процентом», хотя по трём сделкам из десяти потерял втрое больше — из-за разрыва цены, проскальзывания или перенесённого стопа. Журнал лишает эту историю свободы. Там стоят числа.
Проверка строится на одном делении: фактическую потерю делят на остаток счёта, который был до входа, и сравнивают с записанным процентом. Если результат укладывается в границу — правило работало; если регулярно выходит за неё — ищут причину в конкретном поле, а не в общем ощущении дисциплины. Вопрос «соблюдал ли я риск» превращается в вопрос «в каком столбце расхождение».
Главное поле журнала выглядит скучнее остальных. Это остаток на счёте в момент входа. Без него фактический процент риска задним числом не восстановить: потеря в рублях известна, а база — нет, и деление невозможно. Поле занимает одну ячейку. Пропуск его обесценивает весь журнал.
Какие поля записывать
- Дата, время входа и выхода с указанием часового пояса — иначе сделки не сопоставить с публикациями статистики и с нерабочими днями.
- Инструмент, торговая пара и тип позиции: спот либо маржинальная, с указанием плеча и вида обеспечения.
- Остаток на счёте до открытия позиции и записанный процент риска, а рядом — произведение этих двух величин, то есть плановый денежный лимит.
- Цена входа по плану и по факту исполнения, цена уровня опровержения, плановое расстояние до него.
- Плановый объём из расчёта и фактический объём после округления до шага пары.
- Фактическая цена закрытия, тип закрытия и итог в деньгах с комиссиями и платежами за удержание.
- Причина расхождения плана и факта, если расхождение есть: проскальзывание, разрыв цены, частичное исполнение, ручной перенос стопа.
Расчёт на примере суммы
Цифры условные. Счёт перед входом — 500 000 ₽, процент риска — 1%, значит плановый лимит 5 000 ₽. Вход по 2 000 ₽, уровень опровержения 1 940 ₽, расстояние 60 ₽.
Факт. Вход исполнился по 2 003 ₽, стоп — по 1 933 ₽. Расстояние по факту 70 ₽. Потеря по цене: 83 × 70 = 5 810 ₽, комиссии 250 ₽, итог 6 060 ₽.
Проверка. 6 060 ÷ 500 000 = 1,21% против записанного 1%. Перебор 1 060 ₽, или 21% от планового лимита.
Один такой случай ничего не доказывает. Десять записей подряд с перебором в 15–25% уже говорят о системе: расстояние в расчёте берётся без учёта проскальзывания, и его надо увеличивать на величину, которую журнал сам же и показал. Это и есть смысл учёта. Надбавка берётся из своих данных, а не из совета.
Что проверяет каждое поле
| Поле записи | Что в нём хранится | Какую проверку оно делает возможной | Что ломается без него |
|---|---|---|---|
| Остаток на счёте до входа | Сумма на счёте в момент открытия позиции | Пересчёт фактической потери в процент от базы | Процент риска задним числом не восстановить: делить не на что |
| Плановый денежный лимит | Процент риска, умноженный на остаток | Сравнение плана с фактическим результатом сделки | Перебор лимита остаётся незамеченным и повторяется |
| Расстояние до стопа по плану и по факту | Уровень опровержения и реальная цена выхода | Оценка проскальзывания и разрывов цены по своим сделкам | Надбавку в расчёте нечем обосновать, кроме догадки |
| Объём после округления | Фактическое число единиц в позиции | Пересчёт планового риска под реальный объём | План и факт расходятся без видимой причины |
| Тип закрытия позиции | Стоп, цель, ручное закрытие или принудительное | Доля сделок, закрытых не по записанному плану | Нарушения правила не отделить от неудач рынка |
| Комиссии и платежи за удержание | Суммы, списанные помимо разницы цен | Полный результат вместо разницы между входом и выходом | Итог выглядит лучше, чем он есть, на всей выборке |
Три сводные величины, которые считают по накопленным записям, стоят того, чтобы вынести их отдельно. Первая — доля сделок, где фактический риск превысил записанный. Вторая — средний перебор в процентах от планового лимита. Третья — доля закрытий не по плану: ручных и принудительных. Первые две правят расчёт, третья правит поведение.
Ошибки в учёте, из-за которых проверка не работает
- Записывать только результат в деньгах. Результат без плановых полей не проверяет ничего.
- Считать итог по разнице цен, забывая комиссии и платежи за удержание позиции.
- Вести журнал по памяти в конце недели: расхождения к этому моменту уже объяснены в свою пользу.
- Записывать сетку заявок одной строкой, хотя уровни исполняются по разным ценам и суммарный риск считается от средней цены входа.
- Не фиксировать сделки автомата. Бот усреднения набирает позицию шагами, и без выгрузки его сделок фактический объём и фактическая средняя цена остаются неизвестными.
- Не отделять принудительное закрытие от сработавшего стопа: там, где вмешались страховой фонд и автоматическое сокращение позиций, расчёт не проверялся вовсе — позицию закрыли по правилам площадки.
Цены исполнения иногда расходятся не из-за вас. Разница между площадками бывает заметной, и прежде чем списывать перебор на проскальзывание, стоит понять, как сравнить биржевую и ончейн-цену токена. В журнал тогда попадает причина, а не предположение.
Итог
Журнал сделок — не дневник впечатлений, а инструмент проверки одного утверждения: риск каждой позиции не превышал записанной доли счёта. Проверка требует шести-семи полей, заполняется за минуту и даёт то, чего не даст ни один курс, — надбавки и поправки, посчитанные по вашим собственным исполнениям. Налоговым регистром такая таблица не является: правовая рамка цифровых валют задана Федеральным законом от 4 августа 2026 года № 282-ФЗ, действующим с 1 сентября 2026 года, а порядок отчётности описан на сайте Федеральной налоговой службы. Налоговую часть по первоисточникам мы в этом разборе не сверяли и выводов о ней не делаем.
Материалы по теме
- Как настроить сетку заявок — почему конструкцию из нескольких входов нельзя записывать одной строкой.
- Как настроить бот усреднения — откуда брать фактический объём и среднюю цену при автоматических докупках.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — чем принудительное закрытие отличается от сработавшего стопа.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — как отличить проскальзывание от расхождения цен между площадками.
Частые вопросы
Какие поля обязательны, если вести журнал подробно не хочется?
Минимум четыре: остаток на счёте до входа, плановый денежный лимит, фактический итог сделки с комиссиями и тип закрытия. Этого достаточно, чтобы посчитать фактический процент риска и отделить сработавший стоп от ручного выхода. Остальные поля добавляют точности, но проверку делают возможной именно эти четыре.
Разве статистика площадки не заменяет журнал?
Выгрузка сделок показывает факт и не содержит плана. В ней нет вашего процента риска, нет уровня опровержения и нет остатка счёта на момент входа как отдельного поля. Сравнивать там не с чем. Выгрузку удобно использовать как источник фактических цен и комиссий, подставляя их в свою таблицу.
Как понять по журналу, что расчёт пора менять?
Смотрите на систематичность. Если фактический риск превышает записанный в большинстве сделок и перебор держится в одном диапазоне, причина в расчёте: расстояние берётся без запаса на проскальзывание. Если же перебор случается редко и каждый раз по разным причинам, менять формулу рано — это обычный разброс исполнений.
Нужно ли записывать сделки, закрытые в прибыль?
Нужно, и по тем же полям. Проверка касается соблюдения риска, а не результата: прибыльная сделка могла нарушить лимит точно так же, если объём был посчитан от устаревшего остатка. Выборка только из убытков даёт искажённую картину и скрывает половину нарушений правила.
Вердикт
Расчёт риска без учёта результата остаётся намерением: правило существует, а исполнялось оно или нет — неизвестно. Журнал превращает намерение в проверяемое утверждение, и цена этого превращения — одна таблица с шестью столбцами. В обращениях читателей заметно, что заводят её обычно после третьего неприятного сюрприза, хотя полезнее она до первого: именно накопленные записи, а не чужие рекомендации, показывают, какую надбавку брать на ваших парах и в ваши часы.
Разборы по учёту сделок и расчёту риска выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий