
 68.850
 1.939

Чтобы рассчитать размер позиции по риску и ограничить риск процентом от депозита, начинают не с объёма, а с самой границы: выбирают процент, выбирают базу, от которой он считается, и записывают оба решения до сделки. База бывает двух видов — текущий капитал счёта или фиксированная сумма. Выбор между ними меняет поведение лимита при росте и при просадке сильнее, чем сам процент. Перевод лимита в объём — отдельный разговор.
Откуда берётся процент и почему его никто не назначает
Нормы здесь нет. Ни один регулятор не устанавливает «правильного» процента риска на сделку, и диапазоны, которые ходят по обучающим материалам, остаются практикой, а не требованием. На 18 октября 2026 года в разделе аналитики рынка ценных бумаг Банка России опубликованы обзоры ключевых показателей брокеров и отчёты по индивидуальным инвестиционным счетам; методики расчёта допустимого риска на одну сделку среди этих материалов нет. Искать её бесполезно. Процент выбирает владелец счёта.
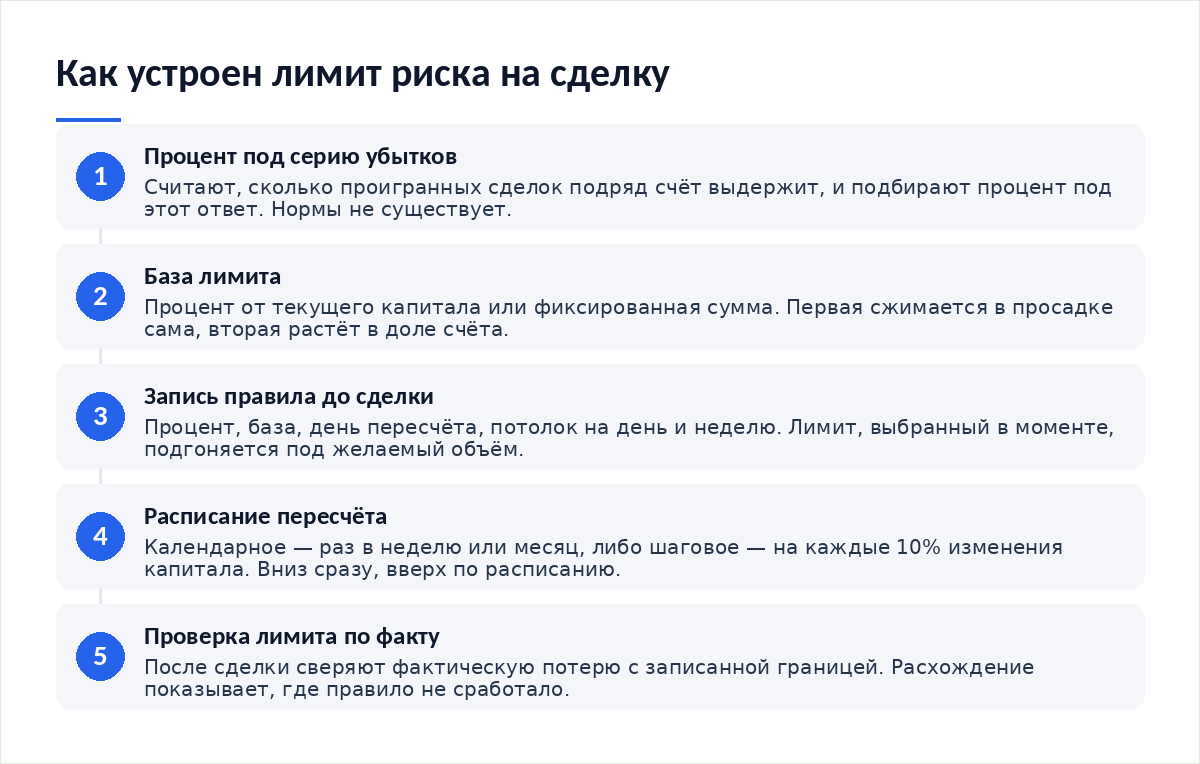
Выбирают его не наугад. Рабочий способ — посчитать, какую серию убыточных сделок подряд счёт переживёт без потери работоспособности, и подобрать процент под эту серию. При лимите 1% десять убытков подряд уводят счёт примерно на 9,6% вниз: это неприятно, но счёт продолжает работать теми же правилами. При лимите 5% та же серия забирает около 40%. Арифметика одинаковая. Последствия разные.
Снизу процент ограничен минимальным ордером. Если лимит в деньгах меньше минимального ордера на паре, граница становится недостижимой, и выбор сужается до двух ходов: поднять процент осознанно и записать это либо сменить инструмент. Третьего нет.
Процент от текущего капитала против фиксированной суммы
Две базы ведут себя по-разному, и разница заметна не сразу. Процент от текущего капитала пересчитывается вместе со счётом: растёт счёт — растёт денежный лимит, падает счёт — лимит сжимается сам, без вашего участия. Фиксированная сумма не реагирует ни на что. Она удобна. И она опасна.
Опасность в том, что фиксированная сумма меняет свою долю в счёте, оставаясь прежней в рублях. Пять тысяч от полумиллиона — это один процент, те же пять тысяч от двухсот пятидесяти тысяч — уже два, а от ста тысяч — пять. Трейдер не менял правила. Правило изменилось само, пока счёт уменьшался, и к моменту, когда просадка стала глубокой, лимит оказался в несколько раз агрессивнее исходного.
| Состояние счёта | Лимит 1% от текущего капитала | Фиксированный лимит 5 000 ₽ | Какую долю счёта составляет фиксированный лимит |
|---|---|---|---|
| Старт, на счёте 500 000 ₽ | 5 000 ₽ на сделку | 5 000 ₽ на сделку | 1,00% — базы совпадают |
| После удачной серии, на счёте 650 000 ₽ | 6 500 ₽ на сделку | 5 000 ₽ на сделку | 0,77% — риск незаметно стал мягче |
| После просадки на 20%, на счёте 400 000 ₽ | 4 000 ₽ на сделку | 5 000 ₽ на сделку | 1,25% — риск вырос без решения владельца |
| После просадки вдвое, на счёте 250 000 ₽ | 2 500 ₽ на сделку | 5 000 ₽ на сделку | 2,00% — вдвое агрессивнее исходного правила |
| Глубокая просадка, на счёте 100 000 ₽ | 1 000 ₽ на сделку | 5 000 ₽ на сделку | 5,00% — лимит стал пятикратным к задуманному |
Последняя строка объясняет, почему процент от текущего капитала называют защитным. Он работает как автомат: ошиблись несколько раз — следующая попытка стоит меньше. Фиксированная сумма устроена наоборот и в глубокой просадке подталкивает счёт к нулю быстрее, чем решение о риске принималось. Это не теория. Это деление пяти тысяч на остаток.
Что происходит с лимитом после удач и после просадки
Лимит обязан меняться, но не когда захочется. Пересчёт привязывают к событию, которое нельзя подогнать под настроение: к календарю либо к шагу капитала. Календарный вариант — раз в неделю или раз в месяц, по остатку на счёте в заранее названный день. Шаговый вариант — пересчёт при изменении капитала на фиксированную величину, скажем на каждые 10%.
Правило удобно делать несимметричным, и это осознанный перекос, а не небрежность. Вниз лимит пересчитывают сразу, как только капитал уменьшился: счёт стал меньше — граница сжалась в тот же день. Вверх его поднимают по расписанию, через неделю или месяц после того, как рост закрепился. Так удачная серия не превращается в разрешение рисковать больше в тот же вечер, когда она случилась.
Как лимит превращается в объём
Эта часть общая для всего семейства расчётов и укладывается в одно деление: денежный лимит делят на расстояние от цены входа до уровня опровержения, и получается объём. Расстояние определяется графиком, лимит — вашим правилом, объём — следствием. Подробности перевода разбираются отдельно, вместе с надбавками на разрывы цены и округлением до минимального ордера.
Тот же счёт после просадки до 400 000 ₽. Лимит 1% — уже 4 000 ₽. Расстояние прежнее. Объём: 4 000 ÷ 50 = 80 единиц.
Фиксированный лимит 5 000 ₽ на счёте 400 000 ₽. Объём остался 100 единиц, но риск сделки — 1,25% счёта вместо одного.
Когда входов несколько, лимит делят на всю конструкцию, а не на каждую заявку по отдельности. Сетка заявок исполняется уровнями, и суммарный риск по всем исполненным уровням должен остаться внутри одного лимита. То же касается автоматических докупок: бот усреднения увеличивает позицию по своему алгоритму, и предел его работы задают в деньгах, а не в числе шагов.
Почему лимит записывают заранее
Лимит, выбранный в момент сделки, подгоняется под объём, который уже захотелось открыть. Это происходит незаметно и выглядит разумно: «здесь уровень близкий, можно взять побольше». Записанный заранее лимит такой возможности не даёт. Запись должна содержать пять пунктов.
- Процент на одну сделку и база, от которой он считается — текущий капитал или фиксированная сумма.
- День и условие пересчёта: календарная дата либо шаг изменения капитала.
- Потолок на день и на неделю: сколько лимитов подряд можно потерять, прежде чем торговля на этот период останавливается.
- Правило для маржинальных позиций, где к лимиту добавляется цена принудительного закрытия, а страховой фонд и автоматическое сокращение позиций работают по правилам площадки, а не по вашим.
- Отдельная оговорка для инструментов с внутренней механикой: биржевые фонды с плечом теряют стоимость со временем, и для них лимит привязывают ещё и к сроку удержания.
Итог
Доля риска — единственное число в торговле, которое вы устанавливаете сами и полностью контролируете. Рынок его не согласовывает, регулятор не проверяет, площадка о нём не знает. Поэтому вся прочность конструкции держится на двух решениях: какой процент и от какой базы, — и на том, записаны ли они до открытия терминала. Состояние рынков можно посмотреть в обзорах финансовой стабильности Банка России, где последний доступный выпуск на 18 октября 2026 года охватывает IV квартал 2025 года и I квартал 2026 года. Лимит от обзоров не зависит.
Материалы по теме
- Как настроить сетку заявок — как держать один лимит на конструкцию из нескольких заявок.
- Как настроить бот усреднения — где задавать предел автоматических докупок в деньгах.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что ограничивает риск помимо вашего лимита.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — почему для таких инструментов к лимиту добавляют срок.
Частые вопросы
Какой процент риска считается правильным?
Правильного не существует, и это не фигура речи: ни один регулятор такой величины не устанавливает. Диапазоны из обучающих материалов — практика, сложившаяся у частных трейдеров. Выбирайте процент от допустимой серии убытков: посчитайте, сколько подряд проигранных сделок счёт выдержит, и подберите число под этот ответ.
Что лучше — процент от текущего капитала или фиксированная сумма?
Процент от текущего капитала сжимается сам в просадке и растёт в деньгах при росте счёта. Фиксированная сумма остаётся прежней в рублях, но её доля в счёте увеличивается по мере потерь: пять тысяч от ста тысяч — это пять процентов. Для счёта, который меняется, первая база устойчивее.
Как часто пересматривать лимит?
По расписанию, а не по ощущению. Два рабочих варианта: календарный — раз в неделю или месяц по остатку на счёте в названный день, и шаговый — при изменении капитала на фиксированную долю, например на каждые 10%. Вниз удобно пересчитывать сразу, вверх — только по расписанию.
Можно ли увеличить лимит, если идея кажется надёжной?
Разовое увеличение разрушает смысл границы. Оценка надёжности идеи субъективна, а лимит нужен именно для тех случаев, когда оценка оказалась неверной. Если хочется разного риска для разных идей, это описывают в правиле заранее — двумя уровнями лимита с понятными условиями, а не решением в моменте.
Нужен ли лимит на день и на неделю, если есть лимит на сделку?
Нужен. Лимит на сделку не мешает открыть десять сделок подряд и потерять десять лимитов за одну сессию. Дневной и недельный потолки ограничивают серию целиком: при достижении потолка торговля на период останавливается. Это тот же механизм, но на другом масштабе времени.
Вердикт
Разница между лимитом и пожеланием — в одной записи, сделанной до сделки. Процент от текущего капитала сжимает границу в просадке сам; фиксированная сумма этого не делает и в тяжёлый момент работает против счёта, хотя на старте выглядит понятнее. В обращениях читателей заметна одна закономерность: правило чаще всего ломается не в убыточной сделке, а в прибыльной — после удачной серии лимит поднимают в тот же вечер, и встречает разворот уже другая, увеличенная граница.
Разборы по риску и расчётам выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий