
 64.955
 1.824

Собрать портфель Earn из свободных средств — значит разложить одну сумму по сроку доступа к ней, а не выбрать самый щедрый процент. Три готовых варианта раскладки различаются тем, какая доля денег остаётся под рукой: «всё доступно», «лестница сроков» и «ядро и периферия». Ставка здесь вторична. Сначала решают, сколько средств должно вернуться завтра, через месяц и через квартал. Затем под эти три горизонта подбирают продукты. Условия сверяйте на дату — в этом тексте расчёты даны на 16 октября 2026 года.
Какую задачу решает подход
Вопрос «куда положить» подменяет вопрос «когда понадобится». В обращениях читателей это видно по одной повторяющейся жалобе: деньги размещены, ставка устроила, а через три недели потребовалась часть суммы — и выйти нельзя без потери начисленного. Набор продуктов решает не задачу максимума, а задачу расписания.
Разница между «портфелем» и «размещением» тут принципиальная. Одно размещение имеет один срок. Портфель имеет расписание возвратов, и это расписание можно подогнать под собственные обязательства — платёж по аренде, налоговый срок, запланированную покупку, — так что деньги освобождаются к нужной дате сами, без обращения к досрочному выходу. Из редакционной практики: человек, у которого расписание возвратов совпадает с расписанием трат, почти не пользуется досрочным выходом и не платит за него.
Второй смысл набора — разведение контрагентов. Если вся сумма лежит в одном месте, срок доступа определяется не вашим планом, а состоянием этого места. Совет по финансовой стабильности в обзоре рисков децентрализованных финансов от 16 февраля 2023 года перечисляет среди унаследованных уязвимостей «operational fragilities, liquidity and maturity mismatches, leverage, and interconnectedness» — несоответствие сроков стоит там рядом с операционной хрупкостью не случайно, они срабатывают вместе.
Как собрать портфель Earn из свободных средств: три готовых варианта на цифрах
Введём одну измеримую величину. Коэффициент доступности — это доля портфеля, которую можно получить деньгами в течение заданного числа дней без расторжения остального. Считается в процентах от исходной суммы, а не от накопленного итога.
Теперь видно, за что платит каждая раскладка. Первая платит ставкой — гибкость стоит денег всегда. Вторая платит ожиданием первой ступени, а третья — тем, что крупная часть суммы заморожена целиком и дробному изъятию не поддаётся, поэтому выход из ядра обходится дороже, чем выглядел в момент размещения.
| Вариант раскладки | Доступно в день обращения | Доступно через 30 дней | За что платит владелец |
|---|---|---|---|
| Всё доступно: вся сумма в продуктах без фиксированного срока. | 100% исходной суммы. | 100% исходной суммы. | Самой низкой ставкой из трёх раскладок и правом эмитента менять условия в любой момент. |
| Лестница сроков: четыре равные ступени с интервалом 30 дней. | 0% — ни одна ступень не закрыта. | 25% — закрылась первая ступень. | Месяцем ожидания до первого возврата и обязанностью следить за датами закрытия. |
| Ядро и периферия: 60% на длинный срок, 40% без срока. | 40% — гибкая часть. | 40% — гибкая часть. | Невозможностью взять из ядра часть: оно расторгается только целиком. |
| Смешанная: ядро 40%, две ступени по 20%, 20% без срока. | 20% — гибкая часть. | 40% — гибкая часть плюс первая ступень. | Усложнением учёта: четыре даты вместо одной и выше риск пропустить автопролонгацию. |
Обратите внимание на последнюю строку: смешанная раскладка даёт самый плавный график доступа, но требует журнала, потому что четыре даты закрытия без записей в голове не держатся, а пропуск одной обнуляет весь расчёт.
Сценарий применения на конкретной сумме
Разберём порядок действий на тех же условных 300 000 ₽ свободных средств.
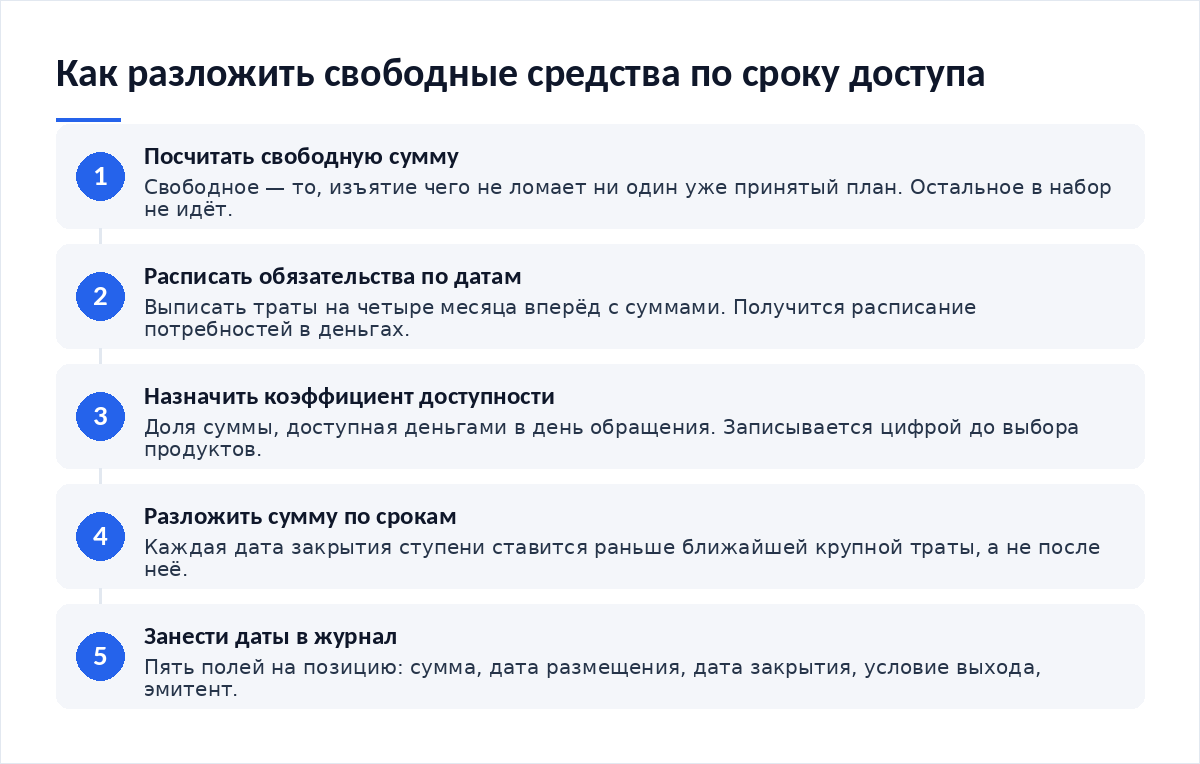
- Отделите свободное от занятого. Свободное — то, изъятие чего не ломает ни один уже принятый план. Всё прочее в портфель Earn не идёт.
- Выпишите обязательства на четыре месяца вперёд с датами и суммами. Получится расписание потребностей.
- Назначьте минимальный коэффициент доступности на день обращения. Для первого набора разумно взять долю, покрывающую месячные расходы.
- Разложите остаток по срокам так, чтобы каждая дата закрытия ступени стояла раньше ближайшей крупной траты, а не после неё.
- Разведите размещения по контрагентам, если сумма это позволяет. Доля одного эмитента в наборе — отдельное ограничение, и его стоит записать цифрой.
- Занесите в журнал дату, срок, условия досрочного выхода и признак автопролонгации по каждой позиции.
Доля одного эмитента задаётся тем же способом, каким считают предел по рискованной части портфеля. Подход описан в разборе о том, как определить долю рискованных активов, и переносится на набор размещений без изменений: ограничение ставится до покупки, а не после.
Где метод ломается
Ломается он в четырёх местах, и все четыре встречаются чаще, чем кажется.
- Один контрагент под разными обёртками. Три продукта с разными названиями и сроками могут вести на один баланс. Тогда разведение сроков есть, а разведения риска нет.
- Автопролонгация. Ступень закрылась, деньги ушли на новый срок, коэффициент доступности упал до нуля в тот день, когда вы считали его равным 25%.
- Расчётная единица. Если набор ведётся в стейблкоине, доступность измеряется в этой единице, а не в рублях. Устойчивость такой единицы — отдельный предмет: обзор FSB по глобальным стейблкоинам от 12 октября 2026 года прямо указывает, что потеря доверия способна вызвать стремительный отток и вынужденную реализацию резервных активов.
- Срочность дорожает неравномерно. По данным Банка России в обзоре рисков финансовых рынков за сентябрь 2026 года, спреды корпоративных облигаций к ОФЗ сузились у бумаг с высоким рейтингом, но существенно расширились у бумаг с рейтингами «А» и «ВВВ». Рынок переоценивает плату за срок и за качество заёмщика по-разному — набор размещений живёт в той же логике.
Как встроить в собственный процесс
Набор живёт не в приложении, а в журнале. Минимум записей — пять полей на позицию: сумма, дата размещения, дата закрытия, условие досрочного выхода и эмитент, а шестым полем стоит завести фактический срок между решением о выходе и поступлением денег. Он почти всегда больше заявленного.
Пересборку набора удобно привязать к датам закрытия ступеней, а не к календарным месяцам: в момент закрытия решение принимается заново — продлить на тот же срок, сократить его или перевести деньги в гибкую часть. Такой ритм близок к тому, как устроено усреднение позиции без роста риска — регулярность решений важнее удачности каждого отдельного.
Срок доступа выбирают не из таблицы ставок, а из собственного горизонта. Если горизонт короткий, длинные ступени в наборе лишние, и наоборот. Логика выбора разобрана в материале о том, как выбрать стратегию под свой горизонт.
- Свободная сумма отделена от занятой и зафиксирована цифрой.
- Расписание обязательств на четыре месяца выписано с датами.
- Минимальный коэффициент доступности назначен и записан.
- Доля одного эмитента в наборе ограничена заранее.
- Автопролонгация проверена по каждой позиции отдельно.
- Даты закрытия ступеней стоят в календаре с напоминанием.
- Расчётная единица набора совпадает с единицей ваших трат.
Итог
Три готовых варианта — это три разных ответа на вопрос о доступе, а не три уровня доходности. «Всё доступно» подходит, когда расписание трат неизвестно. «Лестница» — когда известно и растянуто. «Ядро и периферия» — когда крупная часть суммы точно не понадобится в обозримый срок. Оценивать результат набора стоит так же, как оценивают стратегию: не по верхней цифре, а по поведению в неудобный момент. Этому посвящён разбор о том, как оценить стратегию по просадке, а не по доходности.
Правовую рамку сверяйте отдельно. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, а статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ.
Частые вопросы
Сколько позиций должно быть в наборе?
Столько, сколько вы готовы вести в журнале без ошибок. Для первого набора хватает двух-трёх позиций: одна гибкая и одна-две срочные. Четыре и больше оправданы, когда расписание трат растянуто. Сложность набора — издержка, и оплачивается она вашим вниманием.
Можно ли собрать набор из одного продукта с разными сроками?
Технически да, по смыслу — нет. Разные сроки у одного эмитента дают расписание возвратов, но не разводят риск контрагента. Если задача — только график доступа, этого достаточно. Если в задаче есть устойчивость набора, размещения стоит развести по разным контрагентам, насколько позволяет сумма.
Что делать, если деньги понадобились раньше срока?
Сначала посмотрите на гибкую часть: она для этого и существует. Если её не хватает, считайте цену досрочного выхода по ближайшей ступени и сравнивайте с ценой альтернативы. Расторгать длинное ядро ради суммы, которую закрывает ближайшая ступень, — худший из доступных вариантов, потому что теряется начисленное по всей крупной части набора ради доступа к малой доле средств.
Как часто пересобирать набор?
Привязывайте пересборку к датам закрытия ступеней, а не к календарю. В день закрытия решение принимается заново: продлить, сократить срок или вывести. Внеплановая пересборка оправдана при смене условий у эмитента или при изменении вашего расписания трат — других поводов, по сути, нет.
- Как определить долю рискованных активов — откуда берётся ограничение на одного эмитента.
- Как усреднять позицию без роста риска — ритм регулярных решений вместо разовых.
- Как выбрать стратегию под свой горизонт — чем короткий горизонт отличается от длинного.
- Как оценить стратегию по просадке, а не по доходности — метрика для неудобного момента.
Первоисточники для сверки: обзоры рисков финансовых рынков Банка России и обзор рисков децентрализованных финансов Совета по финансовой стабильности.
Вердикт
Портфель Earn — инструмент расписания, а не инструмент доходности, и подменять одно другим дорого. Начинайте с календаря своих трат, а не с таблицы ставок: коэффициент доступности задаётся вашими обязательствами, и только потом под него подбираются сроки. Из трёх раскладок чаще всего рабочей оказывается третья, потому что она требует меньше внимания, чем лестница, и даёт больше, чем полная гибкость. Ни одна из них не отменяет риска контрагента — раскладка управляет доступом, не возвратом. Разборы и свежие проверки условий выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий