
 64.934
 1.823

Портфель регулярных покупок из нескольких монет — не сумма отдельных схем, а одна схема с общим бюджетом. Месячный взнос делится между активами по заданным долям, и каждая доля должна пройти минимальную сумму покупки, иначе заявка не исполнится. Фиксированные сборы умножаются на число заявок, округление искажает веса, а разная динамика активов разводит фактические доли с целевыми. Эти четыре эффекта и отличают портфель от набора независимых планов.
Как собрать портфель регулярных покупок из нескольких монет
Начинается сборка с делёжа суммы. Способов три. Это равные доли, доли по заранее заданным весам и доли, пропорциональные капитализации активов. Первый удобен в учёте, второй отражает собственное отношение к риску по каждой позиции, а третий привязывает структуру портфеля к внешнему показателю, который меняется сам и без вашего участия. Выбранный способ фиксируют до запуска и не меняют внутри квартала.
Дальше вступает ограничение площадки. У каждой торговой пары своя минимальная сумма покупки, и она не зависит от вашего бюджета. Если общий взнос поделить на пять активов, доля каждого может оказаться ниже порога, и часть заявок отклонится. Схема при этом не остановится целиком: она исполнится частично, и портфель получит перекос в сторону тех активов, минимум по которым оказался ниже вашей доли взноса.
Комиссия по ценным бумагам и биржам США формулирует саму идею регулярных вложений прямо: вкладывать равными частями через регулярные интервалы, независимо от движений рынка, и тогда дешёвого актива покупается больше, а дорогого меньше — это глоссарий SEC о регулярных равных вложениях. Для одного актива формулировка работает целиком. Для пяти к ней добавляются минимумы, сборы и округление.
Как это работает на цифрах
Возьмём условный бюджет 10 000 рублей в месяц и пять активов с равными долями по 2000 рублей. Допустим, по двум парам минимальная сумма покупки составляет 3000 рублей, а фиксированный сбор за заявку — 30 рублей. Числа модельные.
Первый вывод — про число активов. При фиксированном бюджете каждое добавление монеты уменьшает долю остальных и приближает их к порогу минимальной суммы. Предел считается делением взноса на наибольший из минимумов: при взносе 10 000 рублей и минимуме 3000 в схеме помещается три актива, а не пять.
Второй вывод — про сборы. Фиксированная плата за заявку не делится, она умножается на число заявок, и доля издержек растёт пропорционально числу активов. Для мелкого взноса это главный ограничитель: пять заявок по 2000 рублей теряют на фиксированных сборах в пять раз больше, чем одна заявка на все 10 000 рублей того же бюджета.
Пять способов разложить взнос между монетами
| Способ | Как считается доля | Чем удобен | Ограничение |
|---|---|---|---|
| Равные доли | Взнос делится на число активов | Простой учёт и предсказуемый результат по каждой монете | Быстро упирается в минимальную сумму покупки при росте числа активов |
| Доли по целевым весам | Взнос умножается на заданный вес каждого актива | Отражает отношение к риску по каждой позиции | Мелкие веса не проходят минимум и выпадают из исполнения |
| Доли по капитализации | Вес берётся пропорционально рыночной оценке актива | Не требует собственных решений о весах | Веса меняются без вашего участия, и мелкие доли исчезают |
| Ротация активов | В каждый шаг покупаются не все, а один-два по очереди | Доля за шаг крупная, минимум проходится, сборов меньше | Каждый актив получает покупки реже, усреднение растягивается |
| Накопление до минимума | Доля копится на балансе, покупка идёт при достижении порога | Сохраняет целевые веса при мелком взносе | Часть денег лежит без покупки, шаг по времени сбивается |
Строки не исключают друг друга. На практике схему собирают из двух способов: крупные позиции покупают каждый шаг, мелкие — по ротации.
Сценарий применения на конкретной сумме
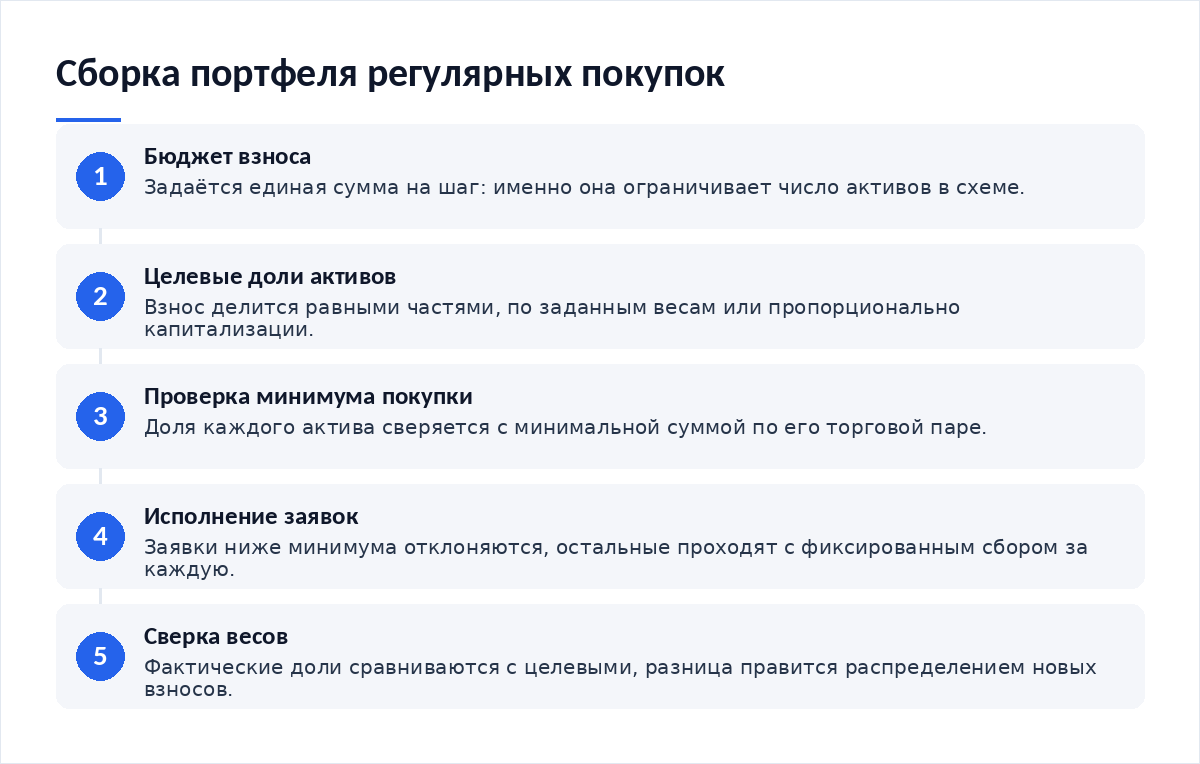
Пусть бюджет — 10 000 рублей в месяц, желаемых активов четыре. Сумма условная. Метод от неё не зависит. Порядок сборки такой.
- Выпишите минимальную сумму покупки по каждой паре. Это ограничение площадки, и обойти его нельзя.
- Поделите взнос на наибольший минимум — получите предельное число активов в одном шаге.
- Если желаемых активов больше предела, выберите ротацию или накопление до минимума.
- Посчитайте сборы: фиксированная плата умножается на число заявок за шаг.
- Задайте целевые веса и запишите их отдельно от фактических. Эти два набора расходятся всегда.
- Раз в квартал сверяйте фактические веса с целевыми и правьте не продажами, а распределением следующих взносов.
Где метод ломается
Ломается он в пяти местах. Четыре из них арифметические. Первое — дрейф весов: активы растут по-разному, и равные взносы не удерживают равные доли, поэтому через год фактическая структура отличается от целевой без единого вашего решения. Второе — отказ одной пары: приостановка торгов или снятие пары останавливает часть схемы, а остальные заявки проходят, и перекос фиксируется в портфеле.
Третье — округление вниз. Площадка покупает целое число шагов лота, остаток зависает на балансе, и за год из таких остатков собирается сумма, сопоставимая с одним взносом. Четвёртое — попытка править дрейф весов продажами: каждая продажа добавляет сборы и налоговые последствия, тогда как корректировка распределения следующих взносов не стоит ничего и работает на том же горизонте.
Пятое — число активов, подобранное без учёта бюджета. Пять монет при взносе в 10 000 рублей работают хуже трёх, потому что доля издержек растёт, а каждая отдельная позиция усредняется медленнее. Какую долю отдавать риску в целом, разобрано в материале о том, как определить долю рискованных активов, а срок всей схемы сверяют по разбору о том, как выбрать стратегию под свой горизонт.
Как встроить в собственный процесс
- Держите число активов не больше, чем позволяет деление взноса на наибольший минимум покупки.
- Считайте сборы за шаг целиком: фиксированная плата умножается на число заявок.
- Ведите журнал по каждой монете отдельно — сводная средняя цена по портфелю бессмысленна.
- Правьте дрейф весов распределением новых взносов, а не продажами существующих позиций.
- Записывайте правило на случай отказа одной пары: пропуск, перераспределение или остановка шага.
- Сверяйте фактические веса с целевыми раз в квартал и фиксируйте результат сверки.
Добавление к отдельной позиции внутри портфеля — отдельная операция со своими правилами: они разобраны в материале о том, как усреднять позицию без роста риска. Выбор между графиком и единовременным входом решают до сборки портфеля, по разбору о том, как выбрать между регулярными покупками и разовым входом. Отраслевой контекст по рынкам даёт BIS Quarterly Review за июнь 2026 года, опубликованный 15 июня 2026 года.
Итог
Портфель регулярных покупок отличается от набора отдельных схем четырьмя вещами: общим бюджетом, минимальной суммой покупки по каждой паре, умножением фиксированных сборов на число заявок и дрейфом фактических весов. Предельное число активов считается делением взноса на наибольший минимум, и при небольшом бюджете это число оказывается меньше желаемого. Мелкие доли идут в ротацию. Либо накапливаются до порога. Среднюю цену ведут по каждой монете отдельно, а дрейф весов правят новыми взносами, не продажами. Расчёты условные, сверяйте на свою дату.
Частые вопросы
Сколько монет держать в одной схеме?
Считайте от бюджета. Не от желания. Поделите взнос на наибольшую минимальную сумму покупки среди выбранных пар — получится предел для одного шага. При взносе 10 000 рублей и минимуме 3000 это три актива. Остальные либо выносят в ротацию, либо отказываются от них до роста взноса.
Что делать, если доля не проходит минимум?
Вариантов два. Первый — ротация: покупать этот актив не каждый шаг, а раз в два-три шага более крупной суммой. Второй — накопление доли на балансе до достижения порога. Первый растягивает шаг по времени. Второй держит целевые веса, но часть денег ждёт покупки.
Почему портфель не равен сумме отдельных схем?
Бюджет общий, а ограничения индивидуальные. Отсюда и разница. Минимум по одной паре влияет на доли остальных, фиксированный сбор умножается на число заявок, округление оставляет остатки, а разная динамика активов разводит фактические веса с целевыми. Ни одного из этих эффектов в одиночной схеме нет.
Как править разъехавшиеся веса?
Распределением следующих взносов: отставшей позиции дают больше запланированного, опередившей меньше, и так до того момента, когда фактические доли вернутся к целевым значениям. Продажа опередившей позиции тоже выравнивает структуру, но добавляет сборы и налоговые последствия. Коррекция взносами бесплатна и работает медленнее, что для регулярной схемы нормально.
Нужно ли считать общую среднюю цену портфеля?
Нет. Такое число не имеет содержания: оно складывает единицы разных активов с разной стоимостью. Ведите среднюю по каждой монете отдельно, а по портфелю считайте внесённую сумму и текущую оценку. Эти две величины сопоставимы между собой и воспроизводятся при любой проверке.
- Как определить долю рискованных активов — какую часть портфеля отдавать всей схеме целиком.
- Как выбрать стратегию под свой горизонт — срок, под который собирается портфель покупок.
- Как усреднять позицию без роста риска — правила добавления к отдельной позиции внутри схемы.
- Как выбрать между регулярными покупками и разовым входом — выбор режима до сборки портфеля.
Вердикт
Ошибка при сборке такого портфеля почти всегда одна: число монет выбирают первым, а бюджет подгоняют потом. Арифметика работает в обратную сторону — взнос и минимальные суммы покупки задают предел числа активов, и пять монет при небольшом взносе дают худший результат, чем три при том же бюджете. Из редакционной практики: читатели, сверявшие фактические веса раз в квартал, поправляли дрейф взносами и ни разу не продавали для выравнивания. Ведите журнал по каждой монете, считайте сборы за шаг целиком и не изобретайте среднюю цену по портфелю.
Портфельные расчёты и разборы выходят в нашем канале — подпишитесь на Cryptium в Telegram.

Обсуждение
Добавить комментарий