
 64.687
 1.810

К торговле после крупного убытка возвращаются по правилу, где размер ставки считается от нового размера счёта, а не от прежнего. Это единственный способ не увеличить ставку: при риске в 1% счёта просадка на треть автоматически уменьшает сумму риска на ту же треть. Возврат идёт ступенями, а условием повышения служит число сделок, исполненных по плану, а не полученная прибыль.
Какую задачу решает правило
Задача арифметическая, не психологическая. После убытка счёт стал меньше, а привычная сумма ставки осталась прежней — значит, относительный риск вырос сам, без всякого решения. Правило возврата убирает этот рост автоматически, потому что привязывает сумму ставки к текущему размеру счёта, а не к тому, каким счёт был до серии неудачных сделок.
Второе назначение — убрать выбор из момента, когда выбирать тяжелее всего. Решение о размере принимается заранее, в спокойном состоянии, и записывается числом, которое в момент возврата не подлежит пересмотру ни под каким предлогом. В момент возврата его не обсуждают.
Как это работает на цифрах
Начать стоит с арифметики восстановления. Она несимметрична, и это главная причина не увеличивать ставку.
| Просадка счёта | Нужный рост для возврата | Сумма риска при правиле 1% от текущего счёта |
|---|---|---|
| 10% | 11,1% | 900 единиц со счёта 90 000 |
| 20% | 25% | 800 единиц со счёта 80 000 |
| 30% | 42,9% | 700 единиц со счёта 70 000 |
| 50% | 100% | 500 единиц со счёта 50 000 |
| 70% | 233% | 300 единиц со счёта 30 000 |
Третий столбец и есть механизм. Он работает без усилия воли: сумма риска падает автоматически, потому что считается от текущего счёта, а не от воспоминания о том, каким счёт был месяц назад. Если же считать её от прежнего, относительная ставка вырастет — при просадке на треть примерно в полтора раза.
Числа в таблице — это арифметика, а не прогноз. Они описывают, сколько нужно заработать для возврата к исходной точке, а не сколько получится заработать на самом деле, и путать эти два утверждения опасно. Оценка стратегии при таких условиях строится по просадке, и методика описана в разборе о том, как оценить стратегию по просадке, а не по доходности.
Сценарий возврата на конкретной сумме
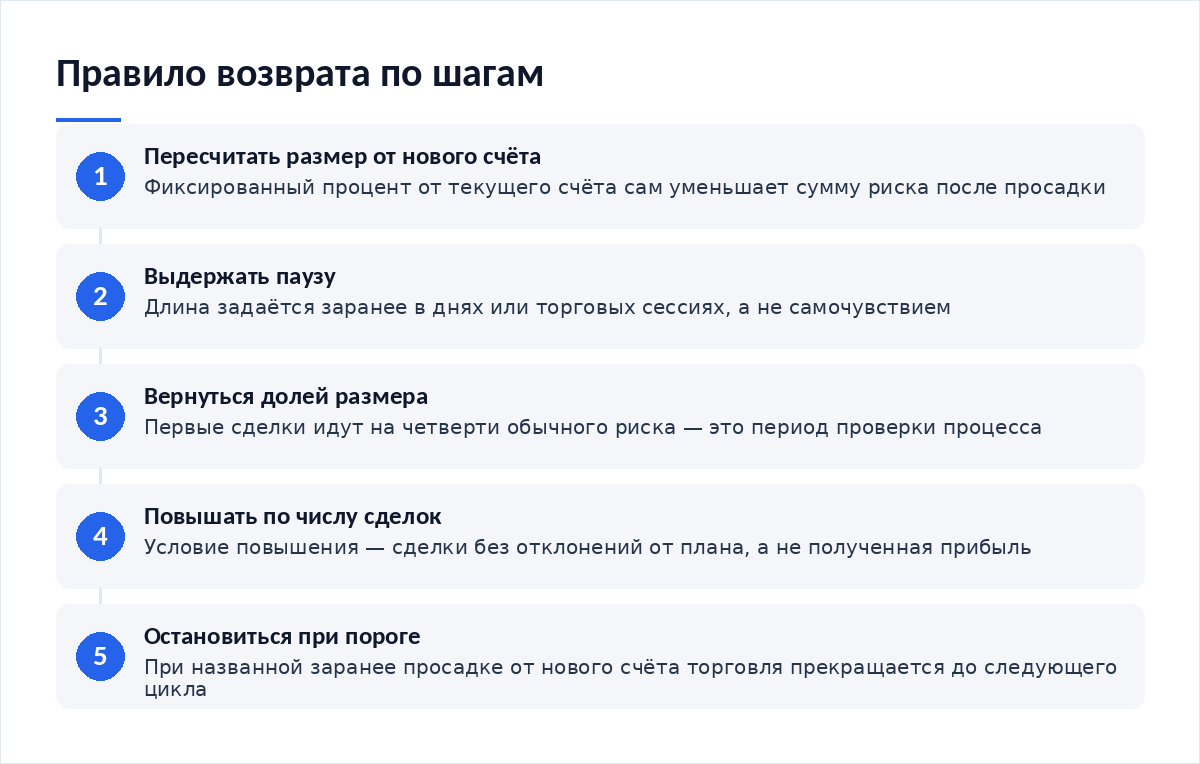
- Пауза фиксированной длины. Срок задаётся заранее в днях или в числе торговых сессий, а не самочувствием.
- Пересчёт размера от нового счёта. При счёте 70 000 и риске 1% сумма риска равна 700 единицам.
- Возврат четвертью размера. Первые сделки идут на 175 единицах риска — это сознательное занижение на период проверки процесса.
- Повышение по числу сделок, исполненных по плану. Например, пять сделок без отклонений поднимают размер до половины от обычного, следующие пять — до полного, и шаг этот не ускоряется ни при какой серии удач.
- Порог остановки серии. При просадке на заранее названную величину от нового счёта торговля прекращается до следующего цикла.
Четвёртый шаг стоит отдельного внимания. Условием повышения служит дисциплина, а не результат: прибыльная сделка с нарушением плана размер не повышает. Иначе правило превращается в свою противоположность и начинает поощрять отклонения, которые случайно оказались прибыльными, — а это прямая дорога к следующему крупному убытку.
Где метод ломается
Ломается он в четырёх местах, и три из них связаны с размером.
- Размер считается от прежнего счёта. Относительный риск растёт сам, без решения.
- Плечо повышается вместо суммы. Это тот же рост ставки, только через другой параметр.
- Усреднение подменяет новый вход. Добавление к убыточной позиции увеличивает размер, смещает точку отмены и маскирует просадку средней ценой, из-за чего правило перестаёт на что-либо влиять.
- Пауза заканчивается «когда станет легче». Такой срок всегда наступает раньше, чем следует.
Усреднение при этом не запрещено само по себе — запрещён рост риска при усреднении, и как этого избежать, разбирает материал о том, как усреднять позицию без роста риска.
Как встроить в собственный процесс
- Правило записано числами до первой просадки, а не после неё.
- Размер ставки привязан к текущему счёту и пересчитывается при каждом изменении.
- Длина паузы названа в днях или сессиях.
- Доля размера на возврате и условия повышения зафиксированы.
- Порог остановки серии назван в процентах от нового счёта.
- Плечо включено в правило наравне с суммой.
Доля рискованной части портфеля при этом пересматривается отдельно: крупный убыток часто означает, что доля изначально была велика. Порядок расчёта описан в материале о том, как определить долю рискованных активов.
Итог
Правило возврата состоит из четырёх чисел: доля счёта под риском, длина паузы, доля размера на старте возврата и порог остановки серии. Все четыре записываются заранее и не пересматриваются в тот момент, когда их приходится применять, потому что именно тогда любое изменение будет сделано в пользу увеличения ставки. Арифметика восстановления несимметрична: просадка на половину требует удвоения, а не возврата на столько же. Проверять правило надо на неудачном отрезке рынка — об этом есть отдельный разбор, как проверить стратегию на неудачном периоде рынка.
Материалы по теме
- Как оценить стратегию по просадке, а не по доходности — чем измерять процесс после убытка.
- Как усреднять позицию без роста риска — добавление без увеличения ставки.
- Как определить долю рискованных активов — пересмотр доли после просадки.
- Как проверить стратегию на неудачном периоде рынка — проверка правила на плохом отрезке.
Частые вопросы
Почему нельзя увеличить ставку, чтобы быстрее вернуть убыток?
Потому что увеличение ставки ускоряет и обратное движение. Арифметика несимметрична: просадка на половину требует удвоения счёта, а следующая просадка на половину от удвоенной ставки уводит глубже исходной точки. Правило возврата существует ровно для того, чтобы этот путь не начинался.
От какого счёта считать размер ставки?
От текущего. При риске в фиксированный процент сумма риска уменьшается автоматически вместе со счётом, и это главный защитный механизм. Расчёт от прежнего, доубыточного счёта означает рост относительного риска: при просадке на треть ставка увеличивается примерно в полтора раза.
Какой длины должна быть пауза?
Любой, если она названа заранее числом. Срок в днях или в числе сессий работает, формулировка «пока не станет легче» не работает: такой момент наступает раньше, чем восстанавливается дисциплина. Конкретную длину каждый подбирает сам, важна записанность, а не величина.
Когда повышать размер обратно?
По числу сделок, исполненных без отклонений от плана, а не по прибыли. Прибыльная сделка с нарушением правил размер не повышает. Если условием сделать результат, правило начнёт поощрять отклонения, которые случайно сработали, и перестанет защищать от следующего крупного убытка.
Вердикт
Возврат после крупного убытка — вопрос четырёх чисел, а не настроя. Из обращений читателей видно: ставку увеличивают не решением, а бездействием: её не пересчитывают от уменьшившегося счёта. Я бы записывал правило отдельным файлом и перечитывал его до открытия терминала, а не после. Гарантий восстановления счёта никакое правило не даёт и давать не может; оно ограничивает глубину следующей ямы.
Разборы правил и расчётов выходят в нашем Telegram-канале.
Источники фактуры: формула порога ликвидации в документации протокола и список компаний с признаками нелегальной деятельности Банка России.

Обсуждение
Добавить комментарий