
 83.309
 2.501

Долю рискованной части определяют от суммы, потерю которой вы перенесёте без изменения жизненных планов, а не от свободных средств на счёте, и разница принципиальна: свободными деньги кажутся ровно до момента, когда они понадобятся. Правильный расчёт начинается с обязательств и резерва, а всё остальное становится верхней границей рискованной части.
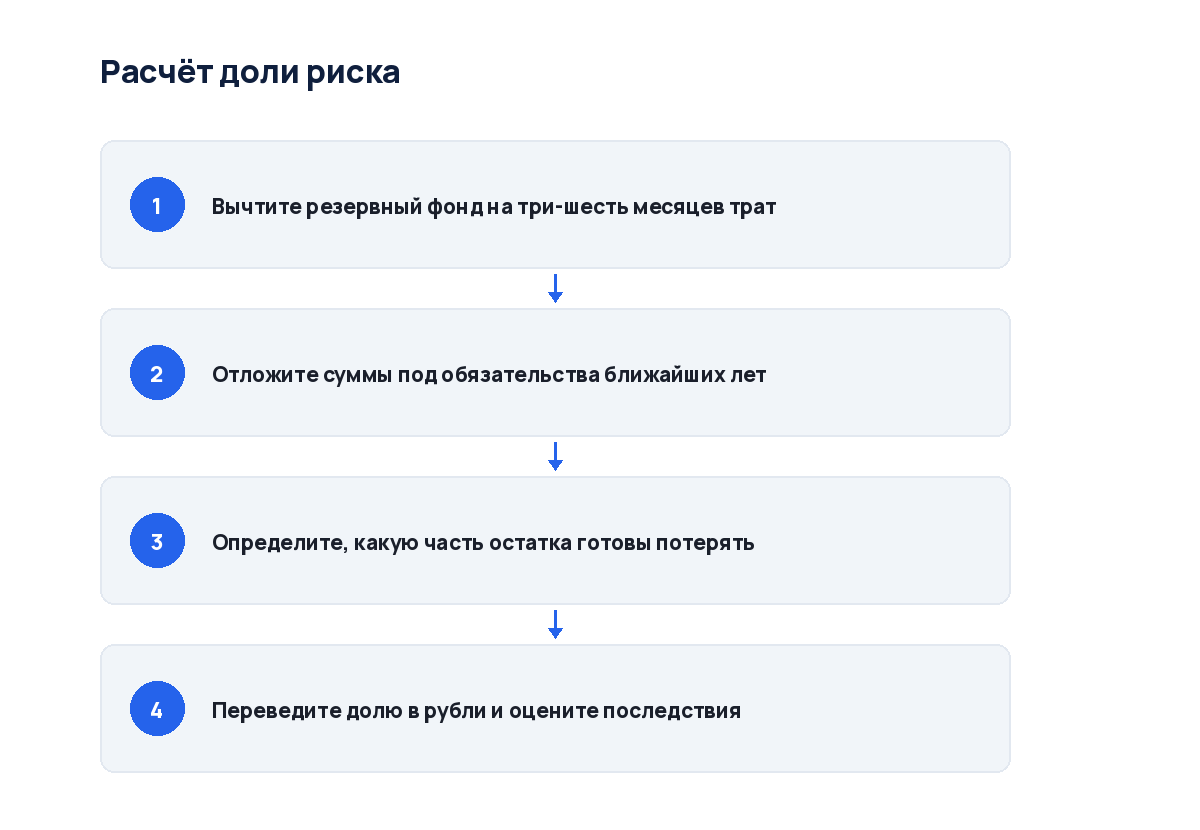
Порядок расчёта
Сначала вычтите из капитала резервный фонд на непредвиденные расходы — обычно это три-шесть месяцев трат. Затем отложите суммы под известные обязательства ближайших лет, а остаток и есть тот капитал, внутри которого имеет смысл говорить о долях, и он почти всегда меньше, чем кажется на первый взгляд.
Дальше решайте, какую часть этого остатка готовы потерять, и для криптовалют реалистичный сценарий потери — больше половины вложенного.
Что влияет на размер доли
| Фактор | Как действует |
|---|---|
| Горизонт | Чем дольше срок, тем выше допустимая доля |
| Стабильность дохода | Нерегулярный доход требует меньшей рискованной части |
| Обязательства | Крупные предстоящие траты снижают допустимую долю |
| Переносимость просадки | Определяется опытом, а не предположением о себе |
Проверка выбранной доли
Переведите её в рубли и представьте, что эта сумма исчезла, а если результат меняет ваши планы — отпуск, покупку, образование детей, — доля завышена независимо от любых расчётов. Этот простой тест работает лучше процентных ориентиров, потому что опирается на вашу конкретную ситуацию.
Заёмные средства в расчёте
Деньги, взятые в долг, в капитал не входят и рискованной частью быть не могут, и обязательство вернуть их существует независимо от результата вложений, и просадка в такой схеме означает не отложенное восстановление, а необходимость искать средства на выплату.
Типичные ошибки
- Расчёт от всех накоплений без вычета резерва и обязательств
- Увеличение доли после удачного периода на рынке
- Оценка переносимости по ощущениям, а не по пережитому опыту
- Включение заёмных средств в расчёт капитала
Ко мне обращался человек, определивший рискованную долю в тридцать процентов от накоплений. Расчёт был верным, но резервный фонд он при этом не выделял, и когда понадобились деньги на ремонт, продавать пришлось именно рискованную часть — в неудачный момент и с убытком. Доля была разумной, а структура капитала нет.
Пропорции смещаются сами
Рост рискованной части при благоприятном рынке незаметно увеличивает её вес в портфеле, при этом через год доля в тридцать процентов может превратиться в пятьдесят без единого решения с вашей стороны, и риск портфеля вырастет сам собой. Регулярная проверка пропорций возвращает структуру к задуманной.
Обратное тоже верно. После глубокого падения доля сокращается, и восстановление её до целевой требует покупок именно тогда, когда делать это психологически труднее всего.
Расчёт на конкретном примере
Накопления составляют два миллиона рублей, и резервный фонд на полгода трат — четыреста тысяч, предстоящая оплата обучения через два года — ещё триста. Остаётся миллион триста, и только внутри этой суммы имеет смысл говорить о долях.
Если вы готовы потерять двести тысяч без изменения планов, рискованная часть составит примерно пятнадцать процентов от всех накоплений, а цифра обычно оказывается скромнее ожидаемой, и это нормальный результат честного расчёта, а не повод его пересматривать.
Что считать рискованной частью
Не только спекулятивные монеты, но и всё, что способно потерять половину стоимости за короткий период, причём для криптовалютного портфеля это означает, что рискованной оказывается большая его часть, а условно консервативной — только стейблкоины, и то с оговоркой о рисках эмитента.
Внутреннее деление рискованной части
Внутри неё тоже есть градация: крупные монеты с длинной историей ведут себя иначе, чем новые проекты, и разумный подход — отвести основную долю первым, а на спекулятивные позиции оставить меньшую часть, потерю которой вы перенесёте целиком.
Это деление важнее точного процента общей доли. Портфель из одних только малоизвестных токенов рискован непропорционально своему размеру, даже если формально занимает скромное место в капитале.
Доля и возраст
Классическое правило снижать долю рискованных активов с возрастом работает и здесь, но причина не в возрасте как таковом, а в сокращении горизонта и росте значимости накопленного. Чем меньше времени на восстановление после просадки, тем ниже должна быть доля независимо от ваших ощущений относительно рынка.
Смежные темы разобраны у нас. Вот основные. Общий раздел — стратегии и управление портфелем. Шире — статьи про криптокошельки. Выбор горизонта разбирает материал как выбрать стратегию под свой горизонт, а оценку по просадке — статья как оценить стратегию по просадке.
Вопросы и ответы
Есть ли универсальный процент?
Универсального нет. Любая конкретная цифра без учёта вашей ситуации бессмысленна. Ориентиры вроде десяти процентов от свободного капитала встречаются часто, но они не учитывают ни горизонт, ни стабильность дохода, ни наличие обязательств, а именно это и определяет ответ.
Как часто пересматривать долю?
Раз в полгода достаточно для большинства, и чаще имеет смысл только при резких движениях рынка, когда пропорции сдвигаются значительно, или при изменении жизненных обстоятельств вроде смены работы или появления крупного обязательства.
Нужно ли учитывать активы вне криптовалют?
Обязательно, иначе картина неполная. Доля рискованных активов считается от всего капитала, включая недвижимость, депозиты и накопления в других формах, а криптовалютная часть при этом почти целиком относится к рискованной.
Вердикт
Считайте от суммы, потерю которой перенесёте без изменения планов, а не от свободных денег на счёте, при этом сначала резерв и обязательства, остальное — верхняя граница. Переведите долю в рубли и честно оцените последствия её исчезновения: этот тест точнее любых процентных ориентиров. И пересматривайте пропорции раз в полгода — рост рискованной части увеличивает её вес без вашего участия.
Данные для расчётов сверяйте напрямую. Исторические котировки и статистика просадок и официальный сайт Банка России дают динамику активов и ставки по консервативным инструментам.


Обсуждение
Добавить комментарий