
 83.288
 2.569

Любая стратегия выглядит убедительно на растущем рынке, и это главная ловушка при её оценке, и проверка на неудачном периоде отвечает на единственный важный вопрос: что происходило, когда всё шло плохо. Метод прост — выберите худший отрезок из доступной истории, прогоните стратегию на нём и посмотрите не только на итог, но и на путь к нему.
Почему средний результат обманывает
Усреднённая доходность за несколько лет скрывает структуру пути, а стратегия могла дать двадцать процентов годовых в среднем, при этом потеряв семьдесят за один квартал и отыграв это за следующие два года. Средняя цифра одна, переносимость радикально разная, и решение о применении принимается именно по второму.
Отсюда правило проверки. Смотрите не на итог периода, а на худшую точку внутри него.
Какие периоды брать
| Период | Что проверяет |
|---|---|
| Затяжное падение | Поведение при многомесячном снижении без отскоков |
| Резкий обвал за дни | Устойчивость к быстрым движениям и риск ликвидаций |
| Боковое движение | Работает ли стратегия без выраженного тренда |
| Ложный разворот | Отскок с последующим новым падением: проверка выдержки |
Порядок проверки
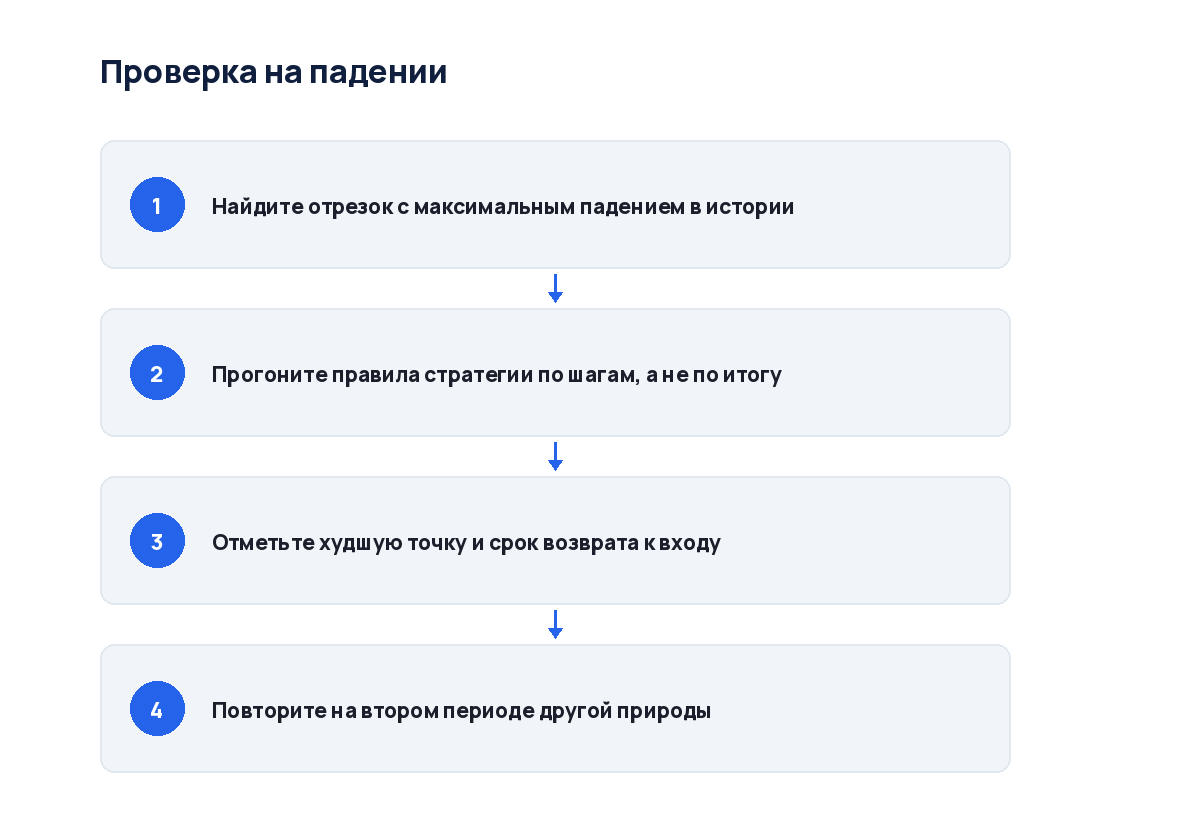
Найдите в истории актива отрезок с максимальным падением и зафиксируйте его границы, при этом примените правила стратегии к этому периоду, записывая результат на каждом шаге, а не только в конце. Отметьте худшую точку. Запишите срок пребывания ниже входа.
Повторите на втором по тяжести периоде истории выбранного актива, чтобы исключить случайность выводов, и единственный неудачный отрезок бывает нетипичным, а подтверждение на двух разных периодах даёт заметно более надёжную картину поведения выбранной стратегии.
Что именно смотреть в результатах
Глубина просадки показывает, сколько вы потеряли бы в худшей точке. Длительность восстановления говорит, сколько месяцев пришлось бы сидеть в минусе, причём число последовательных убыточных периодов отвечает на вопрос о выдержке: пять убыточных месяцев подряд переносятся тяжелее одного глубокого провала.
Типичные ошибки проверки
- Использование периода, на данных которого стратегия и настраивалась
- Проверка только на отрезке с последующим восстановлением
- Игнорирование комиссий и проскальзывания в исторических расчётах
- Оценка по итогу периода без анализа промежуточных просадок
Ко мне обращался человек, проверивший стратегию на падении с последующим быстрым отскоком, а результат выглядел приемлемо: просадка была, но период закрылся в небольшом плюсе. Проверка на другом отрезке, где восстановление заняло полтора года, показала совсем иную картину — стратегия требовала выдержки, которой у него, по собственному признанию, не было.
Прогон на чужом активе
Полезный приём — прогнать стратегию на активе, для которого она не разрабатывалась, и если правила универсальны, результат окажется сопоставимым; если подход работал только на конкретной монете конкретного периода, это выяснится сразу.
Совпадение результатов на нескольких активах говорит об устойчивости логики, а резкое расхождение означает, что стратегия эксплуатирует особенность одного рынка, которая может исчезнуть без предупреждения.
Разбиение периода на отрезки
Цельный многолетний отрезок скрывает неоднородность результата. Разбейте историю на годовые или полугодовые куски и посмотрите результат по каждому отдельно: устойчивая стратегия даёт похожие цифры, подогнанная показывает один выдающийся период и посредственные остальные.
Учёт издержек в проверке
Исторический прогон без комиссий даёт завышенный результат, при этом добавьте стоимость каждой операции, проскальзывание для вашего размера позиции и, если стратегия предполагает заёмные средства, плату за них. На активных подходах эти статьи меняют выводы принципиально.
Поведение стратегии в паузах
Отдельная категория проверки — периоды, когда подход не даёт сигналов вовсе, а для активных стратегий это означает простой капитала, и его длительность стоит измерить: полгода без единой сделки переносятся не легче убытков.
Посчитайте долю времени в рынке за проверяемый период. Стратегия, работающая пятую часть срока, требует терпения другого порядка, чем та, что держит позицию постоянно.
Чего проверка не даёт
Прошлое не повторяется в точности, и худший период истории не обязан быть худшим из возможных, причём проверка показывает, что стратегия пережила известные испытания, но не гарантирует поведения в новых. Относитесь к результату как к нижней границе оценки риска, а не как к прогнозу.
Смежные темы разобраны у нас. Вот основные. Общий раздел — стратегии и управление портфелем. Шире — статьи про криптокошельки. Оценку по просадке разбирает материал как оценить стратегию по просадке, а выбор способа входа — статья как выбрать между регулярными покупками и разовым входом.
Вопросы и ответы
Где брать исторические данные?
Публичные агрегаторы дают котировки за годы в машиночитаемом виде, этого достаточно для базовой проверки, и для стратегий с частыми операциями понадобятся данные внутри дня, которые доступны на площадках, иногда за плату.
Сколько периодов проверять достаточно?
Минимум два неблагоприятных отрезка разной природы: затяжное падение и резкий обвал, а один период может оказаться нетипичным и создать ложную уверенность, при этом добавление третьего обычно уже мало что меняет в выводах.
Что делать, если стратегия не прошла проверку?
Уменьшить размер позиции или отказаться от подхода, причём уменьшение объёма пропорционально сокращает просадку и часто превращает непереносимую стратегию в приемлемую, и изменение самих правил под исторические данные опасно: так подгоняют стратегию под прошлое, которое не повторится.
Вердикт
Смотрите не на итог периода, а на худшую точку внутри него и на время возврата к прежнему уровню, а проверяйте минимум на двух отрезках разной природы: затяжное падение и быстрый обвал проверяют разные свойства. Включайте комиссии и проскальзывание, иначе результат завышен. И помните, что худший период истории не обязан оказаться худшим из возможных.
Данные сверяйте напрямую. Исторические котировки и рыночная статистика и агрегатор показателей протоколов дают исходные ряды для проверки стратегий.


Обсуждение
Добавить комментарий