
 84.770
 2.687

Доходность показывает, сколько стратегия заработала, просадка — сколько вы могли потерять по дороге. Второе определяет, продержитесь ли вы в стратегии до получения первого. Практика показывает, что участники выходят не из убыточных стратегий, а из прибыльных на глубокой просадке, фиксируя потерю в худшей точке и лишая себя последующего восстановления.
Почему доходность вводит в заблуждение
Годовая доходность усредняет результат и скрывает путь к нему, и две стратегии с одинаковыми тридцатью процентами за год могут выглядеть совершенно по-разному: первая росла плавно, вторая дважды теряла половину капитала и отыгрывала обратно. Цифра в отчёте одна, переносимость радикально разная.
Выбирают обычно по доходности, а расстаются из-за просадки, и это главное расхождение между тем, как стратегии оценивают, и тем, как их проживают.
Какие показатели смотреть
| Показатель | Что говорит |
|---|---|
| Максимальная просадка | Худший сценарий, который уже случался на истории |
| Длительность просадки | Сколько времени портфель не возвращался к пику |
| Доходность к просадке | Сколько прибыли приходится на единицу пережитой боли |
| Частота просадок | Насколько регулярно приходится терпеть убыток |
Как считать просадку
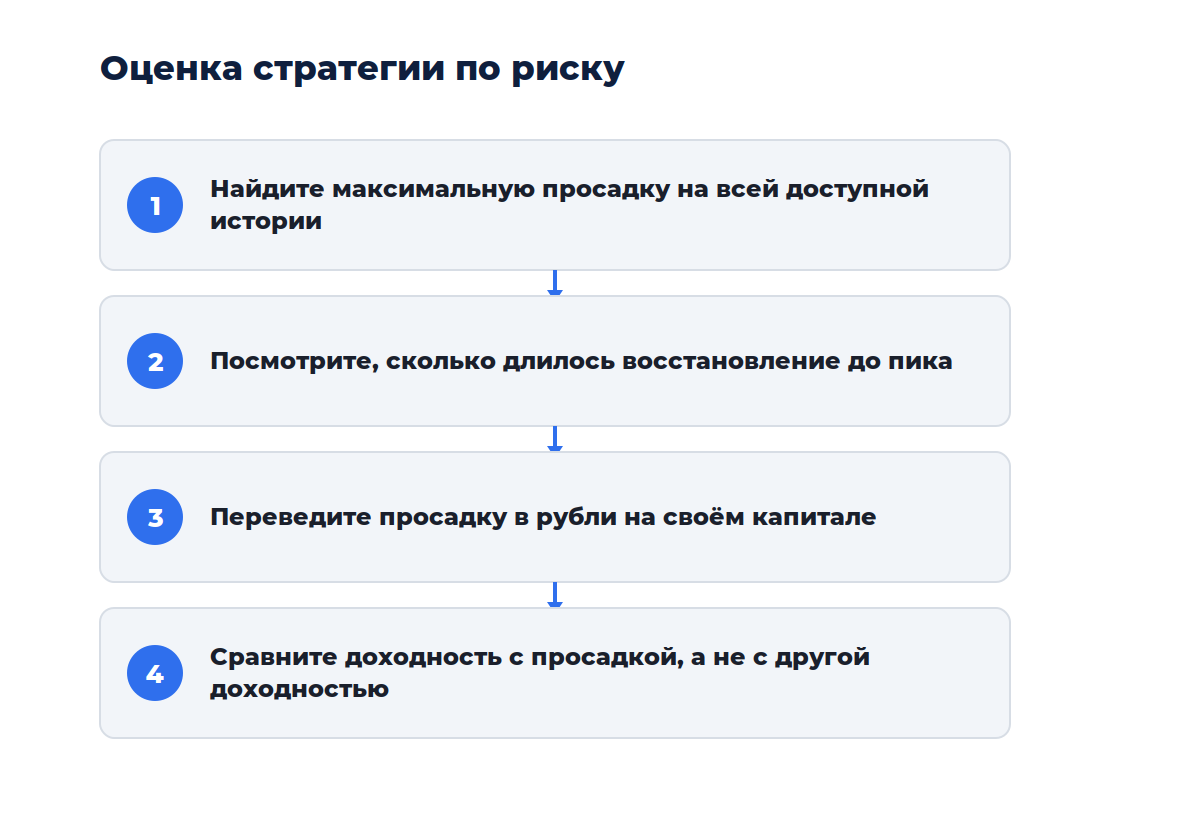
Возьмите историю стоимости портфеля и найдите каждый локальный максимум, а для каждого посчитайте, насколько глубоко стоимость опускалась до достижения нового пика. Наибольшее из этих значений и будет максимальной просадкой. Отдельно зафиксируйте, сколько времени занял возврат к прежнему уровню, потому что глубина и длительность переносятся по-разному.
Что такое переносимая просадка
Это величина, при которой вы не примете решение о выходе, при этом определяется она не расчётом, а честным ответом на вопрос: продолжите ли вы следовать плану, увидев такое падение на счёте. Для большинства частных инвесторов ответ находится в диапазоне от пятнадцати до тридцати процентов, и стратегии с просадками за пятьдесят для них попросту не подходят, какой бы доходность ни была.
Проверить себя можно только опытом. Воображаемая терпимость к риску всегда выше фактической.
Где чаще всего ошибаются
- Оценка стратегии по короткому периоду без единой серьёзной просадки
- Сравнение доходностей стратегий с разным уровнем риска
- Игнорирование длительности восстановления: два года в минусе переносятся тяжело
- Расчёт просадки по итогам месяцев вместо дневных значений
Ко мне обращался человек, выбравший стратегию по годовой доходности около семидесяти процентов, а на истории она такой результат и показывала, но с просадками свыше шестидесяти процентов. Через четыре месяца портфель опустился вдвое, и он вышел в минусе, хотя стратегия в следующем полугодии полностью восстановилась и обновила максимум.
Длительность важнее глубины
Падение на сорок процентов с восстановлением за два месяца переносится легче, чем падение на двадцать пять процентов, затянувшееся на полтора года, при этом в первом случае вы видите движение вверх и сохраняете веру в подход, во втором каждый месяц подтверждает сомнения.
Поэтому наряду с глубиной смотрят время под водой — суммарный период, когда стоимость портфеля находилась ниже предыдущего пика, причём для многих стратегий эта величина оказывается неприятным сюрпризом даже при умеренной максимальной просадке.
Соотношение доходности и просадки
Полезный ориентир — отношение годовой доходности к максимальной просадке, и значение около единицы означает, что за каждый процент прибыли вы платите процентом просадки. Значения выше двух встречаются редко и требуют проверки: обычно за ними стоит либо короткая история, либо период, удачный именно для этой стратегии.
Проверка истории стратегии
Период наблюдения должен включать хотя бы один серьёзный спад рынка, а стратегия, показанная на отрезке непрерывного роста, не проверена вовсе: её просадки ещё не случились, а не отсутствуют как явление.
Просадка портфеля и отдельного актива
Эти величины не совпадают. Портфель из некоррелированных позиций проседает меньше худшего из своих компонентов, и в этом смысл распределения капитала между разными подходами.
Но в кризисные моменты корреляция растёт, и активы падают вместе, и рассчитывать на защиту диверсификацией в самый острый момент не стоит: именно тогда она работает хуже всего.
Что делать с этим знанием
Уменьшайте размер позиции вместо поиска стратегии без просадок, при этом половинный объём даёт половинную просадку при половинной доходности, и это рабочий способ подогнать чужую стратегию под свою переносимость. Второй инструмент — распределение капитала между несколькими подходами с разной природой доходности.
Смежные темы разобраны у нас. Вот основные. Общий раздел — стратегии и управление портфелем. Шире — статьи про криптокошельки. Оценку доходности разбирает материал как оценить доходность фарминга, а ончейн-показатели — раздел аналитика проектов.
Вопросы и ответы
Какая просадка считается нормальной?
Единой нормы нет. Всё зависит от класса активов и вашей личной переносимости риска. В криптовалютах просадки в тридцать-пятьдесят процентов случаются регулярно даже у широкого рынка, и стратегия с просадкой в десять процентов там скорее говорит о коротком периоде наблюдения, чем о выдающемся управлении.
Как понять свою переносимость до реальных потерь?
Точно — никак, но приблизиться можно. Посчитайте сумму в рублях, соответствующую заявленной просадке на вашем капитале, и честно оцените реакцию, причём разница между абстрактными тридцатью процентами и конкретной суммой обычно отрезвляет сильнее любых рассуждений о риске.
Стоит ли выходить при достижении максимальной просадки?
Это решение принимают до входа, а не в момент падения, и заранее заданный уровень выхода дисциплинирует и защищает от импульсивных решений, а выход по факту паники обычно происходит вблизи дна и лишает участия в восстановлении.
Вердикт
Стратегию выбирают по доходности, а бросают из-за просадки — и это главная причина, по которой хорошие стратегии приносят участникам убыток, при этом смотрите глубину падения и длительность восстановления до входа, а не после. Переносимую просадку определяйте в рублях, а не в процентах. И помните, что уменьшение позиции работает лучше поиска стратегии без просадок вовсе.
Данные сверяйте напрямую. Сводные исторические данные по рынку и агрегатор показателей децентрализованных протоколов позволяют проверить заявленные результаты стратегий.


Обсуждение
Добавить комментарий