
 62.743
 1.770

Включить криптовалюту в долгосрочный пенсионный план в России нельзя в прямом смысле слова: ни в обязательном пенсионном страховании, ни в программах негосударственных фондов цифровая валюта не предусмотрена как объект инвестирования. Остаётся другая конструкция — личный портфель с горизонтом в десятилетия, где цифровой актив занимает ограниченную долю. Это не совет и не рекомендация: разбираем, как считается такая доля и где конструкция ломается.
Разницу между планом и продуктом стоит проговорить. Пенсионный продукт — это договор с фондом и правила, установленные законом. Личный план — ваша таблица. И ваша дисциплина. Второе не хуже первого, но защиты, которая есть у регулируемого продукта, у него нет.
Какую задачу решает подход
Задача одна. Выдержать срок. Долгий горизонт решает не вопрос доходности, а вопрос поведения: он снимает необходимость реагировать на каждое движение рынка и тем самым убирает главный источник ошибок частного инвестора. Правило задаётся заранее. Дальше работает календарь, а не новости.
Правовая рамка при этом обязательна к пониманию. С 1 сентября 2026 года действует Федеральный закон от 04 августа 2026 года № 282-ФЗ. Определение цифровой валюты закреплено пунктом 1 статьи 2; запрет принимать цифровую валюту в качестве оплаты за товары, работы и услуги установлен частью 6 статьи 1; изъятия из запрета приведены в части 7 статьи 1. У Федерального закона от 31 июля 2020 года № 259-ФЗ утратили силу статьи 1, 1.1, 14, 14.2 и 14.3; действующая редакция открывается по тексту закона о цифровых финансовых активах.
Практический вывод из нормы: расплачиваться накопленным внутри страны нельзя, продавать за рубли — можно. Значит, план обязан включать шаг выхода в рубли. Не только шаг накопления. Выбор горизонта и стратегии под него разобран в материале о том, как выбрать стратегию под свой горизонт.
Как это работает на цифрах
Расчёт доли строится от допустимой просадки, а не от ожидаемой прибыли. Схема такая: вы задаёте предел падения всего портфеля, который выдержите без изменения плана. Дальше делите этот предел на исторически наблюдавшуюся глубину просадки по активу. Результат и есть граница доли.
Условный пример. Допустимая просадка портфеля — 10%. Историческая глубина падения по рисковому активу — 80%. Деление даёт 12,5% как предельную долю. Числа условные. Это механика, а не ориентир. Методика расчёта доли подробнее изложена в разборе о том, как определить долю рискованных активов.
| Параметр плана | Регулируемый пенсионный продукт | Личный портфель с долгим горизонтом | Что это меняет для вас |
|---|---|---|---|
| Состав активов | Ограничен нормами и правилами фонда | Определяется вами полностью | Свобода выбора и полная ответственность за него |
| Цифровая валюта в составе | Не предусмотрена | Возможна как ограниченная доля | Через пенсионный продукт такой доступ не получить |
| Защита накоплений | Надзор и установленные законом механизмы | Отсутствует | Риск хранения и утраты ключей целиком ваш |
| Дисциплина взносов | Обеспечена условиями договора | Зависит только от вас | Главная точка отказа личного плана |
| Выход в рубли | Выплаты по правилам продукта | Отдельная операция, которую надо спланировать | Приём цифровой валюты как оплаты в РФ запрещён |
Сценарий применения на конкретной сумме
Условный сценарий на 20 лет. Ежемесячный взнос 10 000 рублей, доля рискового актива 10%, то есть 1000 рублей в месяц. Остальное — в инструменты из регулируемых продуктов. Ребалансировка раз в год: если доля рискового актива выросла выше заданной границы, излишек переводится в консервативную часть портфеля, и это решение принимается по календарю, а не по ощущению.
Что в этом сценарии фиксировано, а что нет. Фиксирована доля. Фиксирована периодичность. Не фиксирована цена входа — она будет разной каждый месяц, и это свойство метода, а не недостаток. Регулярность покупок против разового входа сопоставлена в материале о том, как усреднять позицию без роста риска.
Где метод ломается
Первая точка отказа — дисциплина. Личный план держится на вашем решении продолжать, и у него нет внешнего механизма принуждения. Вторая — ребалансировка на падении. Продать выросшее легко. Докупить упавшее трудно. Третья точка отказа — пересмотр собственного правила под текущую цену, и она обнуляет весь замысел, поскольку план, который меняется вместе с рынком, перестаёт быть планом.
Четвёртая и самая недооценённая — изменение правового контура. Нормы менялись в 2020 и в 2026 годах, и предполагать неизменность регулирования на двадцать лет вперёд нет оснований. Оценки устойчивости финансовой системы и описание наблюдаемых рисков публикуются в обзорах финансовой стабильности Банка России.
Пятая — оценка результата по доходности вместо просадки. На длинном сроке важнее не средняя доходность, а переносимость худших участков, и это разобрано в материале о том, как оценить стратегию по просадке, а не по доходности.
Как встроить в собственный процесс
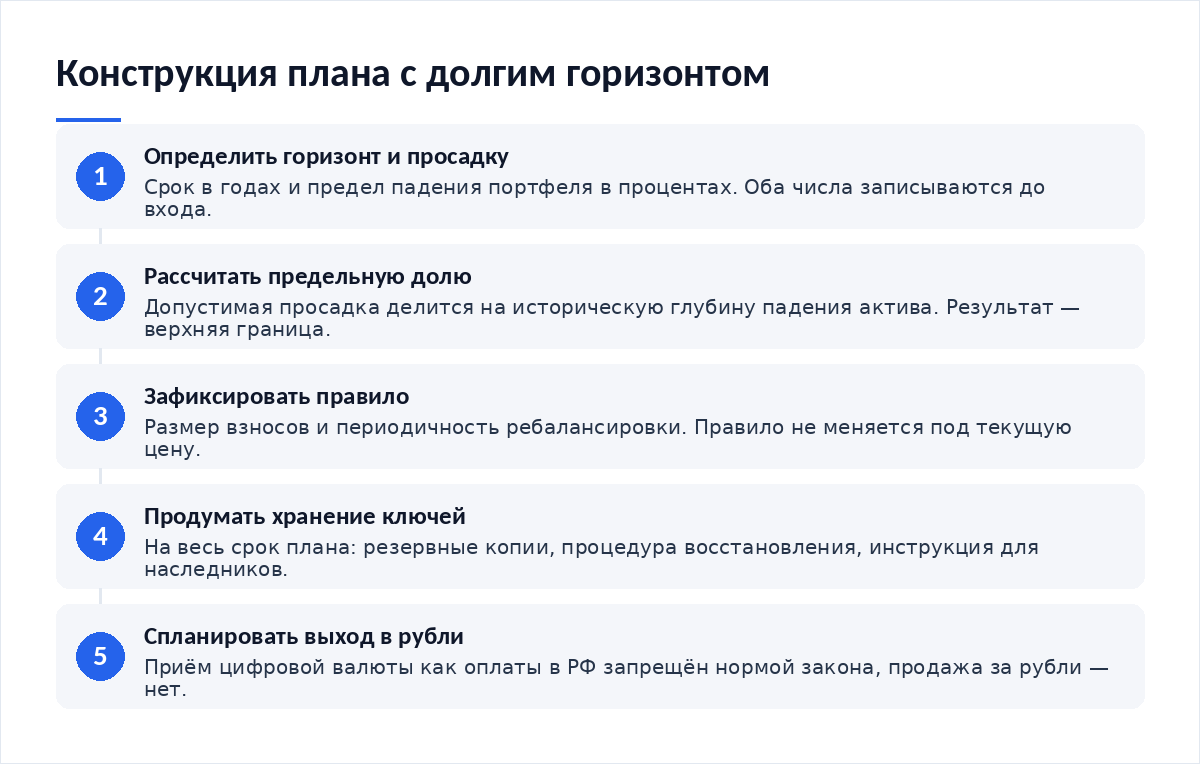
- Определите горизонт в годах и допустимую просадку портфеля в процентах. Оба числа запишите.
- Рассчитайте предельную долю рискового актива: допустимая просадка, делённая на историческую глубину падения.
- Зафиксируйте правило взносов и периодичность ребалансировки. Правило не меняется по новостям.
- Опишите схему хранения ключей и передачи доступа на весь срок плана.
- Спланируйте шаг выхода в рубли: расчёты цифровой валютой за товары и услуги в России запрещены нормой закона.
- Горизонт и допустимая просадка записаны числами
- Доля рискового актива выведена расчётом, а не выбрана на глаз
- Периодичность ребалансировки задана календарём
- Схема хранения рассчитана на весь срок, включая передачу доступа
- Шаг выхода в рубли продуман заранее
Итог
Криптовалюта в пенсионном продукте российского образца отсутствует, и это факт правового контура, а не предпочтение. Долгий горизонт как конструкция возможен в личном портфеле: доля считается от допустимой просадки, правило фиксируется заранее, хранение планируется на весь срок. Рекомендаций здесь нет — есть порядок расчёта и перечень точек отказа.
Материалы по теме
- Как выбрать стратегию под свой горизонт — от срока к правилу, а не наоборот
- Как определить долю рискованных активов — расчёт доли от допустимой просадки
- Как усреднять позицию без роста риска — регулярные взносы и цена входа
- Как оценить стратегию по просадке, а не по доходности — чем мерить результат на длинном сроке
Частые вопросы
Можно ли вложить пенсионные накопления в криптовалюту?
Нет. Ни обязательное пенсионное страхование, ни программы негосударственных фондов не предусматривают цифровую валюту как объект инвестирования. Доступ возможен только через личный портфель, который к пенсионным продуктам отношения не имеет и защиты, установленной для них законом, не получает.
Разрешено ли вообще владеть цифровой валютой в России?
Закон от 04 августа 2026 года № 282-ФЗ даёт определение цифровой валюты в пункте 1 статьи 2 и запрещает принимать её в качестве оплаты за товары, работы и услуги частью 6 статьи 1; изъятия перечислены в части 7 статьи 1. Запрет касается расчётов, а не самого факта владения.
Какую долю считать безопасной на длинном горизонте?
Универсального числа нет, и назвать его означало бы дать рекомендацию. Есть порядок расчёта: допустимая просадка портфеля делится на историческую глубину падения актива, результат и есть верхняя граница доли. Оба входных числа вы определяете сами, исходя из своих обстоятельств.
Что делать с хранением на срок в двадцать лет?
Планировать его как отдельную задачу. Носители устаревают. Доступы теряются. Память подводит. Нужны резервные копии в географически разных местах, записанная процедура восстановления и понятная наследникам инструкция о самом существовании этих активов, иначе накопленное за двадцать лет не найдёт владельца. Без этого раздела долгий план не доживает до своего срока.
Вердикт
Слово «пенсионный» в этой теме стоит заменить на «многолетний» — тогда конструкция становится честной. Регулируемого пенсионного продукта с цифровой валютой в России нет, а личный план работает ровно настолько, насколько хватает дисциплины и сохранности ключей. Из обращений читателей видно, что планы рушатся не на просадках, а на потерянном доступе и на пересмотре правила под текущую цену. Пишите правило до входа и храните его рядом с резервной копией.
Разборы стратегий и управления риском выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий