
 64.687
 1.810

При разборе серии убыточных решений считают сделанное, а не воображаемое. Записи об упущенном движении в журнале быть не может: цена, которой вы не воспользовались, не содержит ни вашего размера позиции, ни вашей точки выхода, ни вашего поведения в просадке. Поэтому «упущенная прибыль» — не данные, а оценка задним числом. Проверяемый факт существует только один: пропущенный сигнал, который был заранее описан правилами.
Какую задачу решает подход
Разбор серии нужен для поиска повторяющейся ошибки. Ошибка видна в исполненных сделках: размер позиции, точка входа, отступления от плана, поведение при убытке. Воображаемые сделки эту картину только засоряют. Хуже того, они подменяют вывод: вместо «я нарушил правило размера» получается «я мало торговал».
Отличие от смежной задачи важно. Выход из серии по заранее заданной просадке — это правило об остановке торговли, и оно разбирается отдельно. Здесь предмет другой: качество самого разбора, то есть какие записи допустимо считать данными; близкая логика описана в материале про то, как оценить стратегию по просадке, а не по доходности.
Как это работает на цифрах
Контрфактический расчёт разваливается на первом же допущении. Чтобы посчитать «упущенные» деньги, придётся задать четыре величины: размер позиции, точку входа, точку выхода и вашу реакцию на промежуточную просадку. Ни одна из них не зафиксирована. Любое сочетание даёт любой результат. Это не расчёт.
| Запись | Это данные | Что с ней делать при разборе |
|---|---|---|
| Исполненная сделка с результатом | Да, факт | Считать, сравнивать с правилом |
| Отступление от плана в сделке | Да, факт | Отмечать как причину, искать повтор |
| Сигнал по правилам, который не отработали | Да, если правило было записано заранее | Считать пропуском исполнения |
| Ход цены, который понравился потом | Нет, оценка задним числом | Исключить из разбора |
| Сделка знакомого или чужой результат | Нет, другие условия | Исключить из разбора |
Отсюда правило счёта. В журнал идут исполненные сделки и пропуски формализованных сигналов, а всё остальное остаётся за рамками. Пропуск сигнала считается по числу случаев, а не в деньгах: деньги здесь пришлось бы выдумать.
Сценарий применения на конкретной сумме
Возьмём условный счёт на 300 000 рублей и серию из восьми убыточных сделок — цифры взяты для расчёта и доходности не обещают. Участник выписывает сделки и видит: в первых трёх риск составлял процент капитала, в последних пяти вырос до трёх процентов. Вот это и есть ошибка серии. Она видна в записях. Домыслов не требуется.
Теперь сравним с разбором по «упущенному». Там участник отмечает два хода цены, которые не торговал, оценивает их в условные 40 000 рублей дохода и делает вывод, что надо чаще входить. Вывод противоположен фактическому: причина серии была в размере позиции, а не в числе сделок. Подход к увеличению позиции без роста риска разобран отдельно — как усреднять позицию без роста риска.
Где метод ломается
Первое: пропуски сигналов не считаются вовсе, и тогда реальная проблема исполнения прячется за отказом от контрфактики. Второе: правила не формализованы, поэтому «сигнал был» превращается в спор о памяти. Третье: журнал ведётся выборочно, и серия в нём выглядит короче, чем на счёте. Четвёртое: разбор делается с открытым графиком, где каждое прошедшее движение выглядит очевидным, а решение, принятое в неизвестности, кажется глупым.
Как встроить в собственный процесс
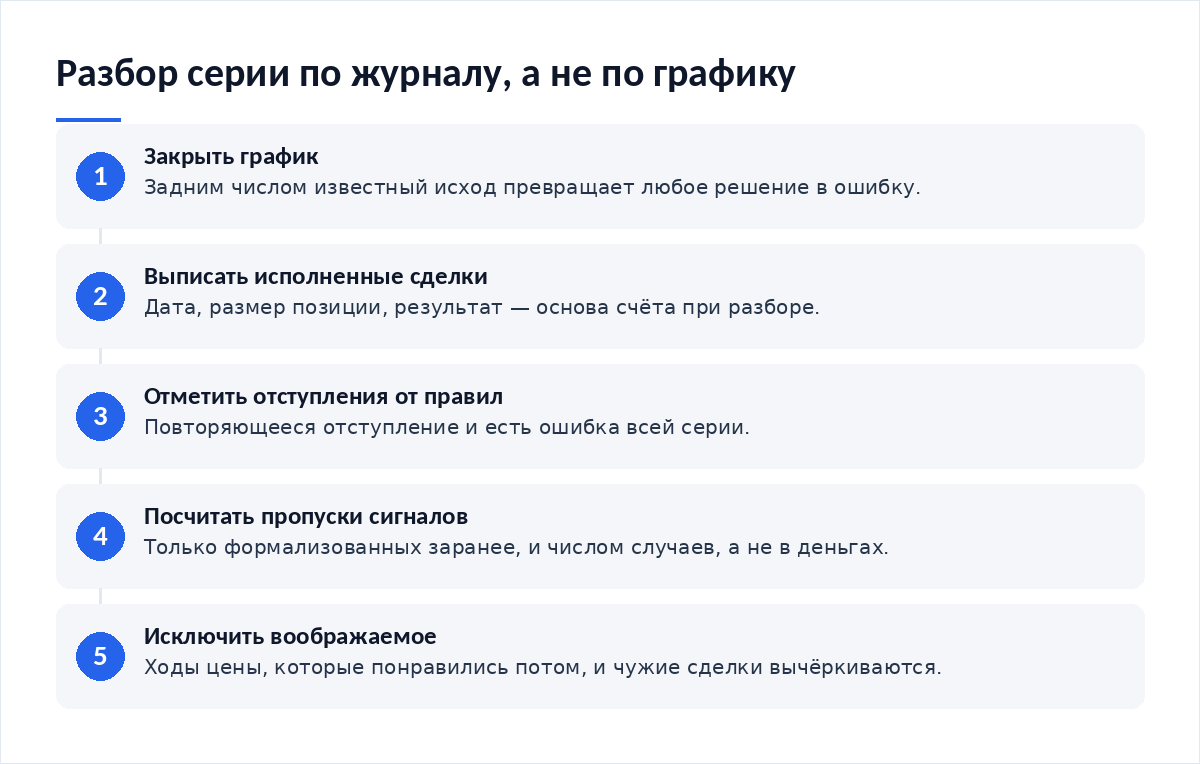
- Разбирайте серию по журналу, а не по графику: открытый график задним числом превращает любое решение в ошибку, поскольку исход уже известен, а неизвестность момента входа восстановить невозможно.
- Выпишите исполненные сделки с размером позиции и результатом. Это основа разбора. Без неё счёт невозможен.
- Отметьте отступления от правил. Повторяющееся отступление и есть ошибка серии.
- Посчитайте пропуски формализованных сигналов числом случаев, без денежной оценки.
- Вычеркните всё, чего в журнале нет. Чужие сделки тоже вычеркните. Условия были другие.
- В разборе нет сделок, которых не было.
- Пропуски сигналов посчитаны штуками, а не рублями.
- Размер позиции выписан по каждой сделке серии.
- Вывод опирается на повтор, а не на единственный случай.
Если вывод разбора — «нужно входить чаще», стоит проверить его на неудачном периоде: как это описано в материале про то, как проверить стратегию на неудачном периоде рынка. Для участников, у которых пропуск входа означает сдвиг плана, а не потерю, полезен разбор выбора между регулярностью и единичным решением: как выбрать между регулярными покупками и разовым входом. Системный контекст — доклад Совета по финансовой стабильности о рисках децентрализованных финансов.
Итог
Разбор серии считает сделанное: исполненные сделки, размер позиции, отступления от правил, пропуски заранее описанных сигналов. Упущенное движение данными не является, потому что в нём нет ни одной вашей величины. Денежная оценка такого движения выглядит убедительно и ведёт к выводу, противоположному фактическому.
Материалы по теме
- Как оценить стратегию по просадке, а не по доходности — какие величины в оценке проверяемы.
- Как усреднять позицию без роста риска — что происходит с размером позиции в серии.
- Как проверить стратегию на неудачном периоде рынка — как проверить вывод разбора.
- Как выбрать между регулярными покупками и разовым входом — когда пропуск входа не является потерей.
Частые вопросы
Разве не полезно знать, сколько я упустил?
Знать нечего: сумма упущенного собирается из допущений о размере позиции, входе, выходе и вашей реакции на просадку. Ни одно из них не зафиксировано. Полезно другое — число пропущенных сигналов, описанных правилами заранее. Этот показатель проверяем и сравним между периодами.
Чем пропущенный сигнал отличается от упущенного движения?
Сигнал был описан в правилах до события, поэтому его пропуск — факт исполнения, который фиксируется и считается. Упущенное движение выбирается после того, как цена сходила: критерия не было, был результат. Первое говорит о дисциплине, второе — о сожалении.
Как разбирать серию, если журнал велся не полностью?
По той части, которая есть, и честно отметить пробелы. Дописывать сделки по памяти не стоит: восстановленные задним числом размеры позиции обычно выглядят аккуратнее настоящих. Параллельно стоит наладить запись хотя бы трёх полей: дата, размер позиции, результат.
Что считать итогом разбора?
Одно изменённое правило, сформулированное из повторяющегося отступления. Не список наблюдений, не намерение «быть внимательнее». Если из восьми сделок в пяти нарушался размер позиции, итогом будет ограничение размера, а не обещание чаще смотреть график.
Вердикт
Журнал — не место для сожалений, а инструмент счёта. Он отвечает на один вопрос: что повторилось в сделках, которые были. Поиск упущенного подменяет этот вопрос другим и выводит участника к решению увеличить частоту сделок в самый неподходящий момент. Из обращений читателей видно, что разбор чаще всего делается с открытым графиком и заканчивается списком «надо было». Закройте график, откройте журнал. Разборы серий обсуждаем в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий