
 64.986
 1.825

Отслеживать календарь разлоков токенов и учитывать его в решениях — значит читать три величины по каждой дате: объём разблокировки в доле от обращения, категорию получателя и растянутость выдачи. Данные берут из контракта вестинга и документации проекта, а не из сводок. Разблокировка не равна продаже. Она лишь возвращает право распоряжаться. Дальше всё зависит от того, кому именно вернули это право. Сведения сверяйте на дату: расчёты ниже даны на 16 октября 2026 года.
Какую задачу решает подход
Календарь разлоков часто читают как расписание падений, и это ошибка измерения: он описывает не поведение цены, а изменение состава тех, кто способен продать, причём доля способных растёт постепенно и редко совпадает с долей желающих. Задача наблюдателя скромнее прогноза — понять, меняется ли структура предложения в его горизонте.
В обращениях читателей повторяется один вопрос: «разлок через неделю, выходить?» Ответ зависит не от факта разлока, а от его размера относительно обращения и от того, кто получает токены. Двадцать миллионов токенов фонду с четырёхлетним графиком и те же двадцать миллионов на разовую выплату участникам раннего раунда — события разного веса.
Второй смысл календаря — проверка собственного горизонта. Если ваш горизонт короче, чем период основных разблокировок, вы живёте внутри меняющейся структуры предложения, и это надо учитывать при назначении доли. Логика назначения разобрана в материале о том, как определить долю рискованных активов.
Как отслеживать календарь разлоков токенов и учитывать его в решениях: цифры
Нужны три измерения. Первое — доля разблокировки в обращении. Второе — растянутость: обрыв или линейная выдача. Третье — запас спроса, то есть сколько дней среднего торгового объёма понадобится, чтобы впитать разблокированное.
Третья величина — самая полезная и самая редко считаемая. Разблокировка в 5% обращения на рынке с дневным объёмом в 2% обращения и на рынке с объёмом в 0,2% обращения — это два несопоставимых события: в первом случае речь о двух-трёх днях торговли, во втором — о двадцати пяти днях, и именно второй вариант создаёт давление, растянутое во времени.
| Источник данных | Что даёт | Чего не даёт | Как проверить |
|---|---|---|---|
| Контракт вестинга в обозревателе блоков. | Точные даты и объёмы, заложенные в код, и адрес получателя. | Не раскрывает, кто стоит за адресом, и не учитывает офчейн-договорённости. | Сверить функции выдачи и остаток на контракте с заявленным графиком. |
| Документация проекта и условия раундов. | Категории получателей, длину обрывов, заявленные доли команды и фондов. | Не отражает изменений, внесённых после публикации документа. | Сравнить версию документа с фактическим состоянием контракта на дату. |
| Публичные календари-агрегаторы. | Быстрый обзор ближайших дат по многим токенам сразу. | Расхождения с контрактом и округления, которые искажают долю к обращению. | Перепроверить каждую значимую дату по контракту вручную. |
| Сообщения команды и отчёты фонда. | Намерения по дальнейшему использованию токенов: стейкинг, резерв, гранты. | Не обязательны к исполнению и не проверяются автоматически. | Отследить движение с адреса после даты разблокировки. |
Расхождение между первой и третьей строкой встречается постоянно. Из редакционной практики: сводный календарь показывает дату, контракт — другую, разница в несколько дней, а при обрыве несколько дней меняют картину полностью.
Сценарий применения на конкретной сумме
Допустим, в портфеле условная позиция на 150 000 ₽, а через двадцать дней по календарю проходит разблокировка. Порядок действий такой.
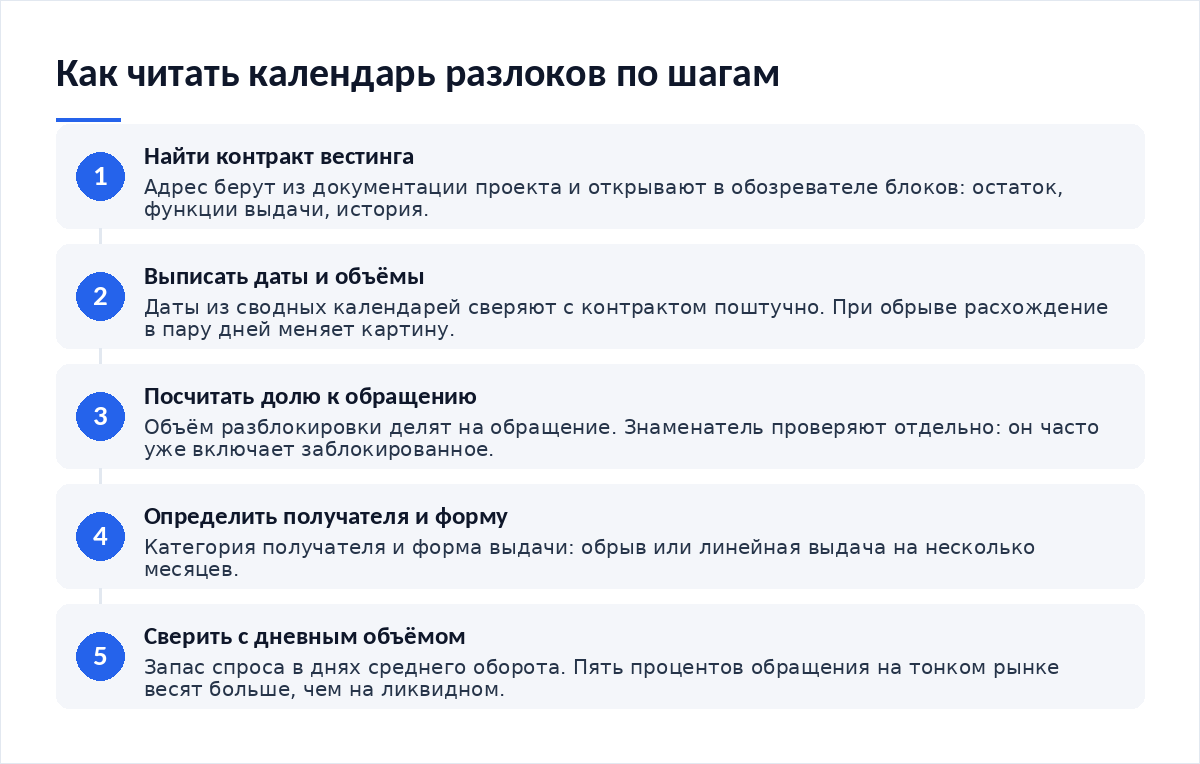
- Найдите адрес контракта вестинга в документации и откройте его в обозревателе блоков. Выпишите остаток и ближайшую дату выдачи.
- Посчитайте долю разблокировки в обращении. Доля ниже одного процента редко заслуживает отдельного решения.
- Определите форму выдачи. Обрыв и линейная выдача требуют разных реакций.
- Соотнесите объём с дневным оборотом. Получите запас спроса в днях.
- Сопоставьте дату с собственным горизонтом. Если горизонт измеряется годами, одна дата внутри него не меняет решения.
- Запишите в журнал дату, объём, долю и адрес. После разблокировки вернитесь и отметьте, что произошло с токенами фактически.
Шестой пункт важнее остальных. Без обратной сверки календарь остаётся гаданием, а с ней за несколько месяцев набирается собственная статистика по тому, как разблокировки этого конкретного проекта проходили раньше и чем они для цены заканчивались. Такой разбор поведения на прошлых датах близок к процедуре, описанной в материале о том, как проверить стратегию на неудачном периоде рынка.
Где метод ломается
Ломается он там, где разблокировку приравнивают к продаже.
- Токены никуда не идут. Разблокированное остаётся на адресе получателя, уходит в стейкинг, отправляется в залог или в долгосрочное хранение, и ни одно из этих движений не создаёт давления на цену в день выдачи. Право появилось, продажи нет.
- Продажа состоялась раньше. Крупные держатели закрывают риск до даты через внебиржевые сделки и производные, поэтому к моменту самой разблокировки её эффект уже распределён по рынку и частично учтён в цене.
- Обращение посчитано иначе. Если в показателе обращения уже учтены заблокированные токены, доля разблокировки занижается вдвое и больше, а решение принимается по цифре, которая происходящего не описывает. Знаменатель проверяют отдельно.
- График менялся. Условия вестинга пересматривают: сроки продлевают, обрывы сглаживают. Документ полуторагодовалой давности описывает не тот график, который исполняется.
- Данные подменяют решение. Календарь — вход в размышление, а не сигнал. Попытка торговать по датам разблокировок — это ставка на направление цены, и как раз такую ставку календарь обосновать не способен, сколько бы точных дат и объёмов в нём ни стояло.
Как встроить в собственный процесс
Без порога значимости календарь не работает. Без порога в журнал попадают десятки дат, и внимание размазывается ровным слоем по событиям разного веса, а решения всё равно принимаются по самым крупным. Порог удобно задать двумя условиями сразу: доля к обращению и запас спроса в днях, причём срабатывать он должен по обоим условиям, иначе в журнал опять попадут мелкие события на ликвидных рынках.
Частота проверки зависит от горизонта. Для длинного горизонта хватает одного обхода календаря в квартал; соотношение горизонта и частоты пересмотра разобрано в тексте о том, как выбрать стратегию под свой горизонт. Для короткого горизонта обход нужен чаще, но и смысла в нём меньше: на коротком отрезке структура предложения меняется слабо.
- Адрес контракта вестинга найден и открыт в обозревателе блоков.
- Даты из сводного календаря сверены с контрактом поштучно.
- Знаменатель — показатель обращения — проверен отдельно.
- Форма выдачи определена: обрыв или линейная выдача.
- Запас спроса посчитан в днях среднего объёма.
- Порог значимости задан двумя условиями и записан.
- После каждой значимой даты сделана обратная сверка факта.
Итог
Наблюдение за структурой предложения — вот чем полезен такой календарь, и ценность его в трёх цифрах: доля к обращению, растянутость, запас спроса в днях. Источником считается контракт, документация — пояснением к нему, сводный календарь — черновиком. Разблокировка даёт право продать и ничего не говорит о намерении. Оценивать влияние таких событий на портфель корректнее через просадку, а не через гипотетическую упущенную выгоду — подход описан в разборе о том, как оценить стратегию по просадке, а не по доходности.
Отраслевая рамка раскрытия сведений о выпуске и распределении токенов обсуждается на уровне международных органов: Совет по финансовой стабильности выпустил тематический обзор глобальной регуляторной рамки для операций с криптоактивами 16 октября 2025 года, а дорожную карту G20 по политике в отношении криптоактивов — 22 октября 2024 года. Российский контур сверяйте отдельно: с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ.
Частые вопросы
Правда ли, что перед разлоком цена всегда падает?
Нет. Падение перед датой наблюдается часто, но закономерностью не становится: крупные держатели закрывают риск заранее через внебиржевые сделки и производные, и к самой дате эффект оказывается распределён по рынку. Встречается и обратное движение. Единственный надёжный вывод из календаря — объём и дата появления права на продажу.
Где смотреть разлоки, если документации у проекта нет?
Смотрите в обозревателе блоков по адресу контракта вестинга. Видны остаток, функции выдачи и история переводов. Если контракта нет и токены лежат на обычных адресах, графика вестинга у проекта тоже нет — блокировка держится на обещании, и считать её расписанием нельзя.
Какую долю разблокировки считать значимой?
Порог задают два условия вместе: доля к обращению и запас спроса в днях среднего объёма. Разблокировка в один процент обращения на тонком рынке весит больше, чем пять процентов на ликвидном. Единой цифры нет, и подставлять чужой порог вместо своего смысла не имеет.
Нужно ли выходить из позиции перед крупным разлоком?
Это решение о доле, а не о календаре. Если дата попадает в горизонт и размер позиции таков, что одно событие меняет картину портфеля, проблема в размере. Календарь показывает, когда изменится структура предложения, а не когда продавать.
- Как определить долю рискованных активов — откуда берётся предел на одну позицию.
- Как проверить стратегию на неудачном периоде рынка — процедура обратной сверки на истории.
- Как выбрать стратегию под свой горизонт — чем длинный горизонт меняет частоту проверок.
- Как оценить стратегию по просадке, а не по доходности — метрика влияния событий на портфель.
Первоисточники для сверки: документы Совета по финансовой стабильности по криптоактивам и обзоры рисков финансовых рынков Банка России.
Вердикт
Польза от календаря ровно в той мере, в какой вы готовы считать три величины и делать обратную сверку после каждой даты. Без сверки он превращается в коллекцию поводов для беспокойства, а с ней — в источник собственной статистики по конкретному проекту. Контракт вестинга старше любой сводки: расхождение в несколько дней при обрыве меняет весь расчёт. И главное: разблокировка возвращает право распоряжаться, но не создаёт продавца. Свежие проверки календарей и разборы выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий