
 65.090
 1.829

Правильно закрыть позицию и зафиксировать результат — значит довести сделку до записи, а не до нажатия кнопки. Результатом считается разница между фактически полученным и фактически уплаченным за вычетом всех издержек, в одной расчётной единице и с указанием срока удержания, иначе сравнить эту сделку с другими не выйдет. Пока запись не сделана, результата нет. Есть изменение остатка на счёте. Расчёты ниже условные и даны на 16 октября 2026 года.
Какую задачу решает подход
Закрытие — это не конец сделки, а середина. После него остаётся работа, которую пропускают чаще всего: посчитать нетто-результат, привести его к сопоставимому виду и занести в журнал так, чтобы через год эту сделку можно было поставить рядом с другими и сравнить честно. В обращениях читателей нетто-результат почти никогда не отличается от брутто — издержки теряются.
Нереализованная часть к результату не относится. Если позиция закрыта частично, остаток живёт по текущей цене и меняется каждый день, а смешивать его с зафиксированной прибылью нельзя — иначе получается показатель, который переписывает сам себя. Это одна из причин, по которой оценивать портфель корректнее через просадку: подход разобран в материале о том, как оценить стратегию по просадке, а не по доходности.
Как правильно закрыть позицию и зафиксировать результат: расчёт на цифрах
Возьмём условную сделку и доведём её до конца.
Разница между 28% и 27,2% выглядит мелкой. На двадцати сделках в год она перестаёт быть мелкой. Издержки — единственная часть результата, которая известна точно и заранее, и отказ от её учёта искажает всю накопленную статистику в одну сторону — в сторону завышения.
Годовое выражение нужно для другого. Без него сделка на семь месяцев и сделка на три недели лежат в журнале как равные, хотя заняли разное время и разный объём внимания, и выбрать между двумя подходами по такому журналу нельзя. Срок удержания — обязательное поле, а не примечание.
| Показатель | Что измеряет | Где берётся | Типичная ошибка |
|---|---|---|---|
| Брутто-результат. | Разницу цен входа и выхода без издержек. | Из цен сделок в выписке операций. | Принимается за итог сделки и попадает в журнал как результат. |
| Нетто-результат. | Тот же итог после вычета комиссий, спреда и сетевых сборов. | Из выписки операций плюс история переводов в сети. | Сетевые сборы не учитываются, потому что списаны в другой единице. |
| Результат на вложенное. | Долю нетто-итога от суммы, фактически потраченной на вход. | Расчётом: нетто делится на вход вместе с комиссией входа. | Знаменателем берут цену позиции без комиссии входа. |
| Результат в годовом выражении. | Приведение итога к единому сроку для сравнения сделок. | Расчётом из нетто-итога и числа дней удержания. | Короткие сделки сравниваются с длинными напрямую, без приведения. |
| Нереализованная часть. | Текущую переоценку остатка, который не закрыт. | Из текущей цены и объёма остатка на дату отчёта. | Складывается с реализованным итогом в один показатель. |
Сценарий применения на конкретной сумме
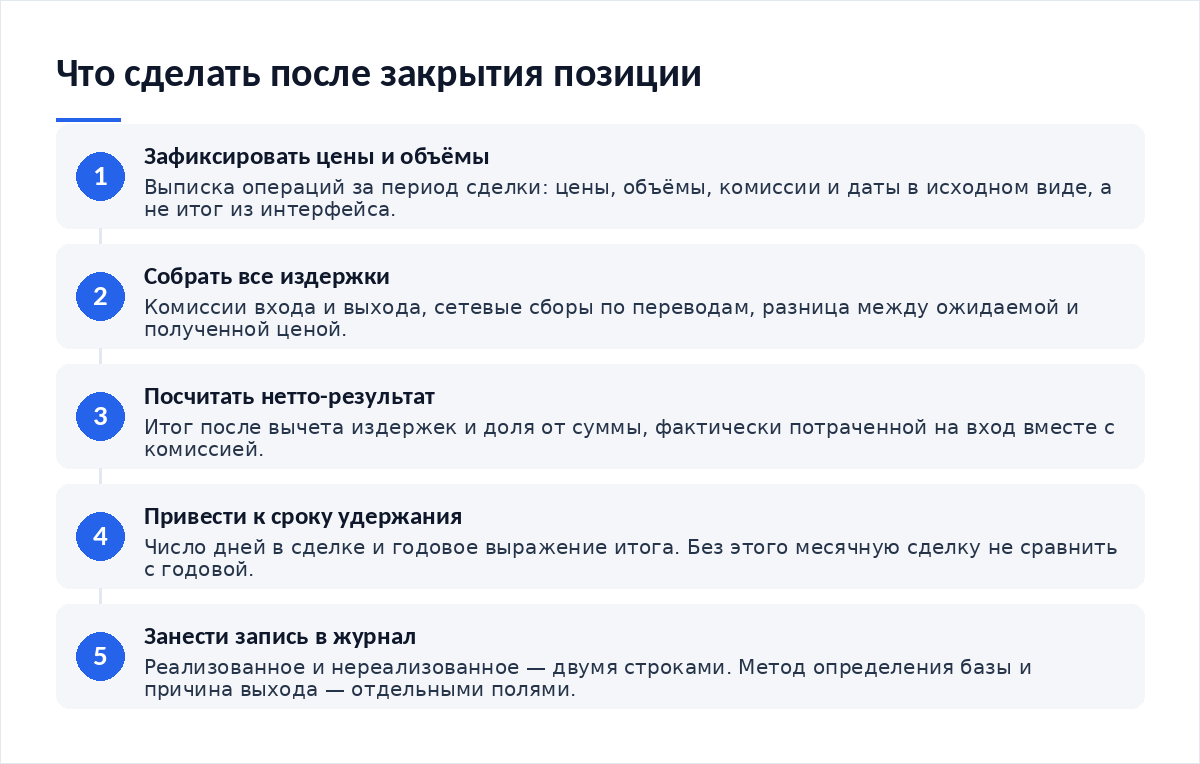
Порядок после закрытия той же условной позиции на 100 000 ₽ выглядит так.
- Выгрузите выписку операций за период сделки. Нужны цены, объёмы, комиссии и даты в исходном виде, а не итоговая цифра из интерфейса.
- Соберите издержки целиком: комиссии входа и выхода, сетевые сборы по всем переводам, разницу между ожидаемой и полученной ценой.
- Приведите всё к одной расчётной единице. Если часть издержек списана в токене сети, пересчитайте по курсу на дату операции, а не на сегодня.
- Посчитайте нетто-результат и результат на вложенное. Второе — для сравнения с другими сделками.
- Разделите реализованное и нереализованное, если выход был частичным. Два показателя, две строки.
- Определите базу для оставшегося объёма: какая именно партия считается закрытой. Метод выбирается один раз и дальше не меняется.
- Сохраните первичные подтверждения: выписку, хеши переводов, скриншоты условий. Без них расчёт недоказуем.
- Занесите запись в журнал и отметьте причину выхода отдельным полем.
Шестой пункт создаёт больше путаницы, чем остальные вместе. Если позиция набиралась частями по разным ценам, при частичном выходе надо решить, какая партия закрыта: самая ранняя или усреднённая по всему набранному объёму, и решение это фиксируется один раз. Выбор влияет и на показанный результат, и на базу остатка — тема разобрана в материале о том, как усреднять позицию без роста риска и почему набор частями требует отдельного учёта.
Налоговый след и записи
Налоговые последствия определяются налоговым законодательством, а не интерфейсом площадки. Практический вывод для журнала один: расходы на приобретение подтверждаются документами, поэтому выписки и подтверждения переводов нужны не для статистики, а как первичные документы к возможному расчёту налоговой базы.
Правовую рамку сверяйте на дату. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, а статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ. Конкретные ставки, сроки подачи и формы отчётности проверяйте по действующей редакции Налогового кодекса и разъяснениям налогового органа, а не по статьям в сети и не по пересказам прошлых лет.
Где метод ломается
- Две расчётные единицы. Позиция открыта за рубли, закрыта в стейблкоине, результат посчитан в стейблкоине. Курс самой расчётной единицы при этом меняется, и часть результата оказывается вне расчёта.
- Переводы приняты за сделки. Перемещение между своими кошельками меняет остатки, но результата не создаёт. В журнале такие операции идут отдельной категорией, иначе число «сделок» растёт на пустом месте.
- База остатка потеряна. После нескольких частичных выходов без фиксации метода неизвестно, по какой цене куплен остаток. Дальнейшие расчёты становятся приблизительными навсегда.
- Издержки в чужой единице. Сетевой сбор списан в токене сети, пересчитан по сегодняшнему курсу вместо курса на дату операции. Ошибка небольшая на одной сделке и накопительная на серии.
- Результат подогнан под ожидание. Самый частый случай — выбор удобного периода сравнения. Сделка, закрытая в сильный месяц, сравнивается со средним по году, и вывод получается заказанным заранее.
Последний пункт — не бухгалтерия, а методология. По данным Банка России в обзоре рисков финансовых рынков за сентябрь 2026 года, спреды корпоративных облигаций к ОФЗ сузились у бумаг с высоким рейтингом и существенно расширились у бумаг с рейтингами «А» и «ВВВ»: один и тот же период для разных инструментов оказался разным по сути. Сравнение сделок требует одинаковых условий на обоих концах.
Как встроить в собственный процесс
Журнал закрытий отличается от журнала входов. Полей меньше, но все обязательные: дата открытия, дата закрытия, число дней, вход с комиссией, выход с комиссией, издержки отдельной строкой, нетто-результат, результат на вложенное, причина выхода, метод определения базы.
Привычку удобно привязать к действию, а не к расписанию: запись делается в тот же день, когда закрыта позиция. Отложенная на неделю запись теряет половину деталей, а отложенная на месяц превращается в реконструкцию по памяти. Регулярность здесь работает так же, как в выборе между регулярными покупками и разовым входом — предсказуемость процедуры важнее её идеальности, потому что соблюдается она изо дня в день.
- Выписка операций запрошена в день закрытия позиции.
- Издержки собраны полностью, включая сетевые сборы.
- Все суммы приведены к одной расчётной единице по курсам на даты операций.
- Реализованная и нереализованная части разведены по двум строкам.
- Метод определения базы зафиксирован и не меняется между сделками.
- Первичные подтверждения сохранены отдельно от журнала.
- Срок удержания в днях записан, результат приведён к годовому виду.
Итог
Зафиксированный результат — это запись с издержками, сроком и подтверждениями, а не цифра в приложении. Брутто-итог годится для разговора, нетто — для решений. Нереализованную часть держат отдельно и не складывают с реализованной. И срок удержания пишут всегда: без него журнал не позволяет сравнить ни две сделки, ни два подхода. Какой срок считать нормальным для вашего случая — вопрос горизонта, он разобран в тексте о том, как выбрать стратегию под свой горизонт и как горизонт меняет допустимую частоту сделок.
Частые вопросы
Считать результат в рублях или в стейблкоине?
В той единице, в которой вы живёте и тратите. Если расходы рублёвые, журнал ведут в рублях, иначе курс расчётной единицы становится скрытой частью результата. Вести можно обе колонки, но главной остаётся одна — та, по которой принимаются решения о размере следующей позиции.
Нужно ли учитывать проскальзывание, если его не показали?
Нужно, и считается оно разницей между ценой, на которую вы рассчитывали при отправке заявки, и средней ценой исполнения, которую выписка показывает отдельной строкой. На спокойном рынке разница мелкая. На тонком рынке и при крупном объёме она способна превысить обе комиссии вместе.
Что писать в поле «причина выхода»?
Фактическую причину в двух-трёх словах: достижение цели, срабатывание ограничения убытка, пересмотр доли, потребность в деньгах. Поле выглядит необязательным, но через год именно оно показывает, какие выходы были решением, а какие реакцией на движение цены, и соотношение между ними обычно оказывается неприятным.
Как сравнить сделку на месяц и сделку на год?
Приведением к годовому выражению из нетто-результата и числа дней удержания. Прямое сравнение процентов без приведения даёт неверный вывод в пользу коротких сделок. Учитывайте и то, что короткие сделки несут издержки чаще, а значит, их нетто-результат проседает сильнее.
- Как оценить стратегию по просадке, а не по доходности — почему нереализованное держат отдельно.
- Как усреднять позицию без роста риска — откуда берётся база при частичном выходе.
- Как выбрать между регулярными покупками и разовым входом — предсказуемость процедуры.
- Как выбрать стратегию под свой горизонт — какой срок удержания считать нормой.
Первоисточники для сверки: раздел налогового законодательства на сайте ФНС России и обзоры рисков финансовых рынков Банка России.
Вердикт
Сделка заканчивается записью, и всё, что не записано, со временем превращается в приятное воспоминание о брутто-результате. Сильнее всего на итог влияет не цена выхода, а дисциплина сбора издержек и выписок в день закрытия: восстановить их позже удаётся не всегда, а иногда и вовсе невозможно. Метод определения базы и расчётную единицу выбирают заранее и не меняют — иначе журнал перестаёт быть источником сравнений. Приведение к сроку удержания стоит тех трёх минут, которые на него уходят. Разборы и шаблоны записей выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий