
 81.500
 2.403


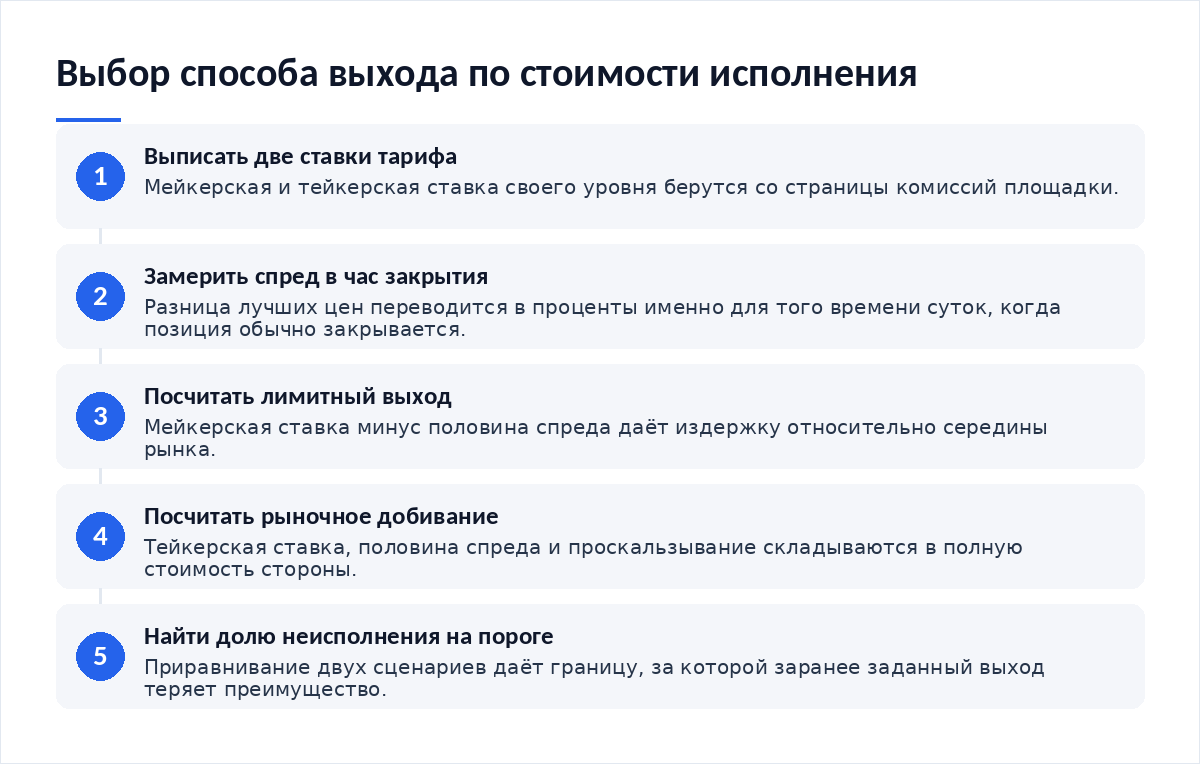
Как учитывать комиссию мейкера и тейкера и заранее задать точку выхода: посчитайте две цены закрытия позиции — по своему лимиту и по рынку. Лимит стоит мейкерской ставки и отдаёт вам половину спреда. Рыночное добивание стоит тейкерской ставки, половины спреда и проскальзывания. Разницу умножьте на вероятность того, что лимит не исполнится. Получится порог, за которым заранее заданный выход перестаёт быть дешевле.
Какая задача решается заранее заданной точкой выхода
Задача не психологическая, а расчётная. Трейдер выбирает между двумя способами закрыть позицию, и у каждого своя цена, которая складывается из ставки тарифа, положения заявки относительно середины рынка и качества книги в момент исполнения. Лимитная заявка добавляет ликвидность, платит мейкерскую ставку и исполняется по вашей цене — то есть выше середины рынка при продаже. Рыночная заявка забирает ликвидность, платит тейкерскую ставку, отдаёт половину спреда и ещё немного теряет на проскальзывании.
Регуляторы сдвигают эту арифметику в сторону прозрачности. Регламент (ЕС) 2023/1114 о рынках криптоактивов вступил в силу в июне 2023 года, полностью применяется с декабря 2024 года, а переходный период для ранее работавших компаний продлён до 1 июля 2026 года (материалы ESMA о применении MiCA, сверено 15 октября 2026 года). Смысл для частного трейдера сводится к одному: условия и издержки должны быть известны до сделки, а не после.
Значит, точку выхода можно посчитать заранее. Нужны четыре числа: две ставки, спред и типовое проскальзывание для вашего размера. Все четыре доступны до сделки. Ни одно не требует прогноза цены.
Как учитывать комиссию мейкера и тейкера: шаги с параметрами
- Выпишите мейкерскую и тейкерскую ставку своего уровня со страницы тарифов площадки.
- Замерьте спред по паре в тот час, когда обычно закрываете позиции, и переведите его в проценты от средней цены.
- Поднимите выгрузку прошлых сделок и посчитайте среднее проскальзывание рыночных заявок вашего размера.
- Посчитайте издержку лимитного выхода: мейкерская ставка минус половина спреда, которую вы получаете как цену лучше середины.
- Посчитайте издержку рыночного выхода: тейкерская ставка плюс половина спреда плюс проскальзывание.
- Оцените долю неисполненных лимитов по своей истории за последний месяц.
- Подставьте долю в формулу ожидаемой издержки и сравните два сценария в рублях.
Расчёт на примере суммы
Лимитный выход. Вы платите 0,02% ставки, но продаёте на 0,02% выше середины рынка, потому что стоите на стороне предложения и ваша цена становится той самой лучшей котировкой, по которой приходит встречная рыночная заявка. Эффективная издержка относительно середины — ноль. В рублях это 0 ₽ против 50 ₽ чистой комиссии, которую компенсирует цена.
Рыночный выход считается длиннее. К 0,06% тейкерской ставки прибавляются 0,02% половины спреда и 0,05% проскальзывания, в сумме 0,13% от нотионала, или 325 ₽ за одну сторону — и это при спокойной книге, без новостного фона и без крупной заявки, которая снимала бы сразу несколько уровней стакана.
Теперь главное. Лимит исполняется не всегда. Предположим, в трети случаев цена проходит мимо и позицию приходится добивать по рынку через двадцать минут, когда она ушла на 0,15% против вас. Ожидаемая издержка лимитного сценария: 0,65 × 0 + 0,35 × (0,13% + 0,15%) = 0,098%, то есть 245 ₽. Дешевле рыночного выхода на 80 ₽.
| Способ закрытия позиции | Из чего складывается издержка | Итог в процентах от нотионала | В рублях на 250 000 ₽ |
|---|---|---|---|
| Лимитный выход, заявка исполнилась | Условная ставка мейкера 0,02% минус половина спреда 0,02% | 0,00% | 0 ₽ |
| Рыночный выход сразу | Условная ставка тейкера 0,06% плюс половина спреда 0,02% плюс проскальзывание 0,05% | 0,13% | 325 ₽ |
| Лимит не исполнился, добивание через 20 минут | Издержка рыночного выхода 0,13% плюс смещение цены 0,15% | 0,28% | 700 ₽ |
| Ожидаемая издержка лимитного плана при доле неисполнения 35% | Взвешенная сумма двух исходов | 0,098% | 245 ₽ |
Порог считается в одну строку. Приравняйте долю неисполнения, умноженную на 0,28%, к 0,13% рыночного выхода. Получится 46%. Число запоминается. Проверять его стоит ежемесячно. Пока лимит срабатывает чаще, чем в половине случаев, заранее заданная точка выхода дешевле добивания по рынку. Хуже этой доли — преимущество исчезает.
Что видно в стакане и как это читать
Вероятность исполнения лимита читается по книге. Смотрите на объём перед вашей ценой: он показывает, сколько ещё должно быть исполнено, прежде чем очередь дойдёт до вас. Заявка в конце плотного уровня ждёт дольше. На пустом уровне она исполняется первой, но и цена до неё может не дойти, а значит, выбор цены лимита — это всегда обмен скорости исполнения на качество получаемой котировки.
Второй ориентир — скорость обновления лучших цен. Частая смена лучшей котировки говорит о живой книге, где лимит, стоящий в одном тике от середины, имеет высокие шансы. Застывший стакан означает обратное: цена двигается редкими скачками, лимит либо исполнится весь сразу, либо не исполнится вовсе, и промежуточного сценария с постепенным набором объёма по вашей цене в такой книге ожидать не стоит.
Стоп-лимит добавляет третий слой. Он срабатывает по триггеру, но исполняется только по указанной цене — и при быстром движении остаётся неисполненным, оставляя позицию открытой. Стоп-маркет исполнится всегда, зато по тейкерской ставке и с проскальзыванием, которое в момент срабатывания заметно выше спокойного уровня, потому что триггеры большинства участников стоят примерно на одних и тех же круглых отметках.
Ошибки, из-за которых заявка не исполняется
- Точка выхода записана как цена, но без способа исполнения.
- Лимит стоит ровно на круглом уровне, где скапливаются чужие заявки, и исполняется последним.
- Для стоп-лимита выбрана нулевая разница между триггером и ценой исполнения.
- Доля неисполненных лимитов не измерена, и порог считается на глаз.
- Проскальзывание берётся из спокойного часа, а добивание происходит в движении.
- Комиссия учтена один раз, хотя круг состоит из двух сторон.
В обращениях читателей часто встречается смешанный случай. Человек ставит лимит, ждёт, нервничает и снимает его за минуту до исполнения, чтобы закрыться по рынку. Итог — худшая из двух цен и полная тейкерская ставка сверху. Ожидание оплачено. Результата нет. Правило помогает: если точка выхода задана, то задано и время ожидания, по истечении которого автоматически включается запасной способ закрытия — и решение принимается не в момент напряжения, а заранее, на спокойную голову.
Итог
- Записал точку выхода вместе со способом исполнения.
- Выписал мейкерскую и тейкерскую ставку своего уровня.
- Замерил спред в тот час, когда закрываю позиции.
- Посчитал проскальзывание по собственной выгрузке.
- Измерил долю неисполненных лимитов за месяц.
- Нашёл порог, за которым лимитный выход теряет преимущество.
- Задал время ожидания и запасной способ закрытия.
Рядом полезно держать смежные расчёты. Разбор того, как настроить сетку заявок, показывает ту же арифметику на серии уровней, а материал о том, как работают страховой фонд и автоматическое сокращение позиций, объясняет, что происходит, когда выход не задан вовсе. Про отклонения котировок рассказывает сравнение биржевой и ончейн-цены токена, а логику автоматических докупок разбирает инструкция, как настроить бот усреднения.
- Как настроить сетку заявок — издержка на серии лимитных уровней.
- Как работают страховой фонд и автоматическое сокращение позиций — сценарий без заданного выхода.
- Как сравнить биржевую и ончейн-цену токена — откуда берутся отклонения котировок.
- Как настроить бот усреднения — автоматические докупки и их стоимость.
Частые вопросы
Почему лимитный выход может стоить ноль?
Относительно середины рынка — да, при условии что мейкерская ставка не превышает половину спреда. Вы продаёте выше середины и платите небольшой процент. Если спред узкий, а мейкерская ставка выше его половины, преимущество исчезает и лимит оказывается дешевле рынка, но не бесплатным.
Как измерить долю неисполненных лимитов?
Выгрузите историю ордеров за месяц и разделите количество отменённых заявок на общее количество выставленных. Считайте отдельно по времени суток и по размеру: дневные и ночные показатели различаются. Эта доля и подставляется в формулу порога вместо условных тридцати пяти процентов, после чего граница сдвигается в вашу сторону или против неё — и становится видно, какой способ выхода дешевле лично для вас.
Что выбрать — стоп-лимит или стоп-маркет?
Стоп-лимит защищает от плохой цены, но может оставить позицию открытой. Стоп-маркет гарантирует закрытие ценой проскальзывания. Решение зависит от того, какой риск дороже в вашей ситуации. Материал не даёт торговых рекомендаций, он показывает, как посчитать обе стоимости в рублях.
Нужно ли пересчитывать порог при смене уровня тарифа?
Обязательно. Порог зависит от разницы между тейкерской и мейкерской ставкой: чем она больше, тем выгоднее лимитный выход. При переходе на следующий уровень оборота обе ставки меняются неравномерно, и граница сдвигается. Пересчёт занимает минуту, а экономию даёт на каждой сделке.
Вердикт
Заранее заданная точка выхода — не дисциплина ради дисциплины, а способ выбрать дешёвую сторону сделки. Лимит отдаёт вам половину спреда и мейкерскую ставку вместо тейкерской, но берёт плату риском неисполнения. Этот риск измерим: достаточно посчитать долю отменённых заявок по собственной истории. Порог в районе половины случаев легко запомнить, однако для каждого тарифа и каждой пары его стоит считать заново.
Разборы с расчётами публикуются в нашем Telegram-канале Cryptium.
Источники: материалы ESMA о применении регламента MiCA и бюллетень Комиссии по ценным бумагам США о влиянии комиссий на портфель.




Обсуждение
Добавить комментарий