
 80.500
 2.342

Как учитывать комиссию мейкера и тейкера перед выходом важной статистики: прибавьте к ставке площадки вторую часть издержки — половину спреда и проскальзывание, которые в минуту публикации вырастают в разы. Ставка в тарифе остаётся прежней. Меняется цена исполнения. Поэтому считайте не процент из прайс-листа, а полную стоимость круга при том спреде, который фактически стоит в стакане за минуту до релиза и сразу после него.
Какая задача решается перед выходом важной статистики
Задача одна. Отделить ту часть издержки, которая зафиксирована договором с площадкой, от той, которая зависит от состояния книги заявок в конкретную минуту. Первая часть известна заранее и меняется раз в месяц по объёму оборота. Вторая живёт своей жизнью: маркетмейкеры снимают котировки перед публикацией данных, расстояние между уровнями растёт, и рыночная заявка того же размера проходит уже по другой средней цене.
Статистика выходит по расписанию. Бюро трудовой статистики США публикует индекс потребительских цен в 08:30 по восточному времени, и ближайшие релизы назначены на 10 ноября и 10 декабря 2026 года — это прямые данные из расписания релизов BLS, сверенные 15 октября 2026 года. Расписание известно за год. Значит, окно повышенной издержки можно нанести на календарь так же, как наносят дату экспирации.
Из обращений читателей видно типовую ошибку. Человек считает цель по движению цены, вычитает из неё одну только ставку тейкера, получает красивый результат на бумаге и дальше принимает решения, опираясь на число, в котором отсутствует половина фактической стоимости сделки. Фактическое исполнение оказывается хуже на величину, которую он не заложил, — и сделка, выглядевшая прибыльной в плане, закрывается в ноль.
Как учитывать комиссию мейкера и тейкера: шаги с параметрами
- Откройте страницу тарифов площадки и выпишите две ставки для своего уровня: мейкерскую и тейкерскую. Отдельно отметьте валюту списания и наличие скидки за оплату комиссии биржевым токеном.
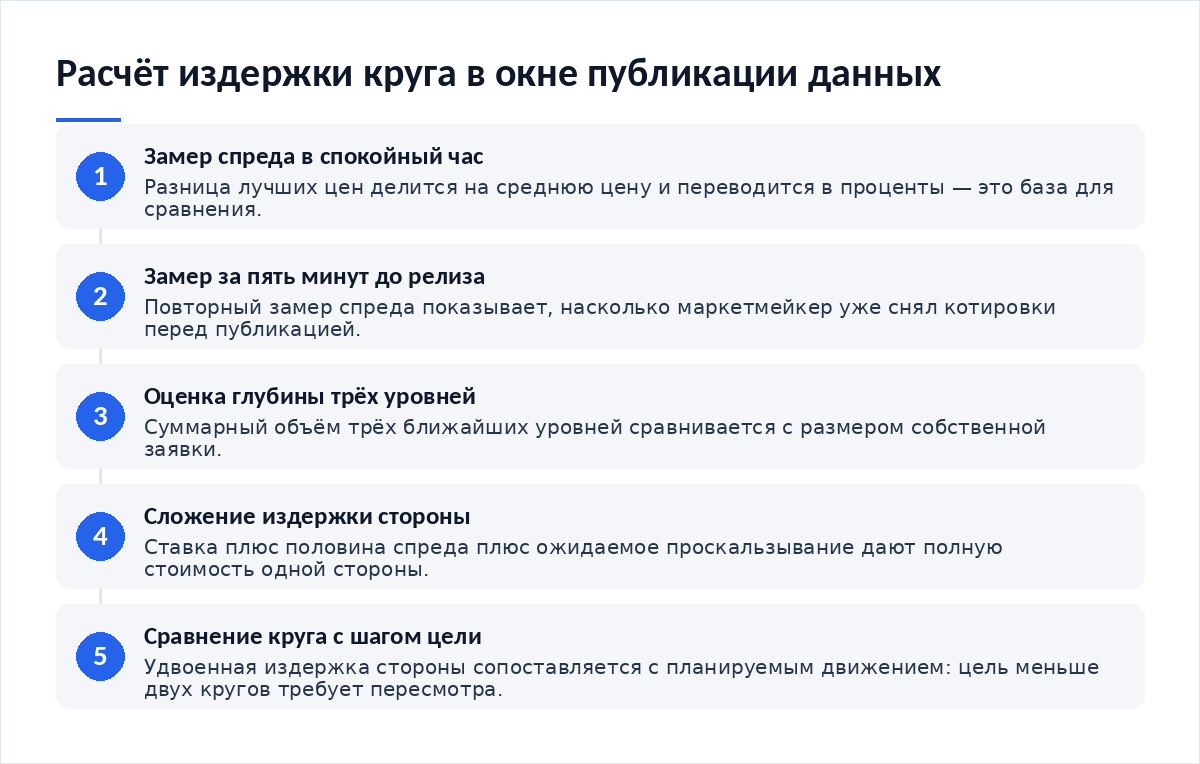
- Замерьте спред по торговой паре в спокойный час. Возьмите разницу между лучшей покупкой и лучшей продажей, поделите на среднюю цену, переведите в проценты.
- Повторите замер за пять минут до релиза и в первую минуту после. Записывайте оба значения, они понадобятся в расчёте.
- Оцените глубину. Сложите объём на трёх ближайших уровнях с нужной стороны и сравните с размером своей заявки.
- Сложите издержку стороны: ставка плюс половина спреда плюс ожидаемое проскальзывание. Умножьте на два — получите круг.
- Сопоставьте круг с шагом цели. Если цель меньше двух кругов, план требует пересмотра.
Расчёт на примере суммы
Считаем сторону в спокойный час. Тейкер отдаёт 0,05% ставки и 0,01% половины спреда: 0,06%, или 120 ₽. Круг из двух тейкерских сторон — 240 ₽. Теперь то же в минуту публикации: 0,05% ставки, 0,05% половины расширенного спреда, 0,06% проскальзывания. Выходит 0,16%, то есть 320 ₽ за сторону и 640 ₽ за круг.
Разница — 400 ₽ на двести тысяч. В процентах к нотионалу это 0,2%, и для сделки, рассчитанной на движение в три десятых процента, такая прибавка к издержке оставляет от замысла меньше трети первоначальной прибыли. Движение, которое окупало сделку в спокойный час, в окне релиза окупает её вдвое хуже.
| Состояние книги | Спред по паре | Издержка одной стороны при условной ставке тейкера 0,05% | Издержка круга на нотионал 200 000 ₽ |
|---|---|---|---|
| Спокойный час, маркетмейкер держит котировки | 0,02% | 0,06% от нотионала | 240 ₽ |
| За пять минут до публикации, часть лимитов снята | 0,05% | 0,09% от нотионала | 360 ₽ |
| Первая минута после публикации, глубина разрежена | 0,10% | 0,16% от нотионала с учётом проскальзывания 0,06% | 640 ₽ |
| Через пятнадцать минут, книга восстановилась | 0,03% | 0,065% от нотионала | 260 ₽ |
Строка с мейкерским входом считается иначе. При условной ставке мейкера 0,02% и исполнении лимита по своей цене половина спреда не вычитается — её получает тот, кто пришёл рыночной заявкой. Круг «мейкер на входе, тейкер на выходе» в спокойный час стоит 0,09%, то есть 180 ₽.
Что видно в стакане и как это читать
Перед публикацией стакан меняет форму. Сначала исчезают крупные лимиты на дальних уровнях, затем редеет ближняя зона, и лучшие цены начинают прыгать. Признак читается без приборов: количество уровней осталось прежним, а объём на каждом упал вдвое, и это значит, что книга стала декоративной — она выглядит плотной, но держит вдвое меньше. Ваша заявка на двести тысяч снимает уже не один уровень, а три или четыре. Средняя цена исполнения уедет.
Смотрите на три числа. Объём на лучшей цене, суммарный объём трёх уровней, расстояние между первым и третьим уровнем. Если ваш размер больше суммы трёх уровней, проскальзывание перестаёт быть погрешностью. Оно становится главной статьёй издержки — больше комиссии, и тогда выбор площадки по строке тарифа теряет смысл: решает не ставка, а то, сколько ликвидности стоит в книге в вашу минуту.
Отдельная история — частичное исполнение. Лимитная заявка может взять половину объёма по своей цене, а остаток останется висеть, пока цена уходит. Тогда у вас две позиции с разной ценой входа и один лимитный ордер, который уже не нужен. Такое чаще случается в первые секунды после релиза, когда минимальный ордер исполняется мгновенно, а крупный стоит.
Ошибки, из-за которых заявка не исполняется
- Рыночная заявка в первую минуту после публикации. Исполнится, но по средней цене, которую вы не планировали.
- Стоп-маркет на тонкой книге. Срабатывает по триггеру, а исполняется там, где нашлась ликвидность.
- Лимит выставлен ровно на границе спреда и не исполняется, потому что цена ушла, не коснувшись уровня.
- Цель рассчитана без издержки круга. Прибыль в плане есть, в выгрузке её нет.
- Комиссия списывается в активе покупки, а учёт ведётся в рублях. Курс пересчёта забыт, результат искажён.
- Размер заявки не сверен с глубиной. Минимальный ордер исполняется, ваш — дробится.
Ещё одна ошибка относится к планированию. Трейдер видит, что ставка тейкера низкая, и считает её полной стоимостью входа. В спокойный час разница невелика. В окне статистики вторая часть издержки превышает ставку втрое — и сравнение тарифов площадок теряет смысл, если не сравнивать заодно качество книги.
Итог
- Выписал обе ставки своего уровня и валюту списания.
- Замерил спред в спокойный час и перед релизом.
- Сложил объём трёх ближайших уровней и сравнил с размером заявки.
- Посчитал издержку круга в деньгах, а не в процентах.
- Сопоставил круг с шагом цели и отложил сделку, если цель меньше двух кругов.
- Нанёс даты публикации статистики на торговый календарь.
Полезно держать рядом разборы смежных механик. Настройка сетки заявок показывает, как издержка распределяется по шагу, а сравнение биржевой и ончейн-цены токена объясняет, откуда берётся расхождение котировок в моменты стресса. Для понимания работы защитных механизмов площадки пригодится материал о том, как работают страховой фонд и автоматическое сокращение позиций. А перечень традиционных активов на криптобирже подскажет, какие инструменты реагируют на макростатистику сильнее прочих.
- Как настроить сетку заявок — распределение издержки по шагу сетки.
- Как сравнить биржевую и ончейн-цену токена — причины расхождения котировок.
- Как работают страховой фонд и автоматическое сокращение позиций — что происходит при резком движении.
- Какие традиционные активы можно торговать на криптобирже — инструменты, чувствительные к макроданным.
Частые вопросы
Меняет ли площадка ставку комиссии в момент выхода статистики?
Ставка привязана к уровню оборота, а не к календарю новостей. Дорожает не тариф, а исполнение: спред расширяется, глубина редеет, рыночная заявка снимает больше уровней. Проверяйте свой уровень на странице тарифов в день сделки — он мог измениться по итогам месячного оборота, и это единственная регулярная причина пересчёта.
Как замерить проскальзывание, если сделки ещё не было?
Возьмите выгрузку прошлых сделок по той же паре и сопоставьте цену исполнения с лучшей ценой на момент отправки заявки. Разница в процентах и есть ваше типовое проскальзывание. Отдельно посчитайте его для спокойных часов и для минут вокруг публикации данных: значения различаются кратно.
Лимитная заявка перед релизом — это надёжнее?
Лимит снимает проскальзывание и половину спреда, но добавляет риск неисполнения. Цена может пройти мимо уровня или взять заявку частично. Решение зависит от того, что для вас дороже: несколько десятых процента издержки или вероятность остаться без позиции. Считайте оба сценария в деньгах.
Нужно ли вообще торговать в окне публикации?
Материал не даёт торговых рекомендаций. Арифметика говорит одно: порог окупаемости в окне выше. Если ваш план рассчитан на движение в две десятых процента, издержка круга в окне публикации съедает его целиком. Это повод пересчитать план, а не повод открывать или закрывать позицию.
Вердикт
Комиссия в тарифе — меньшая половина правды. Большая часть стоимости сделки в окне важной статистики рождается в стакане, и её видно заранее: по спреду, по глубине, по тому, как быстро маркетмейкер убирает котировки. Считайте круг в рублях, а не в процентах, — цифра отрезвляет. Календарь публикаций известен на год вперёд, и это редкий случай, когда дорогое время можно обойти без догадок.
Разборы и расчёты выходят в нашем Telegram-канале Cryptium.
Источники: расписание публикаций индекса потребительских цен Бюро трудовой статистики США и заявление ESMA о мерах защиты розничных инвесторов от 27 марта 2018 года.




Обсуждение
Добавить комментарий