
 80.139
 2.325

Сравнить исполнение на двух площадках — значит измерить не котировку в момент взгляда, а итоговую цену сделки с учётом всех удержаний. Считают эффективную цену: сумму денег, фактически ушедшую или полученную, делённую на исполненный объём. К ней добавляют три показателя — проскальзывание относительно середины спреда, долю исполненного объёма и время до исполнения. Замер делают одновременно, одинаковыми заявками, и повторяют серией. Единичная сделка ничего не доказывает.
Какая задача решается сравнением исполнения
Задача возникает, когда один и тот же инструмент доступен в нескольких местах, а разница в котировках выглядит незначительной. Разница в котировках и правда мала. Решает дело не она, а сумма четырёх слагаемых, каждое из которых способно перекрыть разницу котировок в несколько раз: ставка удержания по вашей ступени объёма, глубина стакана на нужном размере, качество исполнения во время всплеска и стоимость ввода-вывода средств.
Регуляторы оценивают качество исполнения теми же величинами. Комиссия по ценным бумагам США 6 марта 2024 года приняла поправки, расширяющие раскрытие статистики исполнения заявок: в отчётность вошли отношение эффективного спреда к котируемому, временные горизонты реализованного спреда, улучшение по размеру и среднее время до исполнения с точностью до миллисекунд и выше. Набор показателей взят не из воздуха — его стоит повторить и в частном замере.
Сравнение биржевой цены с ценой в сети — отдельная задача, и она решается иначе; порядок описан в разборе того, как сравнить биржевую и ончейн-цену токена и понять причину расхождения.
Как провести замер: шаги с параметрами
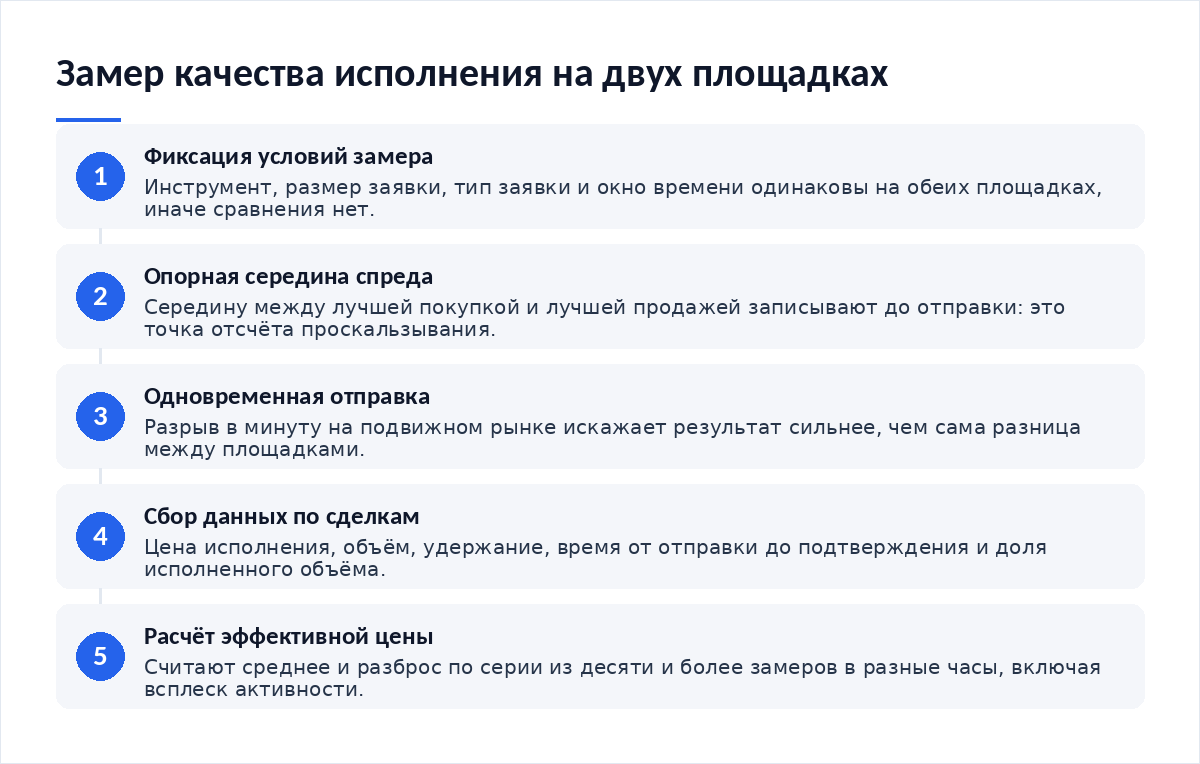
- Зафиксируйте условия: инструмент, размер одной заявки, тип заявки, окно времени. Параметры на обеих площадках одинаковы, иначе сравнения нет.
- Запишите опорную цену — середину между лучшей заявкой на покупку и лучшей на продажу в момент отправки. Это точка отсчёта для проскальзывания.
- Отправьте заявки с минимальной разницей по времени. Разрыв в минуту на подвижном рынке искажает результат сильнее, чем разница площадок.
- Соберите по каждой сделке: цену исполнения, объём, удержание, время от отправки до исполнения, долю исполненного объёма.
- Повторите серию не меньше десяти раз, в разные часы, включая период всплеска активности.
- Посчитайте среднее и разброс по каждому показателю. Сравнивают распределения, а не отдельные сделки.
Расчёт на примере суммы
Возьмём условные числа и подставим вместо них свои. Пусть середина спреда на момент отправки равна 100 единицам, а заявка на покупку исполнена по 100,12. Проскальзывание тогда составит 0,12% от опорной цены. Эффективный спред в терминах регуляторной методики — удвоенное отклонение от середины, то есть 0,24%. Запишите обе цифры.
Теперь удержание. Подставьте свою ставку из тарифной сетки площадки: ступень зависит от оборота за последние тридцать дней, и у двух площадок она редко совпадает. Если условная ставка равна 0,10%, итоговая цена покупки выходит 100,22 после удержания — сумма проскальзывания и удержания. На второй площадке при проскальзывании 0,05% и ставке 0,15% получится 100,20.
Вывод из расчёта противоположный ожиданиям: площадка с худшей ставкой удержания оказалась дешевле за счёт меньшего проскальзывания. Поэтому сравнивать тарифы без замера исполнения бессмысленно. Величины складываются, и преобладает та, что больше. Считайте обе.
Что видно в стакане и как это читать
| Показатель | Как считается | Что он ловит |
|---|---|---|
| Проскальзывание | Отклонение цены исполнения от середины спреда на момент отправки, в процентах от опорной цены | Нехватку глубины на вашем размере заявки |
| Эффективный спред | Удвоенное отклонение цены исполнения от середины спреда | Реальную цену немедленности, в отличие от видимого спреда в стакане |
| Доля исполненного объёма | Исполненный объём, делённый на объём заявки | Частичное исполнение, из-за которого остаток висит и дорожает |
| Время до исполнения | Разница между отправкой и подтверждением сделки, в миллисекундах | Задержки шлюза и перегрузку площадки в момент всплеска |
Глубина важнее верхней строки. Лучшая котировка показывает цену для минимального размера, а ваша заявка съедает несколько уровней. Отсюда практический приём: сложите объём всех уровней стакана на расстоянии, равном вашему допустимому проскальзыванию, и сравнивайте площадки по этой сумме, а не по лучшей котировке, которая относится к минимальному размеру.
Ошибки, из-за которых замер врёт
Ошибка первая — разнести заявки по времени. Рынок сместился. Вы измерили движение цены, а не разницу площадок. Ошибка вторая — делать вывод по одной сделке: разброс результатов на низколиквидном инструменте перекрывает разницу между площадками в разы, и случайное удачное исполнение легко принять за закономерность.
Ошибка третья — забыть про ступень тарифа: ставка удержания зависит от вашего оборота, и у двух площадок ступени разные. Ошибка четвёртая — не учесть стоимость ввода и вывода средств: на коротком горизонте она перевешивает всю экономию на исполнении. Ошибка пятая — описывать интерфейс и названия типов заявок по памяти: формулировки в справочных разделах площадок меняются, и сверять их надо перед каждым замером.
Отдельная ловушка — автоматические стратегии. Сетка и усреднение дробят объём, и замер по одной крупной заявке к ним неприменим; устройство таких инструментов разобрано в материалах о том, как настроить сетку заявок и как настроить бот усреднения. Для них считают средневзвешенную цену по всей серии. Иначе вывод ложный.
Итог
Сравнение площадок — это измерение четырёх величин на одинаковых условиях: проскальзывание, удержание, доля исполнения и время. Тарифная сетка сама по себе ничего не решает, глубина стакана часто весит больше. Замер требует серии и одновременности: без этих двух условий он измеряет не площадки, а движение рынка за те минуты, которые прошли между вашими заявками. Отдельно стоит учитывать условия работы с заёмными средствами — механика описана в разборе того, как работают страховой фонд и автоматическое сокращение позиций на бирже.
Частые вопросы
Какую цену брать за опорную?
Середину между лучшей заявкой на покупку и лучшей на продажу в момент отправки вашей заявки. Эта точка нейтральна к направлению сделки, поэтому от неё считают и проскальзывание, и эффективный спред, и её значение записывают до отправки заявки, а не восстанавливают задним числом. Цена последней сделки в роли опорной хуже: она отражает чужое направление и устаревает мгновенно.
Сколько сделок нужно для вывода?
Серия от десяти в каждом из нескольких временных окон, включая период всплеска активности. Одна сделка показывает случайность, десять — распределение. На низколиквидных инструментах разброс велик, поэтому сравнивают средние вместе с разбросом, а не отдельные результаты.
Можно ли сравнить площадки без собственных сделок?
Частично. По стакану считают доступную глубину и видимый спред, по публичным данным — объёмы. Это даёт оценку сверху, но не показывает задержек шлюза и фактического проскальзывания на вашем размере. Полную картину даёт только замер минимальными заявками.
Учитывать ли ввод и вывод средств?
Обязательно, если горизонт короткий. Расход на перемещение средств разовый и не зависит от объёма сделки, тогда как экономия на исполнении считается долей от оборота и накапливается лишь при регулярной торговле. При одной-двух сделках первое перевешивает второе. При регулярной торговле картина обратная, и тогда решают проскальзывание со ставкой удержания.
Материалы по теме:
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — другая задача сравнения
- Как настроить сетку заявок — замер для дробленого объёма
- Как настроить бот усреднения — средневзвешенная цена по серии
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — условия по заёмным средствам
Первоисточники: сообщение Комиссии по ценным бумагам США о поправках к правилу 605 и обзоры рисков финансовых рынков Банка России.
Вердикт
Площадки сравнивают по эффективной цене, а не по строке в тарифах. Четыре величины, одинаковые условия, серия замеров в разные часы — этого хватает, чтобы увидеть разницу и перестать спорить о котировках. Из редакционной практики: чаще выигрывает площадка с худшей ставкой удержания, зато с глубоким стаканом на нужном размере. Считайте на своих объёмах. Чужие выводы тут не работают.
Разборы по исполнению и заявкам публикуем в Telegram-канале Cryptium.




Обсуждение
Добавить комментарий