
 68.869
 1.933

Чтобы оценить эффективность торгового бота и не увеличивать плечо после удачного периода, считайте не прибыль, а просадку при новом плече. Плечо множит результат пропорционально, а вот путь к нулю сокращает нелинейно: при плече три счёт теряет всё на движении цены около трети, при плече пять — около пятой части. Правила бота от этого не меняются. Меняется цена одной ошибки.
Какая задача решается отказом от роста плеча
Соблазн приходит после хорошего квартала. Логика кажется безупречной. Звучит так: правила работают, значит, тот же алгоритм на удвоенной экспозиции даст удвоенный результат. Ошибка здесь в том, что вместе с результатом удваивается просадка, а запас до принудительного закрытия уменьшается не вдвое, а резче, потому что убыток считается от уже уменьшившегося капитала.
Есть и второй механизм, менее заметный. Постоянное плечо требует приведения объёма к заданному множителю, и на колебаниях туда-обратно это приведение само по себе уменьшает счёт. Чем выше плечо, тем сильнее эффект. Бот при этом не ошибается ни в одном сигнале. Тот же механизм подробно разобран на примере биржевых фондов с плечом, которые теряют стоимость на колебаниях даже при неизменной цене базового актива.
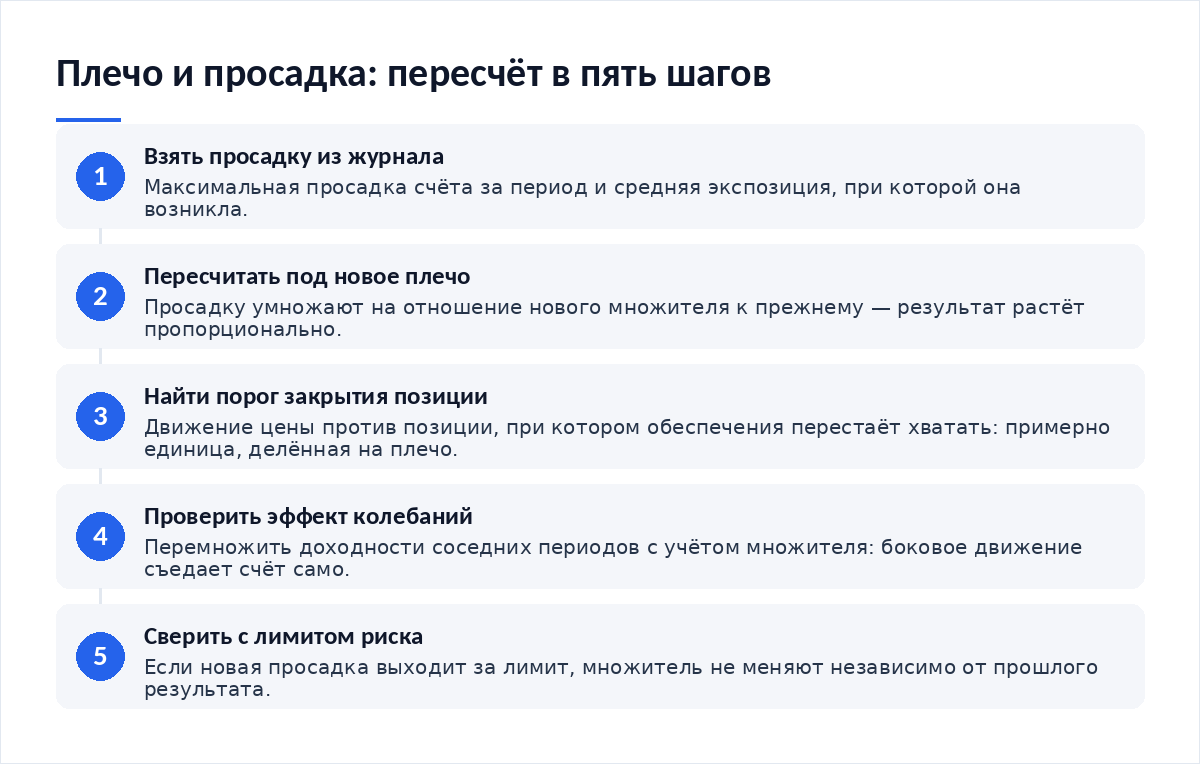
Как пересчитать просадку: шаги с параметрами
- Возьмите из журнала максимальную просадку счёта за период и среднюю экспозицию, при которой она возникла.
- Умножьте просадку на отношение нового плеча к прежнему.
- Посчитайте, при каком движении цены против позиции счёт дойдёт до порога принудительного закрытия.
- Проверьте по истории, случалось ли такое движение на вашем активе.
- Пересчитайте эффект колебаний: перемножьте доходности соседних периодов, умноженные на плечо.
- Сравните результат с лимитом риска.
Четвёртый шаг решает вопрос почти всегда. Если движение, обнуляющее счёт при новом плече, на вашем активе за последний год случалось хотя бы раз, разговор о росте плеча закрыт. Дальше считать незачем.
Расчёт на примере суммы
Последняя строка и есть ответ. Актив вернулся туда, откуда вышел. Счёт без плеча потерял десятую часть, счёт с плечом пять потерял почти всё, причём бот за эти двадцать шагов не принял ни одного неверного решения. Множитель применяется к каждому шагу отдельно, а не к итогу пути, и поэтому разрушает результат на боковом движении сильнее, чем любая ошибка в правилах.
| Плечо | Просадка при движении цены на 9 процентов | Движение до порога принудительного закрытия | Итог десяти циклов «плюс 10, минус 10» |
|---|---|---|---|
| Без плеча | Около 9 процентов счёта | Счёт не обнуляется, позиция остаётся | Остаётся около 90 процентов счёта |
| Два | Около 18 процентов счёта | Движение примерно на половину против позиции | Остаётся около 66 процентов счёта |
| Три | Около 27 процентов счёта | Движение примерно на треть против позиции | Остаётся около 39 процентов счёта |
| Пять | Около 45 процентов счёта | Движение примерно на пятую часть против позиции | Остаётся около 6 процентов счёта |
Где плечо ограничивают извне
На регулируемых рынках размер плеча задан правилами, а не желанием клиента. Правило T Совета управляющих Федеральной резервной системы в действующей редакции Свода федеральных правил США на 18 октября 2026 года требует при покупке маржинальной долевой бумаги обеспечения в размере 50 процентов её текущей рыночной стоимости. Предел ясен. Экспозиция не больше двух к одному. Дальше вступает второе ограничение.
Правило 4210 FINRA устанавливает поддерживающую маржу в 25 процентов текущей рыночной стоимости маржинальных бумаг на счёте. Пока обеспечение выше этой доли, позиция живёт; опустилось ниже — приходит требование пополнить счёт или позицию закрывают. Два порога работают последовательно, и ни один из них не зависит от того, насколько хорошим был ваш предыдущий квартал. На криптовалютных площадках ту же роль играет автоматическое сокращение позиций.
Публичной статистики доходности торговых ботов с раскрытой методикой расчёта нет, поэтому обещания вроде «тот же бот с плечом даёт втрое больше» проверить нечем. Зато просадку при новом плече вы считаете сами, по своему журналу, и эта величина никакой методики не требует. Считается она быстро.
Ошибки, из-за которых плечо растёт незаметно
- Плечо поднимают после удачного квартала, а не по расчёту просадки.
- Усреднение добавляет объём, и фактическая экспозиция превышает заданную — особенно заметно у бота усреднения.
- Лимит риска остаётся прежним, хотя множитель вырос.
- Несколько одновременных позиций суммируются в экспозицию выше номинального плеча.
- Эффект колебаний туда-обратно не учитывается вовсе.
- Проверка на истории ведётся без платы за заёмные средства, а она начисляется ежедневно и растёт вместе с плечом.
Итог
Решение о плече принимается по просадке, а не по прибыли. Порядок обратный привычному: сначала считаете, какое движение цены обнулит счёт при новом множителе, затем смотрите, случалось ли такое движение, и только потом возвращаетесь к разговору о доходе. Обычно на этом и заканчивается. Это верно и для обычных пар, и для традиционных активов на криптобирже, где требования к обеспечению свои. Правила бота от плеча не улучшаются — улучшается только цифра в удачном сценарии, а в неудачном она превращается в закрытие позиции не вашей волей.
Материалы по теме
- Как устроены биржевые фонды с плечом — тот же эффект колебаний в готовом продукте.
- Как работают страховой фонд и автоматическое сокращение позиций — что происходит, когда обеспечения не хватает.
- Как настроить бот усреднения — где экспозиция растёт без изменения настройки плеча.
- Какие традиционные активы можно торговать на криптобирже — разные требования к обеспечению по разным инструментам.
Частые вопросы
Если бот прибылен без плеча, станет ли он прибыльнее с плечом?
Вырастет и прибыль, и просадка. Но путь до принудительного закрытия сократится резче. Поэтому ответ зависит от того, выдержит ли счёт просадку при новом множителе. Пересчитайте худший период истории с новым плечом — если счёт в этом расчёте уходит в ноль, прибыльность обсуждать уже не нужно.
Почему боковое движение опаснее при плече?
Потому что множитель применяется к каждому шагу, а не к итогу пути. Серия «плюс десять, минус десять» возвращает цену на место, однако счёт с плечом теряет часть на каждом цикле, и потери накапливаются произведением. Десять таких циклов при плече пять оставляют от счёта считаные проценты.
Можно ли компенсировать плечо более близким стопом?
Отчасти. Обмен тут неравный. Близкий стоп ограничивает убыток одной сделки, но увеличивает частоту срабатываний на шуме, а каждое срабатывание стоит комиссии и спреда. Получается обмен одного риска на другой, и считать нужно оба — по журналу, а не по ощущению.
Как учесть плату за заёмные средства?
Относите её к издержкам периода. Делите на среднюю экспозицию. Плата начисляется за время удержания позиции, а не за сделку, поэтому при редких длинных позициях она весит больше, чем кажется. В проверке на истории эту строку обычно не моделируют вовсе, и результат выходит завышенным.
Вердикт
Плечо не улучшает стратегию, а повышает ставку на неё. После удачного периода соблазн особенно силён, и ровно в этот момент стоит пересчитать просадку, а не доход. Редакция держится правила: множитель меняют только после того, как худший период истории пересчитан с новым плечом и счёт в этом расчёте остался жив. Всё прочее — ставка на продолжение везения.
Разборы по плечу и риску — в Telegram-канале Cryptium.
Первоисточники: Правило T о кредитовании брокерами и дилерами в Своде федеральных правил США и правило 4210 FINRA о маржинальных требованиях.

Обсуждение
Добавить комментарий