
 73.868
 2.055

Как торговать свечную модель молот и посчитать издержки — задача, где главная ошибка в выборе знаменателя. Вход по молоту приходится на верхнюю границу свечи, защита уходит под минимум длинной тени, а тело у модели малое. Если мерить бюджет круга в долях тела, цифра выйдет пугающей и бессмысленной. Мерить надо в долях ожидаемого движения и в рублях на фактический объём позиции.
Что показывает молот на самом деле
Молот фиксирует возврат цены внутри одного периода. Тело у него малое по определению, а значит движение вверх в границах самой свечи почти отсутствует, и целью сделки оно быть не может ни при каком расположении уровней.
Здесь и расходится арифметика с моделью поглощения. Там тело второй свечи перекрывает тело первой, расстояние до защиты короткое, и бюджет круга занимает заметную долю риска. У молота расстояние до защиты равно диапазону свечи, доля издержек в риске получается меньше, но сам риск на единицу больше — одно уравновешивает другое не так, как подсказывает интуиция.
Проверяемых данных об отработке свечных моделей в открытом доступе не нашлось. Процентов вероятности не будет. Пороги ниже — редакционные ориентиры.
Как торговать свечную модель молот и посчитать издержки: порядок
Считать нужно до входа, а не после закрытия сделки.
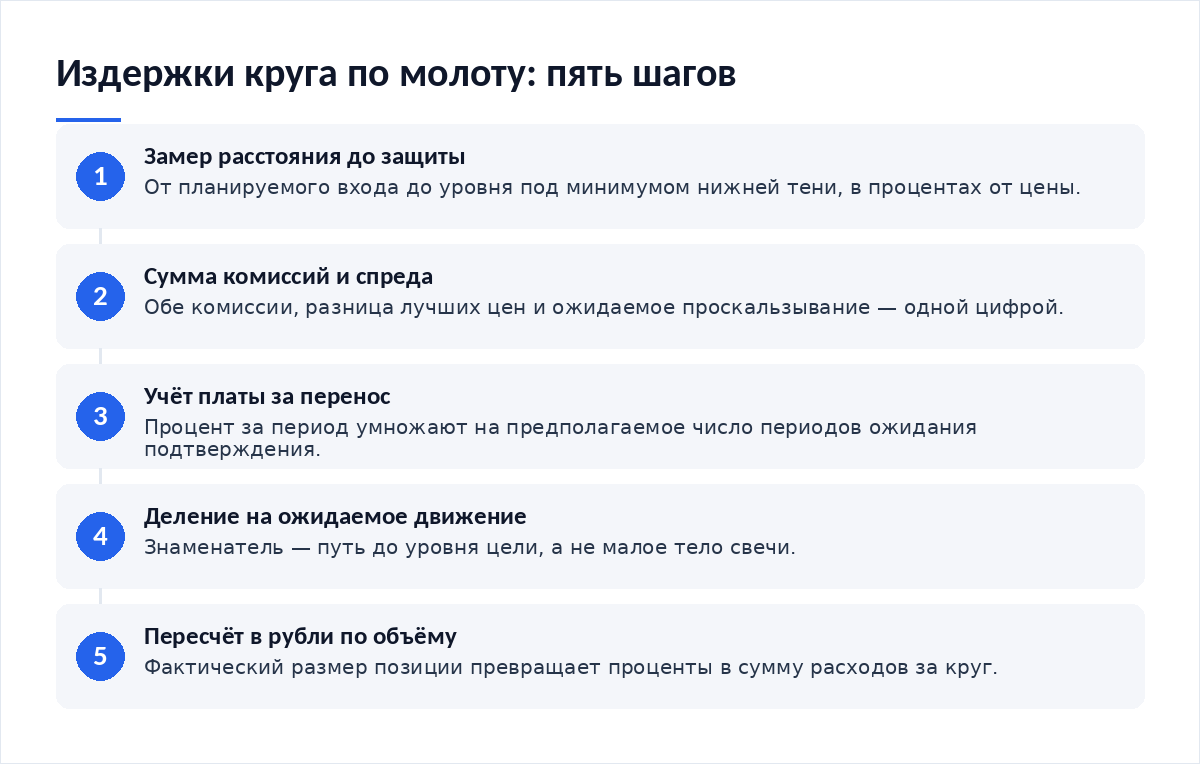
- Замерить диапазон свечи и расстояние от планируемого входа до защиты под минимумом тени.
- Сложить обе комиссии, спред и ожидаемое проскальзывание в процентах от цены.
- Прибавить плату за перенос, умноженную на предполагаемое число периодов удержания.
- Разделить сумму на ожидаемое движение до цели, а не на длину тела свечи.
- Пересчитать то же в рубли через фактический объём позиции.
| Элемент издержек | От чего зависит | Чем мерить | Что делать у молота |
|---|---|---|---|
| Комиссия входа и выхода | Тип заявки и тариф | Процент от объёма сделки | Считать на оба конца, включая выход по защите |
| Спред | Ликвидность инструмента | Разница лучших цен в процентах | Прибавлять к расстоянию до защиты |
| Плата за перенос | Срок удержания позиции | Процент за период, умноженный на число периодов | Умножать на срок ожидания подтверждения |
| Проскальзывание на защите | Глубина книги ниже минимума тени | Отклонение цены исполнения от уровня заявки | Смотреть книгу под тенью заранее |
Разбор на графике: рабочий сигнал
Пример подобран задним числом, подбор не доказательство. Тень 5,4% от закрытия, тело занимало пятую часть диапазона, вход после закрытия периода. Круг издержек вышел 0,31%, ожидаемое движение до ближайшего уровня сопротивления — 4,2%. Доля издержек в движении около 7%, и это приемлемая цифра. Сверка результата после выхода обязательна: проверить корректность расчёта прибыли и убытка стоит до того, как делать выводы о самой модели.
Разбор на графике: ложный сигнал
Второй случай подобран тем же способом. Тень 7,8%, тело в одну восьмую диапазона, а цель трейдер поставил по верхней границе свечи, то есть почти на уровне входа. Ожидаемое движение — 0,9%. Круг издержек 0,34%. Больше трети предполагаемой прибыли уходило на расходы ещё до открытия сделки. Модель при этом была безупречной по форме. Замер начинается с сетки и уровней: типичные ошибки разметки графика искажают и цель, и расстояние до защиты.
Связка с другими инструментами
Плата за перенос зависит от того, сколько периодов вы ждёте подтверждения, а у молота ждать приходится всегда: второй свечи внутри модели нет. На 16 октября 2026 года ключевая ставка Банка России — 14,00% годовых, и регулятор отмечает, что ставка действует каждый календарный день, включая выходные и праздничные. Цена денег не делает паузу, пока вы ждёте следующий период.
Для коротких позиций расчёт отдельный — оценить стоимость удержания короткой позиции нужно до входа, а не по факту. Логика времени как расхода знакома по другому инструменту: оценить временную стоимость опциона — та же идея, только там она заложена в цену напрямую.
Правила, которые дисциплинируют
- Считать круг издержек до входа и записывать его в журнал.
- Не брать тело свечи как знаменатель.
- Прибавлять спред к расстоянию до защиты, а не держать отдельно.
- Умножать плату за перенос на число периодов ожидания.
- Сравнивать издержки в рублях, а не только в процентах.
Итог
У молота издержки ведут себя обратно ожиданиям: длинный стоп уменьшает объём, а объём определяет расходы в рублях, поэтому дорогая по риску модель оказывается дешёвой по комиссии. Опасность в другом. Малое тело соблазняет ставить близкую цель, и тогда круг расходов съедает прибыль целиком. Цель задают уровни, не границы свечи.
Материалы по теме
- Как проверить корректность расчёта прибыли и убытка — сверка факта с планом.
- Как оценить стоимость удержания короткой позиции — плата за перенос по шагам.
- Как оценить временную стоимость опциона — время как явный расход.
- Как исключить типичные ошибки разметки графика — корректные замеры цели.
Частые вопросы
Почему сделка по молоту дешевле, чем по поглощению?
Из-за объёма. При фиксированном риске в деньгах размер позиции обратен длине стопа, у молота стоп длиннее, значит объём меньше. Комиссии и спред считаются от объёма, поэтому в рублях круг выходит дешевле. В долях риска картина обратная, и обе цифры стоит держать рядом.
Как учитывать проскальзывание под тенью?
Посмотреть глубину книги на процент-два ниже минимума тени до входа. Там будет исполняться защита. Если заявок мало, прибавьте к расчёту разумную надбавку и уменьшите объём. Точного числа заранее не бывает, но порядок величины виден по книге, и это лучше, чем ноль в расчёте.
Сколько процентов движения допустимо отдавать на издержки?
Редакция ориентируется на десятую часть ожидаемого движения как верхнюю границу. Это ориентир, а не норматив. Если круг расходов забирает треть предполагаемой прибыли, сделка держится на точности входа, которой у свечной модели нет, и такие входы лучше отклонять до того, как они попадут в журнал.
Вердикт
Издержки по молоту считать нужно иначе, чем по двухсвечным моделям: знаменателем служит путь до цели, а не малое тело, и сумма в рублях важнее доли в риске. Из редакционной практики — чаще всего сделку портит близкая цель, поставленная по верхней границе свечи. Считайте бюджет круга до входа. Разборы расчётов публикуем в Telegram-канале Cryptium.
Источники: база данных Банка России по ключевой ставке и раздел CFTC для частных участников рынка. Данные проверены на 17 октября 2026 года.

Обсуждение
Добавить комментарий