
 73.842
 2.050

Как торговать свечную модель молот при широком спреде — значит помнить, что минимум тени и цена входа берутся с разных сторон книги заявок. Минимум рисуется по сделкам, которые прошли внизу, а покупка исполняется по цене предложения, то есть выше. Защита на продажу, наоборот, исполнится по цене спроса. Фактическое расстояние до стопа получается больше номинального на величину спреда, и объём позиции приходится резать на ту же долю.
Что показывает молот на самом деле
Минимум тени — цена одной или нескольких сделок. Не уровень книги. При широком спреде достаточно единственной сделки по дальней цене, чтобы хвост свечи вытянулся вниз на уровень, которого в книге не стояло ни секунды и который больше никогда не повторится.
Вот где молот уязвимее поглощения. У двухсвечной модели ключевые величины — открытие и закрытие, то есть цены, вокруг которых обычно стоит основной объём заявок. У молота ключевая величина — крайняя точка диапазона, а крайние точки формируются именно единичными сделками, поэтому широкий спред искажает молот сильнее любой другой свечной модели.
Воспроизводимых выборок по свечным моделям в открытом доступе нет. Процентов вероятности не будет. Пороги ниже — редакционные ориентиры.
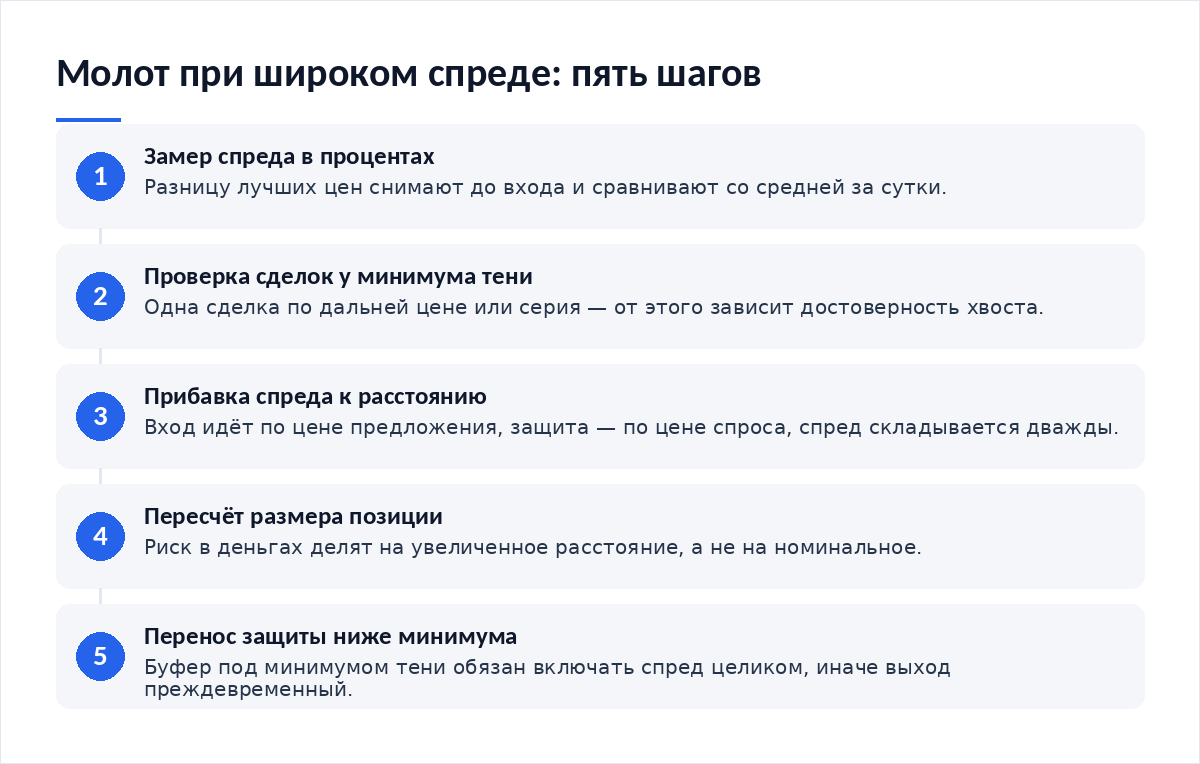
Как торговать свечную модель молот при широком спреде: порядок
Спред замеряют до входа, а не после.
- Снять разницу лучших цен в процентах и сравнить со средней за сутки.
- Проверить, сколько сделок стояло у минимума тени: одна или серия.
- Прибавить спред к номинальному расстоянию от входа до защиты.
- Пересчитать размер позиции от увеличенного расстояния.
- Отодвинуть защиту ниже минимума на величину спреда плюс буфер.
| Спред | Надбавка к расстоянию до защиты | Что делать с размером | Что с самой моделью |
|---|---|---|---|
| До 0,05% | Десятые доли процента | Расчёт не меняется | Минимум тени достоверен |
| 0,2% | Около 0,4 пункта за круг | Срезать объём на несколько процентов | Минимум достоверен при серии сделок |
| 0,5% | Около 1 пункта за круг | Пересчитать объём обязательно | Проверять минутный объём у минимума |
| 1,5% и выше | До 3 пунктов за круг | Резать объём кратно либо отказаться | Тень может быть нарисована одной сделкой |
Разбор на графике: рабочий сигнал
Пример подобран задним числом, подбор не доказательство. Дневной молот на активе со спредом около 0,18%: тень 5,7%, тело в верхней четверти, у минимума прошло больше сорока сделок за семь минут. Серия, а не одиночный прокол. Фактическое расстояние до защиты вышло 6,1% вместо номинальных 5,9%, объём срезали на четыре процента, а вход сделали лимитной заявкой по цене спроса, чтобы не платить спред дважды. Разметку проверили заранее: типичные ошибки разметки графика на неликвидных инструментах дают ложные минимумы чаще всего.
Разбор на графике: ложный сигнал
Противоположный случай подобран так же. Спред 1,7%, тень 8,4%, но у минимума стояла одна сделка объёмом меньше среднего. Тень нарисовал единичный ордер. Вход по рынку прошёл на 1,7% выше цены спроса, защита под минимумом оказалась в 10,1% от фактического входа, и расчёт размера сломался ещё до того, как сделка появилась в терминале. Позиция вышла почти на пятую часть меньше ожидаемой, а трейдер этого не заметил, потому что считал по номиналу. Порядок входа лучше отрабатывать на ликвидном инструменте: открыть первую позицию по бессрочному контракту разумно там, где спред измеряется сотыми долями.
Связка с другими инструментами
Широкий спред меняет не только вход. Стоимость удержания и требования к обеспечению считаются от цены, которая сама колеблется в границах спреда: оценить стоимость удержания короткой позиции на таком инструменте надо с запасом. Значение имеет и режим маржи — выбор между изолированной и кросс-маржой определяет, во что обойдётся исполнение по дальней цене при тонкой книге.
Расширение спредов — нормальное состояние рынка, а не аномалия. В обзоре рисков финансовых рынков за сентябрь 2026 года Банк России отметил, что спреды корпоративных облигаций к ОФЗ сузились у бумаг с высоким рейтингом и существенно расширились у бумаг с рейтингами «А» и «ВВВ». Качество инструмента и ширина спреда связаны напрямую, и свечные модели на дальнем конце этой шкалы читаются хуже.
Правила, которые дисциплинируют
- Замерять спред до расчёта размера позиции.
- Не входить по рынку при спреде выше половины процента.
- Проверять число сделок у минимума тени, а не только её длину.
- Включать спред в буфер под защитной заявкой.
- Писать фактическое расстояние до защиты в журнал рядом с номинальным.
Итог
Широкий спред бьёт по молоту сильнее, чем по двухсвечным моделям, потому что ключевая величина модели — крайняя точка диапазона, а она формируется единичными сделками и легко оказывается фикцией. Отсюда два следствия. Расстояние до защиты больше номинального. Объём позиции меньше расчётного. Оба считаются до входа, иначе сделка начинается с ошибки, которую журнал покажет лишь через неделю.
Материалы по теме
- Как исключить типичные ошибки разметки графика — ложные минимумы на тонком рынке.
- Как открыть первую позицию по бессрочному контракту — где отрабатывать порядок входа.
- Как оценить стоимость удержания короткой позиции — запас на широкий спред.
- Как выбрать между изолированной и кросс-маржой — цена исполнения по дальней цене.
Частые вопросы
Почему фактический стоп длиннее номинального?
Потому что вход и выход считаются по разным сторонам книги. Покупка исполняется по цене предложения, защита на продажу — по цене спроса, и обе стороны разделяет спред. При спреде 0,5% и номинальном стопе 6% фактическое расстояние приближается к семи процентам. Размер позиции надо пересчитывать от второй цифры.
Как понять, что тень нарисована одной сделкой?
Открыть минутную сетку и посмотреть объём у минимума. Если там одна сделка размером ниже среднего, уровень не подтверждён книгой. На ликвидном инструменте минимум обычно держится несколько минут и набирает десятки сделок. Разница видна сразу, и это единственная доступная проверка достоверности хвоста.
Чем молот при широком спреде отличается от поглощения?
Тем, какие цены определяют модель. У поглощения это открытие и закрытие двух свечей, рядом с которыми стоит основной объём заявок. У молота — минимум диапазона, то есть крайняя точка, куда дотягиваются единичные сделки. Спред искажает крайние точки сильнее, чем центральные, поэтому молот страдает первым.
Какой спред считать широким?
Редакционный ориентир — выше половины процента для суточных сделок и выше двух десятых для внутридневных. Это ориентир, а не норматив. Сравнивать стоит не с другими активами, а с собственной средней за последние сутки: расширение втрое против обычного уже меняет расчёт размера позиции.
Вердикт
На широком спреде молот теряет главное — достоверность минимума, и вместе с ней рушится весь расчёт, построенный на расстоянии до защиты. Из редакционной практики: отказ от входа при спреде выше процента экономит больше, чем любой фильтр по форме свечи. Считайте спред первым, а не последним. Разборы сделок на тонком рынке публикуем в Telegram-канале Cryptium.
Источники: Обзор рисков финансовых рынков Банка России за сентябрь 2026 года и публикации Европейского центрального банка о финансовой стабильности. Данные проверены на 17 октября 2026 года.

Обсуждение
Добавить комментарий