
 73.920
 2.054

Что происходит с опционом при экспирации и что означает DTE: к моменту истечения от премии остаётся только внутренняя стоимость, а DTE — это число дней, которые до этого момента ещё есть. Сокращение читается как «days to expiration», срок до экспирации. Чем меньше DTE, тем меньше временной стоимости в цене. Поэтому два контракта с одним страйком стоят разного: у них разный срок.
Что происходит с позицией по шагам
Срок жизни контракта делится на отрезки. Пока DTE большой, цена опциона состоит в основном из временной стоимости и реагирует прежде всего на изменения ожидаемой волатильности, а не на небольшие смещения базового актива. По мере приближения даты доля временной стоимости падает, а вес разницы между ценой актива и страйком растёт. В последние дни решает страйк.
Терминология здесь закреплена в отраслевой литературе. Совет по образованию в области опционов, созданный клиринговой организацией, в разборе ценообразования опционов определяет временную стоимость как любую часть премии сверх внутренней стоимости до истечения и отмечает: по мере приближения экспирации временная стоимость убывает и у колл-, и у пут-опционов, причём заметнее всего у контрактов около денег.
В момент истечения остаётся одно из двух. Разница в пользу покупателя или ноль. Расчёт в день экспирации у разных инструментов устроен по-своему — у нас как оценить временную стоимость опциона разбирает устройство премии подробнее, а здесь нам важен только срок как параметр.
| Диапазон DTE | Что преобладает в цене | Что становится заметнее | На что смотреть в первую очередь |
|---|---|---|---|
| Больше 60 дней | Временная стоимость, доля внутренней мала | Чувствительность к ожидаемой волатильности | Уровень подразумеваемой волатильности и спред |
| От 30 до 60 дней | Примерное равновесие частей премии | Снижение цены при неизменном базовом активе | Скорость убывания временной стоимости за сутки |
| От 7 до 30 дней | Внутренняя стоимость, если контракт в деньгах | Резкость реакции на движение базового актива | Расстояние цены до страйка в процентах |
| От 1 до 7 дней | Почти только внутренняя стоимость | Расширение спреда и падение ликвидности серии | Условия выхода из позиции до истечения |
| 0 дней | Внутренняя стоимость на момент расчёта | Полная зависимость от финальной цены расчёта | Порядок и время расчёта по спецификации контракта |
Расчёт на конкретных числах
Условный пример показывает разницу. Берём один страйк и две даты истечения, цена базового актива одинаковая, подразумеваемая волатильность одинаковая. Отличается только DTE.
Из расчёта видно главное. Одинаковый страйк не равен одинаковой цене. Срок — такой же параметр контракта, как страйк и тип, поэтому покупка «того же опциона подешевле» на практике означает покупку другого контракта с меньшим запасом времени на движение. Проверять арифметику позиции удобно по отдельному чек-листу — как проверить корректность расчёта прибыли и убытка описывает, где в расчётах чаще путаются.
Где теряются деньги незаметно
Первое место потерь — убывание временной стоимости при верном направлении. Цена пошла туда, куда рассчитывал держатель. Но медленно. Контракт подешевел. Второе — выбор ближней серии ради низкой премии: дешевле означает меньше времени, а не меньше риска.
Третье место — ликвидность последних дней. Серии перед истечением часто теряют интерес участников, спред расширяется, и выход из позиции обходится дороже входа. Четвёртое — путаница в календаре. В DTE считают календарные дни, а торгуется инструмент не каждый день, поэтому фактического времени на движение остаётся меньше, чем показывает круглое число в таблице серий.
Настройка защиты позиции
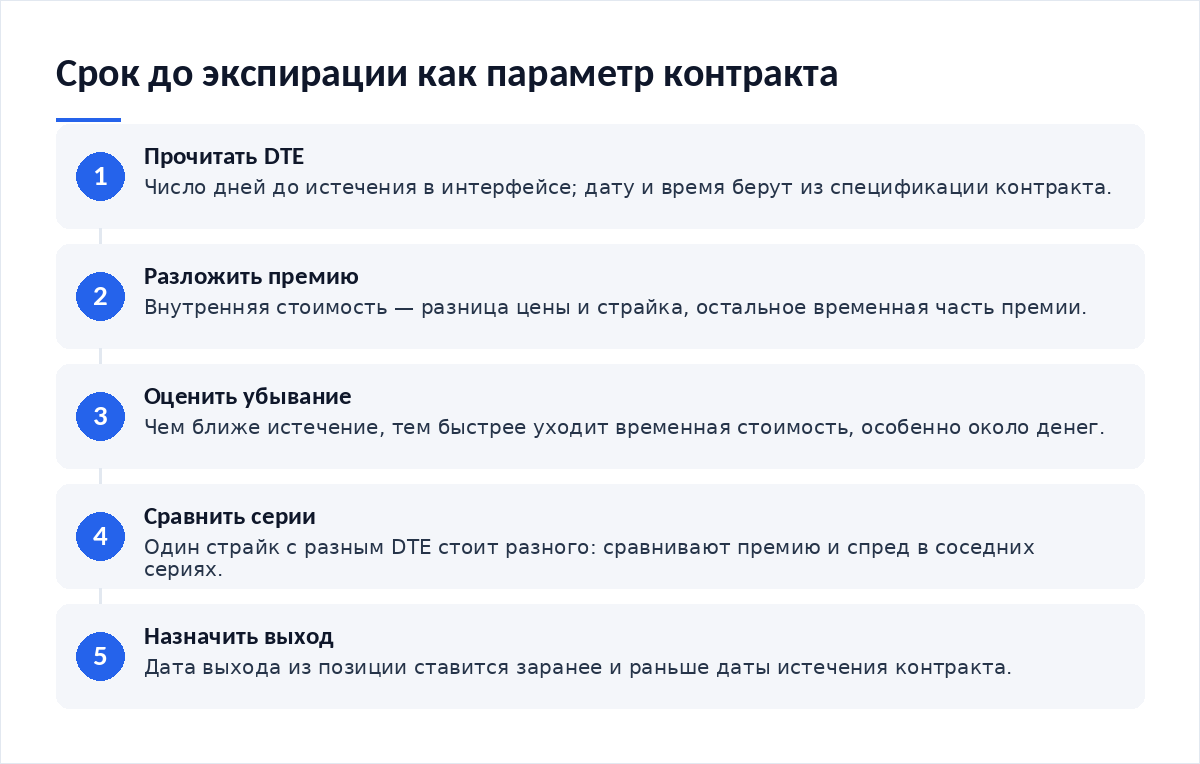
- Запишите дату и время истечения из спецификации контракта до открытия позиции.
- Назначьте дату выхода заранее, отдельно от даты экспирации.
- Разделите премию на внутреннюю и временную части и проверьте, за что платите.
- Сравните спред в выбранной серии со спредом в соседней по сроку.
- Ограничьте долю премии от депозита до открытия, а не после.
- Проверьте, совпадает ли срок контракта с горизонтом вашей идеи.
Последний пункт главный. Горизонт идеи и срок инструмента должны совпадать: недельная идея не живёт в контракте с одним днём до истечения. Выбор рабочего интервала наблюдения помогает это согласовать — как выбрать рабочий таймфрейм объясняет, как не путать горизонт решения с горизонтом сделки.
Разбор реального сценария
Из редакционной практики приходит один вопрос. Читатель видит два контракта с одинаковым страйком и разной ценой и считает это ошибкой площадки. Ошибки нет. У контрактов разные даты истечения.
Доступность серий зависит от инструмента. Для индексных опционов, например, площадка Cboe в описании опционов на индекс S&P 500 указывает выбор между утренними и вечерними, стандартными, недельными и ежедневными сериями, а также европейский стиль исполнения и расчёт деньгами. Значит, на одном страйке одновременно живут контракты с DTE от нуля до нескольких месяцев, и каждый стоит по-своему.
Дальше работает арифметика из второго раздела. Чем ближе истечение, тем резче реакция премии на движение базового актива и тем меньше у позиции права на ошибку во времени, даже когда направление выбрано верно. Одновременные позиции в нескольких сериях усиливают эффект — как оценить риск одновременных позиций показывает, как считать совокупную нагрузку на счёт.
Чего делать нельзя
Нельзя покупать ближнюю серию только из-за низкой премии. Нельзя держать контракт до истечения без понимания порядка расчёта. Нельзя увеличивать размер позиции после убытка в предыдущей серии: срок следующего контракта к прошлому результату отношения не имеет. И нельзя считать близкое истечение способом ускорить результат — оно ускоряет только убывание временной стоимости.
Итог
DTE — обратный отсчёт в цене. Он объясняет, почему опцион дешевеет при неподвижном рынке и почему одинаковые по страйку контракты стоят по-разному. Действий два. Прочитать срок до открытия позиции и назначить дату выхода раньше даты истечения.
Частые вопросы
Что означает DTE в интерфейсе?
Число дней до истечения контракта. Значение 0DTE означает истечение сегодня, 1DTE — завтра, 45DTE — через сорок пять дней. Параметр справочный: он показывает остаток срока и не настраивается. Уменьшается он сам, независимо от направления цены базового актива и от размера позиции.
Почему контракты с одним страйком стоят разного?
Из-за разного срока. Премия складывается из внутренней и временной стоимости, а временная часть зависит от того, сколько времени остаётся до истечения. При одинаковой цене актива и одинаковой волатильности контракт с большим DTE стоит дороже: у него больше шансов на изменение цены в пользу покупателя.
Что меняется в последние дни перед экспирацией?
Временная стоимость тает. Реакция премии на движение базового актива становится резче. Параллельно падает интерес участников к истекающей серии, из-за чего спред расширяется и выход дороже. Решает уже положение цены относительно страйка, а не ожидания по волатильности. Поэтому дату выхода разумно назначать заранее.
Остаётся ли временная стоимость в момент истечения?
Нет, не остаётся. К истечению от премии остаётся только внутренняя стоимость. Отраслевое определение прямое: временная стоимость — это часть премии сверх внутренней до истечения. У контракта без денег внутренней стоимости нет, поэтому к расчёту он приходит с нулём. Порядок самого расчёта описан в спецификации конкретного контракта.
Как считать DTE — в календарных днях или в торговых?
Обычно в календарных. Торговых дней внутри срока меньше. Разница заметна на коротких сериях: при DTE 5 c выходными впереди на движение остаётся три сессии. Для расчётов берите дату и время истечения из спецификации, а не округлённое число из таблицы.
Материалы по теме
- Как оценить временную стоимость опциона — из чего складывается премия и как её разложить.
- Как проверить корректность расчёта прибыли и убытка — где чаще всего ошибаются в арифметике.
- Как выбрать рабочий таймфрейм — согласование горизонта идеи со сроком инструмента.
- Как оценить риск одновременных позиций — совокупная нагрузка при нескольких сериях.
Вердикт
Срок до экспирации — параметр того же веса, что страйк, и читать его нужно до клика, а не после. Из обращений читателей видно, что половина недоразумений с опционами снимается одной фразой: цена контракта зависит ещё и от того, сколько ему осталось жить. Сигналов и точек входа редакция не даёт. Даёт порядок: прочитать срок, разложить премию, назначить выход.
Разборы деривативов без сигналов и обещаний — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий