
 73.920
 2.054

Как торговать свечную модель молот и ограничить риск процентом от депозита — значит смириться с тем, что позиция выйдет меньше привычной. Процент задаёт потерю в деньгах, а размер получается делением этой потери на расстояние до защиты. У молота защита уходит под минимум длинной тени, расстояние велико, и при том же проценте объём сжимается в разы. Это не недостаток модели, а её цена.
Что показывает молот на самом деле
Молот показывает, что цену продавили и выкупили внутри периода. Низ тени — это цена, по которой сделки проходили. Значит защите место под ним, иначе модель отменяет сама себя при первом повторном заходе.
С поглощением сравнение получается наглядным. Там защиту ставят под минимум второй свечи, и расстояние обычно укладывается в пару процентов. У молота оно равно диапазону свечи плюс буфер, то есть в два-три раза больше, и правило процента от депозита выдаёт соответственно в два-три раза меньший объём. Арифметика жёсткая и обсуждению не подлежит.
Публичных исследований отработки свечных моделей с раскрытой выборкой не существует. Процентов вероятности не будет. Пороги ниже — редакционные ориентиры.
Как торговать свечную модель молот и ограничить риск процентом от депозита
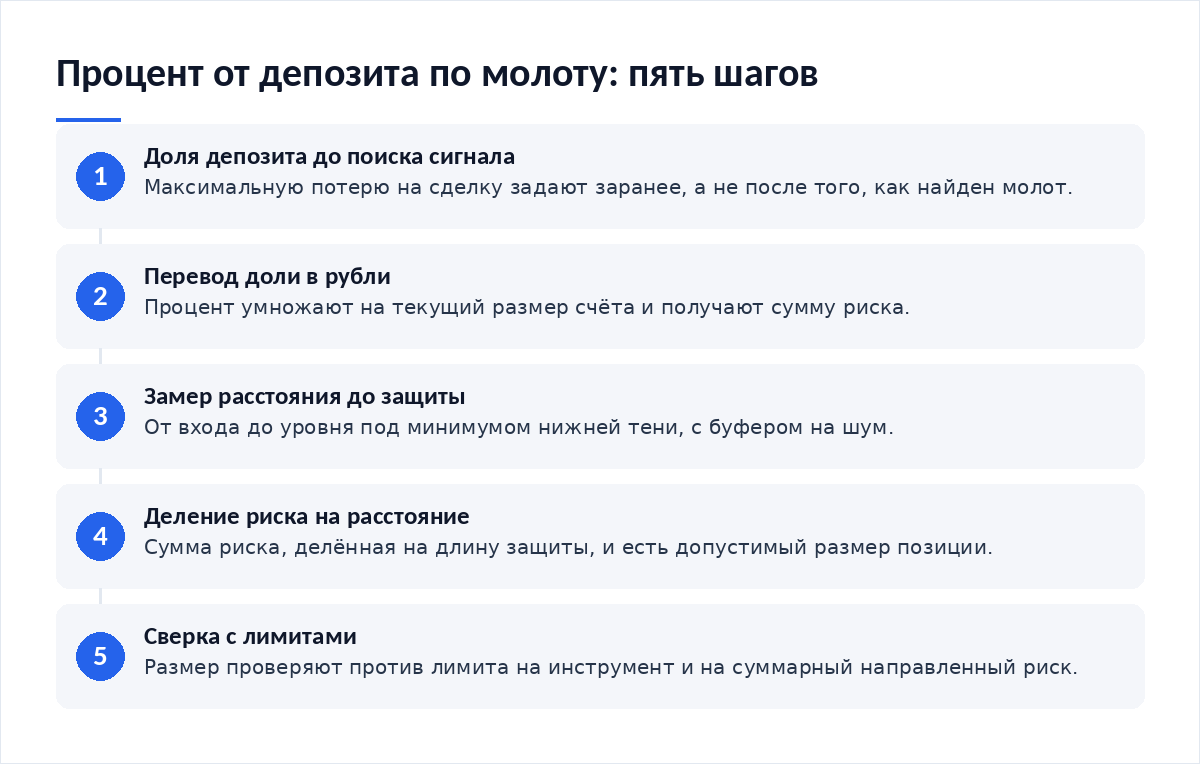
Порядок короткий, и переставлять шаги нельзя.
- Задать долю депозита на одну сделку до того, как найден сигнал.
- Перевести долю в рубли по текущему размеру счёта.
- Замерить расстояние от входа до защиты под минимумом тени с буфером.
- Разделить сумму риска на это расстояние — получится размер позиции.
- Сверить размер с лимитом на инструмент и на общий направленный риск.
| Расстояние до защиты | Размер позиции при риске 3 000 ₽ | Доля депозита 300 000 ₽ | Типичный случай |
|---|---|---|---|
| 2% | 150 000 ₽ | 50% | Короткая защита двухсвечной модели |
| 4% | 75 000 ₽ | 25% | Молот на часовом периоде |
| 6,5% | 46 150 ₽ | 15,4% | Молот на дневном периоде |
| 9% | 33 330 ₽ | 11,1% | Дневной молот на волатильном активе |
Разбор на графике: рабочий сигнал
Пример подобран задним числом, подбор ничего не доказывает. Дневной молот: тень 5,9%, тело в верхней четверти диапазона, объём выше среднего. Защита встала на 6,4% ниже входа с учётом буфера, риск оставили 1% счёта, объём вышел 15,6% депозита. Трейдер не стал догонять привычный размер. Через два дня цена ушла вверх на 4,8%, результат составил 0,75% счёта — меньше, чем дало бы поглощение при том же движении, и это нормальная плата за длинную защиту.
Разбор на графике: ложный сигнал
Противоположный пример выбран задним числом. Тень 8,3%, и расчёт выдал объём около 11% депозита. Размер показался мелким. Защиту перенесли внутрь тени, к границе тела, чтобы получить привычные 30% счёта в позиции. Дальше произошло ожидаемое: обычный шум вернул цену в тень, защита сработала на 2,2% ниже входа, а модель осталась формально живой — цена потом развернулась вверх без трейдера. Правильный вывод делают по журналу, а проверить корректность расчёта прибыли и убытка нужно прежде, чем винить модель.
Связка с другими инструментами
Правило процента не живёт в одиночку. Рядом нужны лимит на число одновременных сделок и лимит на суммарный направленный риск: оценить риск одновременных позиций стоит до того, как добавлять новый молот к уже открытым. Имеет значение и тип маржи — выбор между изолированной и кросс-маржой определяет, останется ли убыток внутри одной сделки.
Ограничение риска долей — не изобретение трейдеров. Регулятор пользуется той же логикой: с 1 сентября 2026 года действует Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах», и его статья 31 задаёт условия совершения сделок с цифровыми валютами, а предельную сумму приобретения за год для неквалифицированных резидентов устанавливает Банк России — в тексте закона она не названа. Рядом стоит статья 32 о тестировании физического лица. Форма разная, идея одна: ограничить экспозицию заранее, а не по факту убытка.
Правила, которые дисциплинируют
- Задавать долю на сделку до поиска сигнала, а не после.
- Не трогать защиту ради размера.
- Пересчитывать рублёвый риск при каждом изменении счёта.
- Держать отдельный лимит на суммарный направленный риск.
- Записывать расстояние до защиты рядом с размером позиции.
Итог
Процент от депозита — единственное правило, которое переводит длину тени в размер позиции без споров, и у молота оно работает строже, чем у двухсвечных моделей. Объём выходит меньше. Прибыль на том же движении тоже меньше. Зато защита стоит там, где её не снесёт рядовое колебание, и серия сделок не упирается в одну неудачную ночь. Период выбирают с учётом этой арифметики: выбрать рабочий таймфрейм стоит до того, как считать доли.
Материалы по теме
- Как оценить риск одновременных позиций — суммарный лимит по портфелю.
- Как проверить корректность расчёта прибыли и убытка — сверка результата.
- Как выбрать между изолированной и кросс-маржой — где остановится убыток.
- Как выбрать рабочий таймфрейм — период задаёт длину защиты.
Частые вопросы
Почему объём по молоту выходит меньше при том же проценте?
Потому что размер позиции обратно пропорционален расстоянию до защиты. У молота защита уходит под минимум длинной тени, то есть под весь диапазон свечи. При риске 1% счёта и стопе 6,5% позиция составит около 15% депозита, тогда как при стопе 2,5% она достигает 40%. Процент один, объём разный.
Можно ли увеличить долю риска, чтобы вернуть привычный объём?
Можно, но это другое правило и другая просадка. Поднять долю с 1% до 2,5% означает согласиться на вдвое с половиной большую потерю в каждой сделке. Серия из четырёх неудач заберёт десятую часть счёта. Редакция считает такой обмен невыгодным: длина тени не делает сигнал надёжнее.
Какую долю депозита брать на сделку?
Редакционный ориентир — от половины процента до процента счёта на одну сделку, с отдельным лимитом на суммарный открытый риск. Это ориентир, а не норматив. Чем длиннее защита и чем реже сигналы, тем спокойнее работать у нижней границы. Конкретную цифру задаёт переносимая просадка, а не желаемый размер позиции.
Вердикт
Молот и правило процента от депозита сочетаются честно, но непривычно: длинная тень забирает объём, и спорить с этим бессмысленно, потому что расстояние до защиты задаёт сама модель. Из редакционной практики — убытки чаще приходят не от размера доли, а от переноса защиты ради размера. Долю задают заранее. Расчёты по риску разбираем в Telegram-канале Cryptium.
Источники: Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» и материалы FINRA о цифровых активах для частных инвесторов. Данные проверены на 17 октября 2026 года.

Обсуждение
Добавить комментарий