
 73.842
 2.050

Как торговать свечную модель молот и вести учёт результата — значит писать в журнал не те поля, что для двухсвечных моделей. Перекрытия тел у молота нет, второй свечи тоже, поэтому записывать нечего из привычного набора. Вместо этого нужны длина тени, доля тела в диапазоне, верхняя тень, объём на минимуме и факт подтверждения следующим периодом. Без последних двух полей разобрать серию сделок невозможно.
Что показывает молот на самом деле
Молот описывается четырьмя величинами. Длина нижней тени. Доля тела в диапазоне. Наличие верхней тени. Место закрытия относительно максимума периода. Если хотя бы одна не записана, сделка в журнале превращается в строку «вошёл по молоту», и сравнивать её не с чем.
Отличие от поглощения видно прямо в структуре таблицы. Там поля описывают отношение двух свечей: размер первого тела, размер второго, глубина перекрытия, место закрытия второй. У молота все поля относятся к одной свече, зато появляется столбец, которого у двухсвечных моделей не бывает — подтверждение берётся извне модели, со следующего периода, и его отсутствие или наличие надо фиксировать отдельным значением.
Проверяемой статистики отработки свечных моделей в публичном поле не найдено. Процентов вероятности не будет. Пороги ниже — редакционные ориентиры.
Как торговать свечную модель молот и вести учёт результата: поля журнала
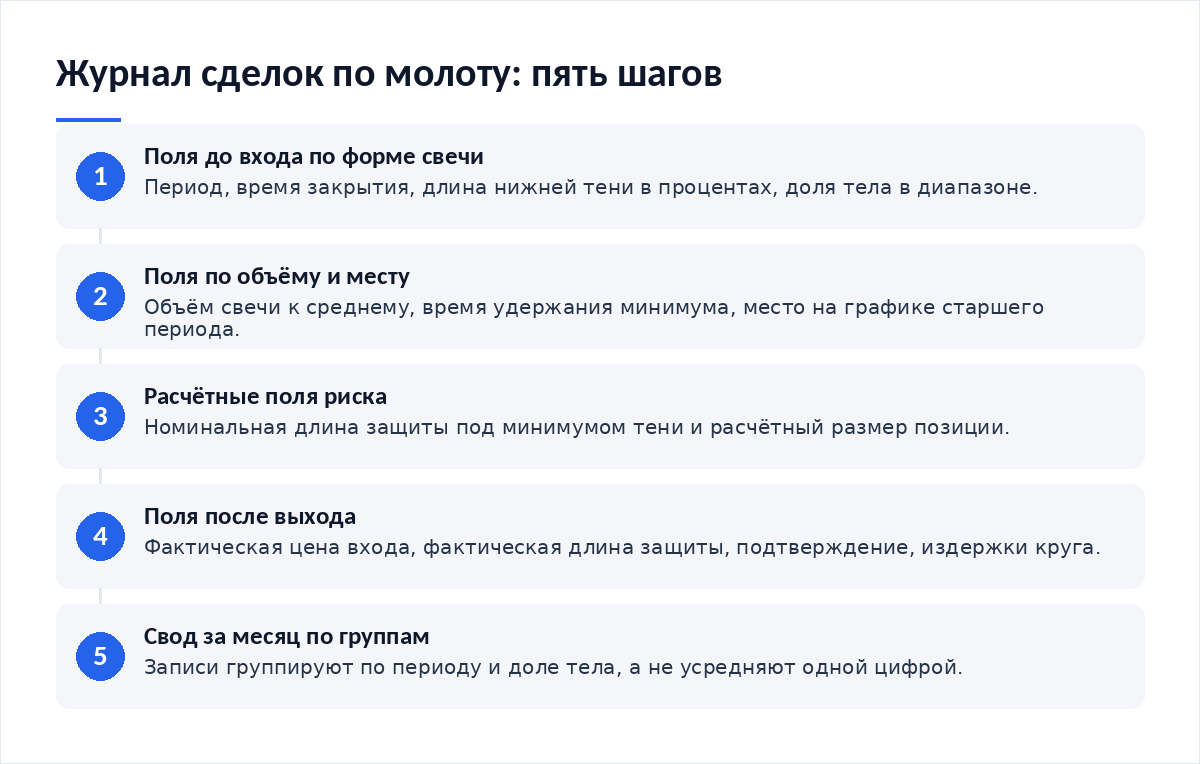
Поля делятся на две группы: заполняемые до входа и после выхода. Смешивать их нельзя.
- До входа: период, время закрытия свечи, длина тени в процентах, доля тела в диапазоне.
- До входа: объём свечи к среднему, время удержания минимума, место на графике.
- До входа: номинальная длина защиты и расчётный размер позиции.
- После выхода: фактическая цена входа, фактическая длина защиты, подтверждение.
- После выхода: круг издержек в рублях и результат в процентах счёта.
| Поле журнала | Зачем оно нужно | Как измерить | Типичная ошибка |
|---|---|---|---|
| Доля тела в диапазоне | Отделяет молот от широкого диапазона со случайным закрытием сверху | Высота тела, делённая на полный размах свечи | Поле пропускают, и в выборку попадают любые свечи с хвостом |
| Длина нижней тени в процентах | Задаёт расстояние до защиты и размер позиции | От минимума до нижней границы тела, к цене закрытия | Пишут в пунктах цены, и сравнение между активами ломается |
| Объём на минимуме и время удержания | Показывает, выкупали тень или она случайна | Минутная сетка внутри периода формирования | Берут объём всей свечи вместо объёма у минимума |
| Подтверждение следующим периодом | Единственная внешняя проверка, второй свечи у модели нет | Значение «да», «нет» или «частично» по закрытию | Поле заполняют по памяти через неделю |
Разбор на графике: рабочий сигнал
Пример подобран задним числом, подбор не доказательство. Сделка попала в журнал с полным набором полей, и через месяц выяснилось любопытное: все прибыльные входы имели долю тела выше пятой части диапазона, а все убыточные — ниже десятой. Такой вывод нельзя получить из записи «вошёл по молоту». Сверять результат надо построчно: проверить корректность расчёта прибыли и убытка стоит до того, как считать сводку, иначе ошибка в одной строке искажает всю группу.
Разбор на графике: ложный сигнал
Второй эпизод взят задним числом. В журнале стояло «молот, дневной, тень длинная». Через три недели по этой строке нельзя было понять ни долю тела, ни пришло ли подтверждение. Сделка оказалась убыточной, а причина потерялась. Позже по графику выяснилось, что тело занимало восемь процентов диапазона: это был широкий день со случайным закрытием сверху, и модель к убытку отношения не имела. Замеры тоже стоит проверять: типичные ошибки разметки графика попадают в журнал и живут там месяцами.
Связка с другими инструментами
Журнал обретает смысл на горизонте, а не в одной сделке. Образец длинного ряда с датами даёт сам регулятор: в базе данных Банка России по ключевой ставке значения доступны с 17 сентября 2013 года по 16 октября 2026 года, и каждое привязано к конкретному дню. Такой же принцип нужен трейдеру: строка без даты, периода и значений полей не имеет ценности.
Группировать записи полезно по периоду и по доле тела. Выбор периода при этом фиксируют заранее — выбрать рабочий таймфрейм нужно до набора статистики, иначе в одной таблице окажутся несравнимые сделки. Срок ожидания подтверждения тоже параметр, и писать его стоит в периодах, а не в днях, чтобы часовые и дневные сделки не смешивались в одной группе при сведении итогов месяца.
Правила, которые дисциплинируют
- Заполнять поля до входа, а не по памяти после выхода.
- Писать долю тела в диапазоне обязательным полем.
- Фиксировать подтверждение значением, а не словами.
- Хранить номинальную и фактическую длину защиты раздельно.
- Сводить статистику группами, а не одной средней цифрой.
Итог
Журнал по молоту строится вокруг одной свечи и одного внешнего подтверждения, поэтому набор полей отличается от привычного для двухсвечных моделей и переносить готовые шаблоны нельзя. Ключевых полей два. Доля тела в диапазоне. Подтверждение следующим периодом. Остальное — обвязка, которая помогает считать деньги, а эти два отвечают на вопрос, был ли вообще молот. Общий риск сводят отдельно: оценить риск одновременных позиций по журналу проще, чем по памяти.
Материалы по теме
- Как проверить корректность расчёта прибыли и убытка — построчная сверка.
- Как исключить типичные ошибки разметки графика — откуда берутся неверные замеры.
- Как выбрать рабочий таймфрейм — почему период фиксируют до статистики.
- Как оценить риск одновременных позиций — свод нагрузки по журналу.
Частые вопросы
Сколько полей достаточно для начала?
Шести: период, длина тени, доля тела, объём к среднему, длина защиты, подтверждение. Остальное добавляется по мере необходимости. Главное правило — поля не меняются от сделки к сделке, иначе сводка за месяц окажется набором несравнимых строк, и месяц работы придётся выбросить.
Чем журнал по молоту отличается от журнала по поглощению?
Отсутствием полей о второй свече и наличием поля о подтверждении. У двухсвечной модели пишут глубину перекрытия тел и место закрытия второй свечи. У молота этих величин нет, зато появляется внешняя проверка следующим периодом, которую обязательно фиксировать отдельным значением.
Зачем хранить номинальную и фактическую длину защиты?
Чтобы видеть, сколько вы теряете на исполнении. Номинальная длина считается от планируемого входа, фактическая — от цены, по которой сделка прошла. Разница показывает влияние спреда и проскальзывания. Если она стабильно велика, проблема не в модели, а в способе входа.
Вердикт
Учёт по молоту — не формальность, а единственный способ узнать, торгуете вы модель или любую свечу с хвостом вниз, и различает их поле о доле тела в диапазоне. Из редакционной практики: журналы, где подтверждение записано значением, а не словом, дают пригодную сводку уже через месяц. Поля заводят до первой сделки. Шаблоны и разборы журналов публикуем в Telegram-канале Cryptium.
Источники: база данных Банка России по ключевой ставке и материалы FINRA для частных инвесторов. Данные проверены на 17 октября 2026 года.

Обсуждение
Добавить комментарий