
 82.632
 2.489

Короткая позиция стоит денег каждый день, пока она открыта, и в бессрочных контрактах это ставка финансирования, которую при положительном значении платят держатели длинных позиций, а при отрицательном — короткие. Прибавьте комиссии и упущенную доходность замороженного обеспечения, и получится полная стоимость, которую движение цены должно перекрыть.
Из чего складываются расходы
Ставка финансирования списывается каждые несколько часов и считается от полного размера позиции, а не от вашего обеспечения, а при плече это означает, что расход в процентах от депозита кратно выше номинальной ставки. Комиссии за открытие и закрытие добавляются разово, но на коротких сделках весят ощутимо.
Третья статья менее заметна. Средства под обеспечением не работают в других инструментах, и эту упущенную доходность стоит учитывать при длительном удержании.
Расчёт на цифрах
| Параметр | Пример |
|---|---|
| Размер позиции | 10 000 долларов при обеспечении 2 000 |
| Ставка финансирования | 0,01% каждые 8 часов, то есть около 0,03% в сутки |
| Расход в сутки | около 3 долларов от позиции, или 0,15% от обеспечения |
| За месяц | порядка 90 долларов, то есть 4,5% обеспечения |
Почему короткие позиции дороже длинных
На растущем рынке ставка финансирования чаще положительная, и платят держатели длинных позиций, при этом но в криптовалютах встречается обратная ситуация: при сильном преобладании коротких позиций ставка уходит в минус, и платить начинают они. Направление потока меняется вместе с настроениями, и предсказать его на месяц вперёд невозможно.
Отдельная особенность — асимметрия риска. Убыток по короткой позиции теоретически неограничен, поскольку цена может расти бесконечно, тогда как по длинной он ограничен нулём.
Как считать перед открытием
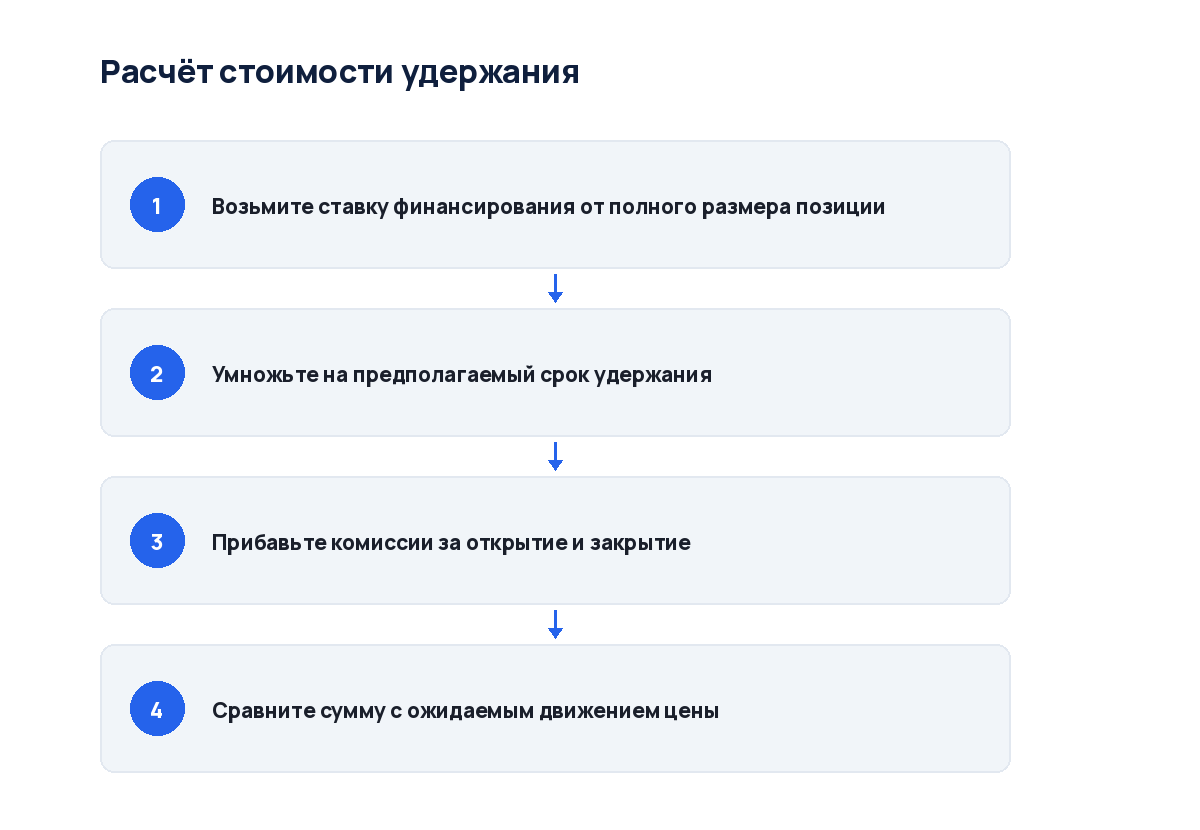
Возьмите текущую ставку финансирования и умножьте на предполагаемый срок удержания. Прибавьте комиссии обеих операций. Полученная сумма — минимальное движение цены в вашу сторону, при котором сделка выйдет в ноль. Если это движение кажется маловероятным за выбранный срок, идея не окупается.
Где недооценивают расходы
- Расчёт ставки от обеспечения вместо полного размера позиции
- Удержание позиции неделями при ставке, рассчитанной на дни
- Игнорирование изменения ставки: она пересматривается каждые несколько часов
- Отсутствие запаса на рост ставки при развороте настроений рынка
Ко мне обращался человек, державший короткую позицию полтора месяца в ожидании падения, причём направление в итоге оказалось верным, цена снизилась примерно на шесть процентов, но накопленные платежи по финансированию и комиссии съели почти всю прибыль. Сделка закрылась в символическом плюсе при верной идее и правильном прогнозе.
Учёт платежей для отчётности
Платежи по финансированию образуют отдельный поток операций, который фиксируется каждые несколько часов и за месяц даёт десятки записей, и выгружайте их вместе с историей сделок, иначе при сверке финансовый результат не сойдётся с фактическим движением средств по вашему счёту.
Когда удержание оправдано
Короткие позиции экономически рассчитаны на недели, а не на месяцы, и чем длиннее срок, тем выше накопленные расходы и тем больше требуемое движение цены. Для долгосрочной ставки на снижение разумнее рассмотреть другие инструменты, где нет ежедневной платы за удержание.
Срочные контракты как альтернатива
Контракты с датой экспирации не имеют периодических платежей, и для удержания на месяцы это существенное преимущество, и расход заложен в разницу между ценой контракта и спотовой, которая сокращается к дате исполнения.
Платой становится меньшая ликвидность и необходимость переносить позицию при приближении экспирации. Перенос означает закрытие одного контракта и открытие следующего с новыми комиссиями, поэтому выигрыш проявляется лишь на длинных сроках.
Мониторинг ставки по ходу
Ставка не фиксируется при открытии и меняется вслед за балансом позиций на рынке, а проверяйте её хотя бы раз в сутки: переход в неблагоприятную зону означает, что экономика сделки изменилась, и первоначальный расчёт больше не действует. Площадки публикуют историю ставок, и перед открытием стоит посмотреть её за несколько месяцев.
Риск, не сводимый к расходам
Помимо стоимости удержания короткая позиция несёт риск резкого роста цены с принудительным закрытием, при этом такие движения в криптовалютах случаются на новостях и при массовом закрытии коротких позиций, когда рост ускоряет сам себя. Запас обеспечения здесь важнее экономии на ставке финансирования.
Смежные темы разобраны у нас. Вот основные. Общий раздел — трейдинг и деривативы. Шире — статьи про криптокошельки. Выбор плеча разбирает материал как выбрать размер плеча, а режимы маржи — статья как выбрать между изолированной и кросс-маржой.
Вопросы и ответы
Можно ли избежать платы за финансирование?
В бессрочных контрактах нет, механизм встроен в их конструкцию и удерживает цену вблизи спотовой, причём срочные контракты с датой экспирации работают иначе: там нет периодических платежей, но есть разница между ценой контракта и спотом, которая выполняет похожую роль.
Как узнать ставку до открытия позиции?
Площадка показывает текущее значение и время следующего расчёта прямо в интерфейсе инструмента, и там же обычно доступна история, по которой видно типичный уровень и размах колебаний за последние месяцы.
Что происходит при отрицательной ставке?
Поток разворачивается, и держатели коротких позиций начинают получать выплаты вместо платежей. Для вашей позиции это улучшает экономику, но сама отрицательная ставка обычно означает преобладание коротких позиций на рынке, а такая расстановка повышает вероятность резкого роста цены.
Вердикт
Считайте ставку от полного размера позиции, а не от обеспечения: при плече расход в процентах от депозита кратно выше номинального, а умножьте на предполагаемый срок и получите минимальное движение цены для выхода в ноль. Короткие позиции рассчитаны на недели, а не месяцы. И помните про асимметрию: убыток по короткой позиции теоретически неограничен.
Ставки и параметры сверяйте напрямую. Сводные данные по рынкам деривативов и официальный сайт Банка России дают рыночные показатели и правовой контекст операций.

Обсуждение
Добавить комментарий