
 60.313
 1.684

Собрать дельта-нейтральную позицию после серии убыточных сделок технически можно: ноги равного размера в противоположные стороны, чистая дельта около нуля. Но убыток такая конструкция не устраняет — она меняет его источник. Вместо потерь от направления трейдер получает потери от издержек: ставка финансирования, сборы, стоимость замороженного обеспечения. Механизма возврата просадки у связки нет. И допустимый её размер после серии убытков не растёт, а сокращается вместе с депозитом.
Логика выбора понятна и почти всегда одна. Серия убыточных сделок означает, что направление угадывалось неверно. Напрашивается вывод: надо убрать направление. Нейтральная связка это обещание выполняет честно — зависимость от роста и падения она гасит. Дальше начинается незамеченная часть: вопрос «как перестать терять» был заменён вопросом «как перестать терять от направления», и ответы у них разные настолько, что путаница между ними стоит депозита чаще, чем ошибка в прогнозе.
Как собрать дельта-нейтральную позицию после серии убыточных сделок без самообмана
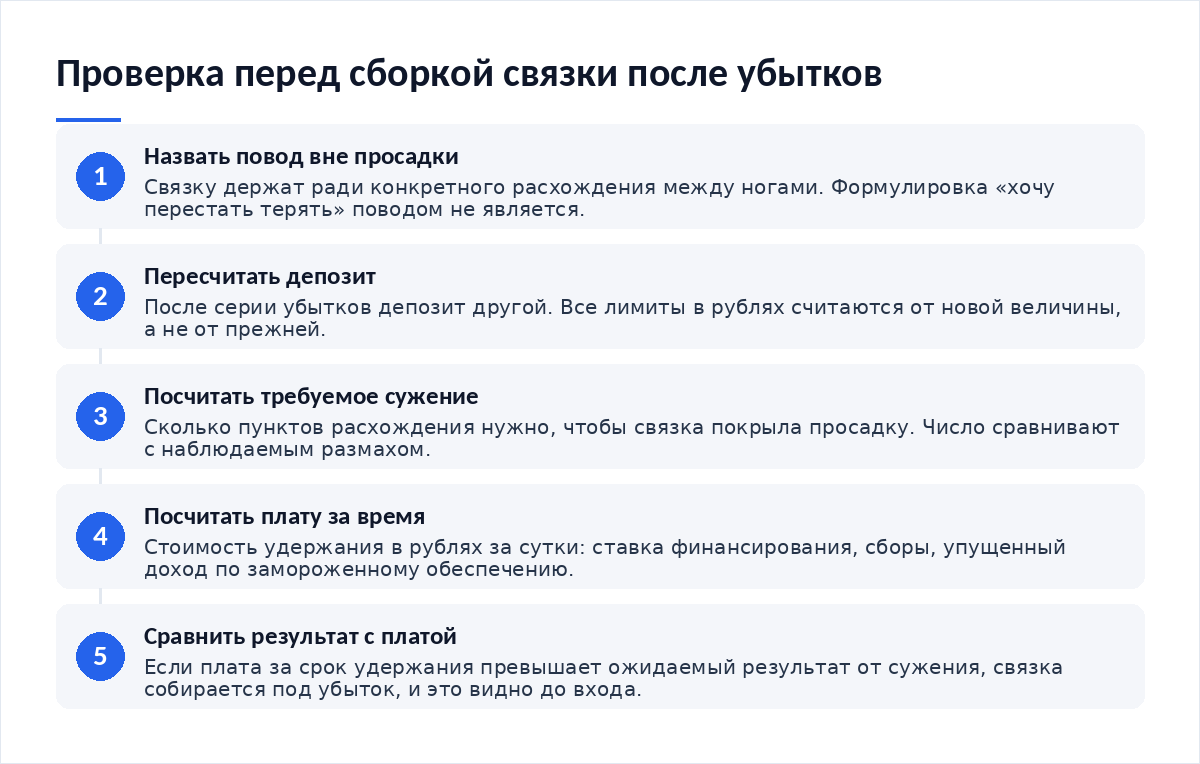
Порядок не технический, а проверочный. Сборка — последний шаг, а не первый.
- Назвать повод, не связанный с просадкой. Связку держат ради конкретного расхождения между ногами. Если повод формулируется словами «хочу перестать терять», повода нет.
- Пересчитать депозит. После серии убытков он другой, и все лимиты в рублях пересчитываются от новой величины, а не от прежней.
- Посчитать требуемое сужение. Сколько пунктов расхождения нужно, чтобы связка покрыла просадку. Число обычно отрезвляет.
- Посчитать плату за время. Сколько конструкция стоит в сутки и сколько суток её вынесет уменьшившийся депозит.
- Сравнить два числа. Если плата за срок удержания больше ожидаемого результата от сужения, связка собирается под убыток, и это видно до входа.
- Собрать ноги — или отказаться, если шаг пятый дал отрицательный ответ.
Два источника убытка и чем они отличаются
| Признак | Убыток от направления | Убыток от издержек нейтральной связки | Что из этого следует |
|---|---|---|---|
| Скорость появления | Минуты и часы, видно в текущей переоценке позиции | Недели и месяцы, видно в суточном списании и в сборах | Медленный убыток реже вызывает решение, поэтому живёт дольше быстрого |
| Граница потерь | Ограничена заранее выставленным уровнем закрытия | Границы нет: плата идёт, пока позиция открыта | Нейтральная конструкция требует отдельного предела в рублях вместо уровня цены |
| Где отражается в отчёте | Строка результата по сделке, отдельной сделкой | Разные строки: финансирование, комиссии, упущенный доход по обеспечению | Без раздельного учёта убыток размазывается и не опознаётся как убыток |
| Кто принимает решение о выходе | Трейдер по заранее заданному уровню | Трейдер по сроку или площадка при нехватке обеспечения | Отсутствие записанного срока передаёт решение площадке |
| Связь с глубиной просадки | Прямая: больше объём — больше потенциальный убыток и результат | Обратная: чем меньше депозит, тем меньше допустимый размер связки | После серии убытков объём надо уменьшать, а не наращивать |
Последняя строка — та самая, которую пропускают. Разобраться в ней помогает привычка проверять корректность расчёта прибыли и убытка по каждой ноге отдельно: при суммарной строке «итог» подмена источника потерь не видна вообще.
Расчёт: сколько расхождения нужно, чтобы покрыть просадку
Параметры — по спецификации Московской биржи на 16 октября 2026 года. Сумма просадки и депозит условные, допущения названы прямо.
Число 358 166 стоит прочитать дважды. Оно не означает, что связки бесполезны: оно означает, что масштаб их результата не имеет отношения к масштабу просадки. Конструкция, собранная на разумном для депозита объёме, зарабатывает на сужении расхождения десятки и сотни рублей, а не десятки тысяч. Привести её результат к размеру просадки можно только одним способом — увеличив объём в десятки раз, то есть сделав ровно то, после чего серия убытков из неприятности превращается в утрату депозита.
Где подмена источника остаётся незамеченной
Четыре механизма, по которым убыток от издержек не опознаётся.
- Нулевая переоценка. Позиция показывает около нуля по направлению, и это читается как «всё под контролем». Списания идут отдельной строкой, в другом разделе интерфейса.
- Отсутствие события. Направленный убыток приходит моментом: закрытие по уровню, запись в журнале. У платы за время момента нет, фиксировать нечего, и повода посмотреть в отчёт не возникает.
- Смена единиц. Направленный результат считают в процентах депозита, плату за удержание — в рублях в сутки. Величины перестают сравниваться между собой.
- Заслуга вместо издержек. Отсутствие новых убыточных сделок воспринимается как улучшение дисциплины, хотя сделок не стало, а расходы остались.
К этому добавляется эффект соседних позиций: связка редко бывает единственной конструкцией на счёте, и общее обеспечение стягивает всё в один узел, где нехватка денег под одну ногу разрушает нейтральность сразу в двух местах. Разбор про то, как оценить риск одновременных позиций, нужен здесь не меньше, чем понимание самой связки.
Когда нейтральная связка после убытков оправданна
Честных поводов немного, и ни один из них не звучит как «отбить потери».
- Есть конкретное расхождение между ногами, названное до входа и измеренное в пунктах
- Требуемое сужение расхождения сопоставимо с наблюдаемым размахом, а не превышает его в десятки раз
- Плата за удержание посчитана в рублях за сутки и умещается в бюджет уменьшившегося депозита
- Объём пересчитан от нового депозита и оказался меньше прежнего, а не больше
- Записан срок выхода и предел накопленной платы, оба — до сборки ног
- Учёт ведётся по каждой ноге отдельно, плата за время идёт собственной строкой
Сюда же — трезвое понимание расходов по второй ноге. Если она бессрочная, плата идёт по расписанию площадки и не зависит от того, в просадке счёт или нет; оценить этот поток помогает разбор про то, как оценить стоимость удержания короткой позиции.
Сценарий: ноль по дельте, минус по счёту
В обращениях читателей этот сюжет встречается чаще прочих. Четыре убыточные сделки подряд, депозит минус пятая часть, решение «переключиться на нейтральные конструкции». Связка собрана, дельта около нуля, новых убыточных сделок в журнале нет.
Через два месяца итог отрицательный, и разобраться в причинах не получается: журнал ведётся по сделкам, а плата за время ни в одну сделку не попадает и остаётся в отчёте площадки отдельной строкой, куда никто не смотрит. Удивление читателя подлинное — он уверен, что перестал терять. Фактически он перестал терять от направления и начал терять по календарю, медленнее и незаметнее. Механика ноги без календарной даты описана в разборе про то, как открыть первую позицию по бессрочному контракту, и читать её стоит до сборки, а не после.
Чего делать нельзя
- Рассматривать нейтральную связку как способ вернуть просадку: масштаб её результата не связан с масштабом потерь
- Наращивать объём после серии убытков. Лимит в рублях уменьшился вместе с депозитом, значит и размер связки уменьшается
- Увеличивать плечо ради сопоставимости результата с просадкой — требование обеспечения вырастет по обеим ногам сразу
- Считать отсутствие новых убыточных сделок признаком прибыльности: расходы идут и без сделок
- Вести учёт одной строкой «итог» — в ней подмена источника убытка не видна
- Собирать связку без названного повода. Нейтральность не повод, а свойство конструкции
Итог
Нейтральная связка после серии убытков привлекает тем, что убирает причину прошлых потерь — ошибки в направлении. Она это делает. Одновременно она открывает второй канал: плата за время, которая идёт по календарю и не имеет верхней границы. Механизма возврата просадки у конструкции нет, и условный расчёт на 16 октября 2026 года показывает порядок величин: покрытие просадки в 60 000 руб. потребовало бы сужения расхождения примерно в 38 раз больше половины биржевого коридора. После убытков размер связки считают от нового депозита, и он выходит меньше прежнего.
- Как проверить корректность расчёта прибыли и убытка — как увидеть источник результата, а не только сумму
- Как оценить риск одновременных позиций — что делает общее обеспечение с несколькими конструкциями
- Как оценить стоимость удержания короткой позиции — из чего состоит плата за время по второй ноге
- Как открыть первую позицию по бессрочному контракту — механика ноги без календарной даты
Частые вопросы
Правда ли нейтральная связка останавливает потери?
Она останавливает потери от направления и запускает потери от издержек. Ставка финансирования, сборы за сделки и упущенный доход по замороженному обеспечению идут по календарю, пока позиция открыта. Итог может оказаться отрицательным при нулевой дельте, и именно так чаще всего и бывает в боковом движении.
Почему объём связки после убытков надо уменьшать?
Потому что лимит риска считается в рублях от текущего депозита. В условном примере депозит упал с 300 000 до 240 000 руб., лимит в 1% — с 3 000 до 2 400 руб., и допустимый размер связки по риску разрыва пары сократился с двух контрактов в ногу до одного. Меньший депозит выдерживает меньшую конструкцию.
Сколько нужно времени, чтобы связка покрыла просадку?
Вопрос поставлен неверно, и это важно. Результат связки зависит от сужения расхождения, а не от времени: время работает против позиции, добавляя плату. Если требуемое сужение в десятки раз превышает наблюдаемый размах, покрытие просадки не наступит ни за месяц, ни за год.
Что делать после серии убыточных сделок вместо связки?
Конкретных торговых рекомендаций редакция не даёт. По существу темы ответ такой: прежде чем менять конструкцию позиции, стоит выяснить, где именно возникал результат — в направлении, в размере или в издержках. Раздельный учёт по ногам и по статьям расходов отвечает на этот вопрос, смена инструмента — нет.
Вердикт
Нейтральная конструкция — инструмент работы с расхождением, а не лекарство от просадки. Её выбирают после убытков потому, что она снимает самый болезненный на тот момент риск, и этого ощущения хватает, чтобы не задать второй вопрос: откуда теперь будет приходить результат. Ответ неприятный — из сужения расхождения минус плата за время, и обе величины маленькие по сравнению с глубиной серии убытков. Деривативы не способ быстро вернуть потерянное, и ни одна конструкция это свойство им не придаёт. Сверяйте параметры контрактов на дату сделки.
Материалы по фьючерсам и управлению риском выходят у нас регулярно — подписывайтесь на Telegram-канал Cryptium.
Источники: спецификация фьючерсного контракта на Индекс МосБиржи Биткоина с данными по обеспечению на 16.10.2026 и сводные данные по открытому интересу. Материал информационный и не является индивидуальной инвестиционной рекомендацией.









Обсуждение
Добавить комментарий