
 60.313
 1.684

Собрать дельта-нейтральную позицию и ограничить риск процентом от депозита — значит заранее разложить этот процент на три бюджета, потому что привычного стоп-лосса у связки нет. Направленный риск погашен построением. Остаются три измеримых: предельная накопленная плата за удержание, риск одной ноги при разрыве пары и стоимость принудительного закрытия. Размер связки считают по тому бюджету, который исчерпывается раньше остальных. Сальдо по дельте для этого расчёта не годится — оно близко к нулю при любом объёме.
Правило «не рисковать больше процента депозита» родилось в направленной торговле, где риск считается арифметикой: расстояние до стопа умножаем на объём. Перенести формулу на нейтральную конструкцию нельзя — расстояния до стопа у неё нет. Отсюда типовая подмена: раз чистая дельта около нуля, значит риск около нуля, и объём можно брать любой. Эта логика ломается в первую же минуту, когда одна нога закрылась, а вторая осталась.
Как собрать дельта-нейтральную позицию и ограничить риск процентом от депозита
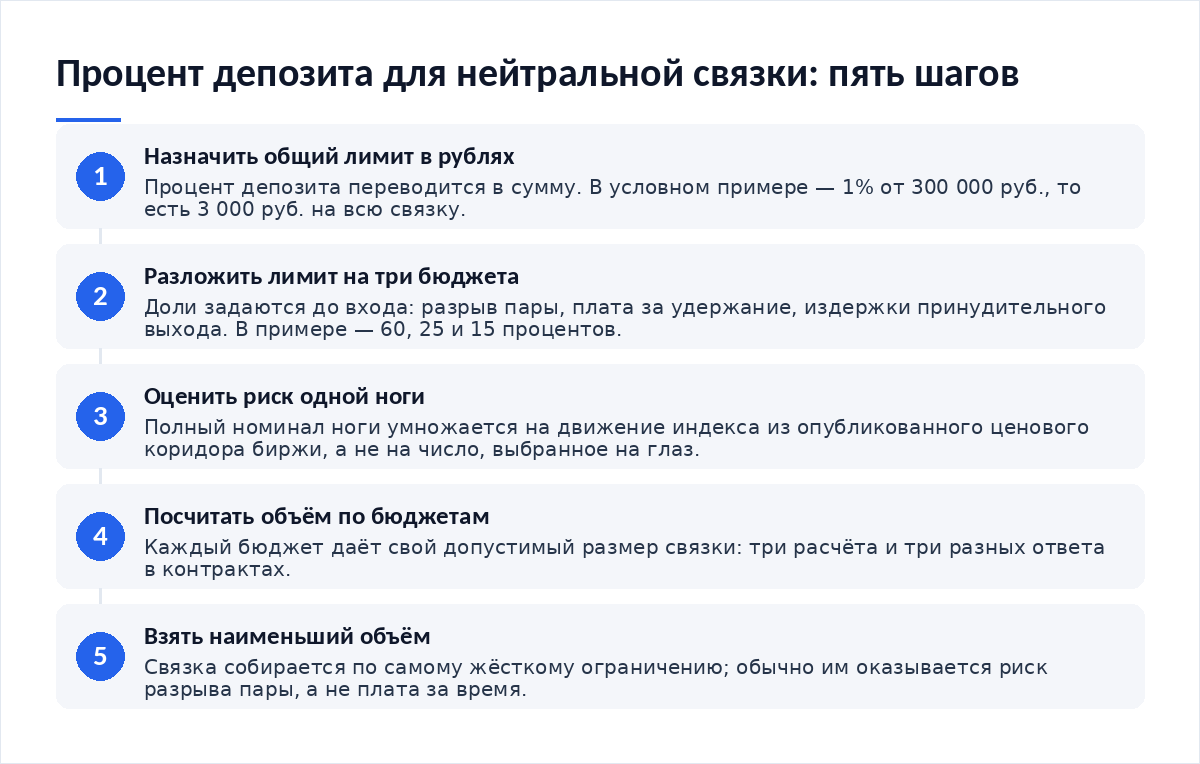
Порядок из пяти шагов. Объём появляется в конце, а не в начале.
- Назначить общий лимит. Один процент депозита, два, половина — величина спорная, но она должна быть названа в рублях, а не в ощущениях.
- Разложить лимит на три бюджета. Доли задаются заранее: больший кусок уходит на риск разрыва пары, меньшие — на плату за удержание и на издержки принудительного выхода.
- Оценить риск одной ноги. Берётся полный номинал одной ноги и правдоподобное движение индекса против неё. Основание для величины движения ищут в спецификации, а не в голове.
- Посчитать объём по каждому бюджету. Три числа, три разных ответа о допустимом количестве контрактов.
- Взять наименьшее. Связка собирается по самому жёсткому из трёх ограничений, остальные два остаются с запасом.
Три бюджета вместо одного стопа
| Вид риска | Чем измеряется | Что происходит при срабатывании | Доля лимита в условном примере |
|---|---|---|---|
| Направленный риск | Чистая дельта связки в единицах базового актива | Движение цены гасится встречной ногой, результат по направлению близок к нулю | 0% — риск погашен построением, бюджет под него не выделяется |
| Плата за удержание | Рубли в сутки: ставка финансирования, сборы, стоимость замороженного обеспечения | Счёт тает по календарю независимо от того, куда идёт цена | 25% лимита, пересчитывается в число суток допустимого удержания |
| Разрыв пары | Полный номинал одной ноги, умноженный на правдоподобное движение индекса | Оставшаяся нога становится направленной позицией в полный размер | 60% лимита — обычно это ограничение и определяет объём |
| Принудительное закрытие | Отклонение цены исполнения от расчётной, в пунктах индекса | Выход совершает площадка по своему регламенту, цена исполнения хуже расчётной | 15% лимита, расходуется на проскальзывание в обеих ногах |
Третья строка — ядро всего расчёта. Разрыв пары не абстракция: достаточно исполнения датированной ноги, отказа ордера, нехватки обеспечения по одной из позиций или банальной невнимательности при подравнивании. Полезно заранее разобраться, как выбрать между изолированной и кросс-маржой: от этого выбора зависит, утянет ли проблемная нога за собой вторую.
Расчёт на конкретных числах
Считаем на параметрах Московской биржи, данные по обеспечению и сборам — на 16 октября 2026 года. Депозит и доли бюджетов условные, допущения перечислены явно.
Обратите внимание на последнюю строку. Связка занимает 9,4% депозита по номиналу, держит 2,4% в обеспечении и при этом формально не имеет направленного риска. Тот же лимит в направленной сделке со стопом на 11% дал бы похожий объём — и это главный аргумент против идеи, что нейтральность разрешает увеличить размер. Разница только в том, что направленный убыток приходит быстро и заметно, а убыток нейтральной связки растекается по строке «издержки» и неделями не бросается в глаза.
Где процент от депозита перестаёт работать
Лимит легко превратить в фикцию, не нарушая его формально.
- Счёт по сальдо. Объём подбирают так, чтобы чистая дельта была нулевой, и объявляют риск нулевым. Номинал ног при этом не считают вовсе.
- Бюджет без срока. Плата за удержание ограничена суммой, но дата проверки не назначена, и сумма расходуется молча за несколько месяцев.
- Две связки на одном счёте. Каждая в пределах процента, обеспечение общее, и при кросс-марже проблема одной становится проблемой второй.
- Подравнивание за счёт лимита. Каждое восстановление нейтральности — новые сборы и новое проскальзывание, но их относят к «технике», а не к бюджету риска.
- Перенос на следующий контракт. Срок кончился, связку собрали заново, бюджеты не обнулили — и второй цикл идёт с уже израсходованным лимитом.
Третий пункт стоит отдельного внимания: читатели регулярно спрашивают, почему связка «съела» больше заявленного процента, и в половине случаев дело не в самой связке, а в соседних позициях. Полезно уметь оценить риск одновременных позиций до того, как на счёте появится вторая конструкция.
Настройка защиты по каждому бюджету
- Лимит риска записан в рублях, а не в процентах: процент пересчитывается при каждом изменении депозита
- Доли трёх бюджетов зафиксированы до входа и не переписываются внутри жизни связки
- Для риска разрыва взято движение из опубликованного ценового коридора, а не выбранное на глаз
- Плата за удержание переведена в число суток, и дата проверки стоит в календаре
- Тип маржи выбран сознательно: изолированная ограничивает заражение между ногами, кросс-маржа — нет
- Для датированной ноги в бюджет заложен переход на следующий контракт со своими сборами
Отдельная строка защиты — понимание того, из чего состоит плата по короткой ноге. Там, где используется бессрочный контракт, эта плата идёт по расписанию площадки; разбор про то, как оценить стоимость удержания короткой позиции, даёт список статей, которые надо класть в бюджет платы.
Сценарий: лимит соблюдён, деньги кончились
Сюжет из обращений читателей повторяется с точностью до цифр. Трейдер собирает связку, считает дельту, видит ноль и ставит объём по размеру обеспечения: обеспечение занимает 20% депозита — значит, «риск двадцать процентов», что звучит терпимо. Через шесть недель датированная нога исполняется. Вторая остаётся в полный номинал на утро выходного дня.
Индекс за это время уходит на 8% — меньше, чем коридор, объявленный биржей. Оставшаяся нога приносит убыток, сопоставимый с половиной годового бюджета риска, хотя ни одно правило формально не нарушалось. Ошибка была сделана на входе: риск мерили обеспечением, а не номиналом ноги, которая однажды останется одна. Базовую механику такой ноги стоит освежить в разборе про то, как открыть первую позицию по бессрочному контракту.
Чего делать нельзя
- Приравнивать нулевую дельту к нулевому риску — это разные величины, и вторая считается по полному номиналу ног
- Мерить риск размером обеспечения: обеспечение показывает, сколько заморожено, а не сколько можно потерять
- Увеличивать плечо на том основании, что конструкция нейтральна. Требование обеспечения растёт по обеим ногам сразу
- Вести один общий бюджет на три разных риска: плата за удержание исчерпает его тихо, и на разрыв пары ничего не останется
- Называть связку безрисковой в разговоре с собой. Направление погашено, издержки, разрыв ног и принудительное закрытие на месте
Итог
Процент от депозита для нейтральной связки работает только после разложения на три бюджета: плата за время, разрыв пары, издержки принудительного выхода. Объём определяет самое жёсткое из трёх ограничений, и почти всегда это разрыв пары — потому что он считается по полному номиналу одной ноги, а не по сальдо. В условном расчёте на 16 октября 2026 года лимит в 3 000 руб. при номинале контракта около 7 027 руб. дал всего два контракта в ногу. Цифра выглядит скромно, зато она честная.
- Как оценить риск одновременных позиций — что происходит с лимитом, когда на счёте несколько конструкций
- Как выбрать между изолированной и кросс-маржой — от чего зависит, заразит ли одна нога вторую
- Как оценить стоимость удержания короткой позиции — состав бюджета платы за время
- Как открыть первую позицию по бессрочному контракту — механика ноги, которая может остаться одна
Частые вопросы
Если дельта нулевая, чем вообще рисковать?
Нулевая дельта убирает зависимость от направления, а не от времени и не от аварий. Риск остаётся в трёх местах: плата за удержание капает по календарю, разрыв пары оставляет одну ногу в полный номинал, принудительное закрытие исполняется по цене площадки. Эти три величины и ограничивают процентом от депозита.
Какой процент депозита брать за лимит?
Универсального числа нет, и редакция его не назовёт. Важнее другое: лимит записывается в рублях, раскладывается на три бюджета с заранее заданными долями и не переписывается после входа. В условном примере выше взят 1% от 300 000 руб. — это допущение для демонстрации метода, а не ориентир.
Можно ли считать риск по размеру обеспечения?
Нет, это разные вещи. Обеспечение показывает, сколько денег заморожено под позицию, и на 16 октября 2026 года по условной связке из двух контрактов в ногу оно составляло 7 150,22 руб. Потерять при разрыве пары можно существенно больше: номинал одной ноги в том же примере около 14 054 руб.
Откуда брать величину движения для оценки разрыва?
Из публикуемых биржей границ ценового коридора на нужную дату. На 16 октября 2026 года коридор по контракту составлял 74 586–93 196 пунктов, то есть около 11,1% в каждую сторону от середины. Это оценка площадки, и она лучше произвольного числа, выбранного по памяти.
Вердикт
Нейтральная связка не отменяет управление риском, а усложняет его: вместо одного стопа приходится вести три бюджета и считать по худшему. Трейдеры приходят к таким конструкциям в надежде снять риск и первым делом увеличивают объём — именно потому, что цифра риска по сальдо выглядит нулевой. Честный расчёт по номиналу ноги возвращает объём к скромным величинам и отбирает у связки ореол безопасности. Это неприятно и полезно одновременно. Сверяйте обеспечение, коридор и сборы на дату сделки: значения 16 октября 2026 года завтра уже другие.
Разборы по марже и риску выходят у нас регулярно — подписывайтесь на Telegram-канал Cryptium.
Источники: спецификация фьючерсного контракта на Индекс МосБиржи Биткоина с данными по обеспечению на 16.10.2026 и динамика ключевой ставки Банка России. Материал информационный и не является индивидуальной инвестиционной рекомендацией.









Обсуждение
Добавить комментарий