
 62.676
 1.775

Бессрочные контракты на акции существуют, но ставка финансирования в них работает иначе, чем на крипторынке. У криптовалютных пар она симметрична: одна сторона платит другой, формула публикуется в спецификации. У контрактов на акции документация описывает плату за перенос, привязанную к внешним финансовым ставкам, а не к перекосу открытого интереса. Отличие меняет расчёт удержания позиции целиком, и считать надо по спецификации конкретного инструмента.
Из определения видно, в чём подвох с акциями. Симметричный платёж нужен там, где у контракта нет даты исполнения и нет иного механизма сходимости с базовым активом, кроме экономического давления на сторону с перекосом. Для инструмента, привязанного к бумаге с биржевой ценой, сходимость обеспечивает оракул, а финансирование подменяется платой за кредитное плечо. Названия в интерфейсах совпадают. Механика — нет.
Что происходит с позицией по шагам
Шаг первый: вы вносите залог и открываете позицию заданного размера. Шаг второй: платформа рассчитывает справочную цену по оракулу, а не по собственному стакану, поэтому колебания внутри самой платформы не двигают вашу позицию напрямую. Шаг третий: с заданной периодичностью списывается плата за удержание. Шаг четвёртый: при недостатке залога позиция закрывается принудительно. Иногда — по регламенту времени.
Различие проявляется на третьем шаге. В спецификации крипторынка формула открыта: ставка равна средней премии плюс ограниченная поправка, где компонент процентной ставки предопределён, а платёж идёт каждый час. Эти величины приведены в разделе документации протокола о финансировании.
Для инструментов на акции в документации платформы производных сказано иное: финансирование применяется только к криптовалютным парам, а к некриптовалютным — плата за перенос, которая выводится из срочной структуры фьючерсной кривой либо из внешней процентной ставки и складывается с премией платформы. Начисление компаундируется по блокам. Списание ежедневное.
Расчёт на конкретных числах
Условный расчёт удержания. Позиция размером 1000 условных единиц, срок удержания 30 дней. При годовой плате за перенос 11,6% расход составит около 9,5 условной единицы за месяц — почти процент от размера позиции. При плече пять это почти 5% от внесённого залога за месяц без единого движения цены. Числа условные. Это демонстрация порядка величин.
| Параметр | Бессрочный контракт на криптопару | Контракт с плечом на акцию | Что проверить в спецификации |
|---|---|---|---|
| Кто платит | Одна сторона другой, по перекосу позиций | Держатель позиции — платформе | Направление платежа и его получатель |
| Откуда берётся ставка | Премия контракта к цене оракула плюс заданный процент | Внешняя процентная ставка или срочная структура кривой | Источник значения и частота его обновления |
| Частота списания | Часовая в приведённом примере спецификации | Компаундирование по блокам, списание ежедневное | Период начисления и период списания отдельно |
| Знак платежа | Меняется вместе с перекосом рынка | Постоянно против держателя позиции | Возможен ли платёж в вашу пользу вообще |
| Источник цены | Оракул по совокупности площадок | Оракул по цене базовой бумаги | Кто задаёт оракул и что происходит при закрытой бирже |
Четвёртая строка — главный практический вывод. Если платёж в вашу пользу невозможен по конструкции, удержание позиции всегда стоит денег. Срок становится расходом. Способ учёта этого расхода в итоговом результате описан в разборе о том, как оценить стоимость удержания короткой позиции.
Где теряются деньги незаметно
Первое место потерь — несовпадение расписаний. Базовая бумага торгуется в часы своей биржи. Контракт доступен дольше. В закрытые часы оракул обновляется реже обычного, а отклонение цены контракта от последней цены бумаги накапливается без единой сделки по базовому активу, и ликвидация в этот момент возможна по показателю, который рынок акций ещё не подтвердил.
Второе — автоматическое закрытие по регламенту. В документации одной из платформ производных на акции указано, что позиции с плечом выше порогового автоматически закрываются в 15:45 по восточному времени США, а открывать их разрешено с 9:31. Это не ликвидация по цене. Это закрытие по времени.
Третье — надбавка платформы в составе платы за перенос. Она не выводится из рыночных ставок. Её задаёт площадка. Спецификации на этот счёт различаются: документация одной из платформ производных на внебиржевые активы разделяет финансирование и плату за перенос явно.
Настройка защиты позиции
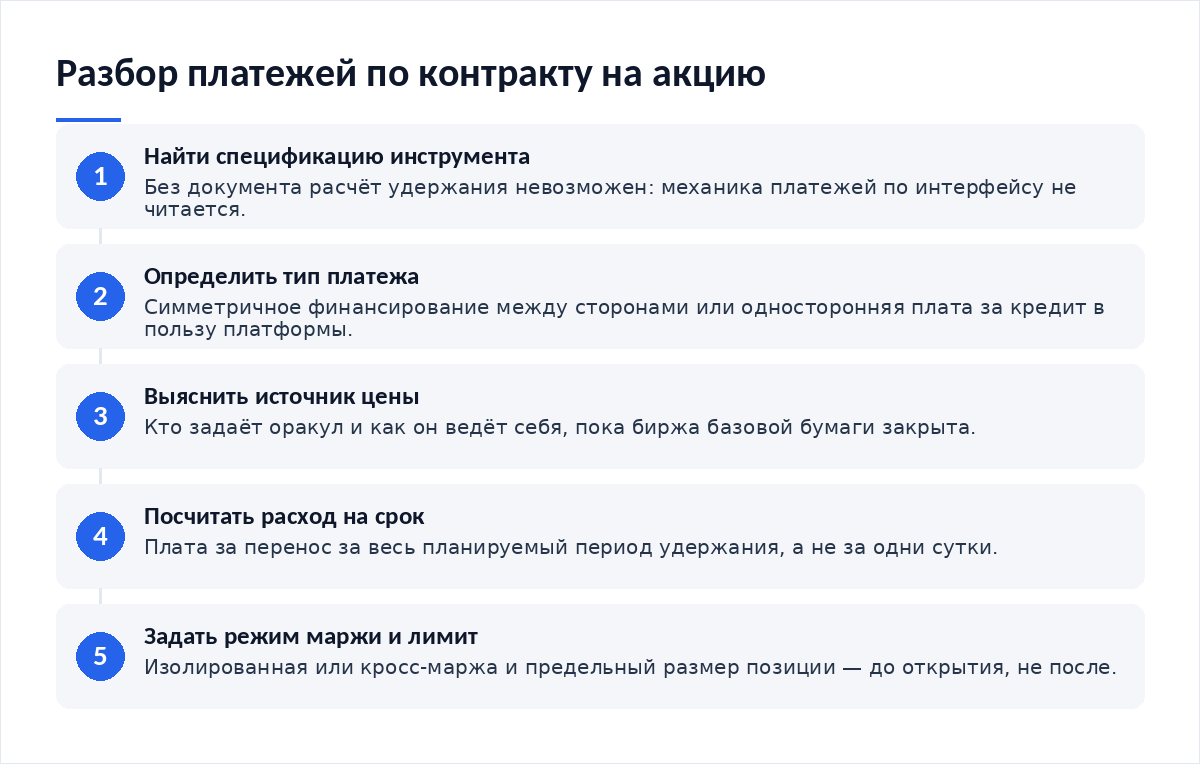
- Найдите спецификацию инструмента. Без спецификации расчёт невозможен.
- Определите тип периодического платежа: симметричное финансирование или плата за кредит.
- Выясните, кто задаёт цену оракула и как она ведёт себя при закрытом базовом рынке.
- Посчитайте расход на весь планируемый срок, а не на сутки.
- Выберите режим маржи и ограничьте размер позиции заранее.
- Формула периодического платежа прочитана в спецификации
- Проверено, бывает ли платёж в пользу держателя позиции
- Известны часы работы базового рынка и регламент закрытия позиций
- Расход на удержание посчитан на срок позиции
- Режим маржи задан, а не оставлен по умолчанию
Режим маржи определяет, какая часть счёта участвует в покрытии убытка, и для контрактов с постоянным расходом это существенно: сравнение приведено в материале о том, как выбрать между изолированной и кросс-маржой.
Разбор реального сценария
Из обращений читателей. Участник открыл позицию по контракту на акцию, рассчитывая, что при перекосе рынка финансирование начнёт поступать в его пользу, как это бывает на криптопарах. Прошло две недели. Баланс уменьшился при неизменной цене. В спецификации обнаружилось: платёж односторонний, в пользу платформы, и его размер привязан к внешней ставке.
Второй случай сложнее по механике. Позиция удерживалась через выходные, цена контракта в субботу ушла вверх, а на открытии базовой биржи вернулась к прежнему уровню. Расход за перенос при этом списался за все дни удержания, включая выходные, когда по базовой бумаге не прошло ни одной сделки и справочная цена оставалась прежней. Риск одновременного удержания нескольких таких позиций разобран в материале о том, как оценить риск одновременных позиций.
Чего делать нельзя
Базовую механику бессрочных контрактов стоит освоить до перехода к инструментам на акции: порядок действий изложен в разборе о том, как открыть первую позицию по бессрочному контракту. Дальше различия начинаются в разделе о платежах.
Нельзя переносить формулу финансирования с криптопар на контракты на акции без проверки спецификации. Нельзя считать показатель в интерфейсе достаточным описанием механики. Нельзя удерживать позицию с постоянным расходом без расчёта срока, за который этот расход съест залог. И нельзя ждать от статьи сигналов: здесь разобрано устройство платежа, а не направление цен.
Итог
Бессрочные контракты на акции устроены как позиции против платформы с односторонней платой за перенос. Симметричная ставка финансирования с публичной формулой подтверждается первоисточниками для криптовалютных пар. Для инструментов на отдельные акции такую ставку по доступным спецификациям подтвердить не удалось — там описана плата за кредит. Это разные вещи. Расчёт удержания отличается в разы.
Материалы по теме
- Как открыть первую позицию по бессрочному контракту — базовая механика и залог
- Как оценить стоимость удержания короткой позиции — расход по дням и его накопление
- Как выбрать между изолированной и кросс-маржой — что участвует в покрытии убытка
- Как оценить риск одновременных позиций — несколько инструментов с постоянным расходом
Частые вопросы
Как понять, какая ставка применяется к моему инструменту?
Открыть спецификацию и найти раздел о периодических платежах. Ключевой признак: может ли значение быть отрицательным в вашу пользу. Симметричное финансирование меняет знак вместе с перекосом рынка, плата за кредит — нет. Если в документации разделены понятия финансирования и платы за перенос, читайте оба раздела.
Откуда берётся процентный компонент ставки?
На крипторынке он задаётся спецификацией протокола: в одном из описаний это 0,01% за восемь часов, около 11,6% годовых. Для инструментов на акции документация ссылается на внешние ставки или на срочную структуру фьючерсной кривой плюс надбавку платформы. Первый вариант предопределён. Второй меняется вместе с рынком.
Что происходит с контрактом, когда биржа базового актива закрыта?
Контракт продолжает обращаться, а оракул обновляется по доступным данным. Сделок по базовой бумаге нет. Цена формируется ожиданиями. Часть платформ ограничивает операции: в документации одной из них открытие позиций с повышенным плечом разрешено с 9:31, а автоматическое закрытие происходит в 15:45 по восточному времени США.
Можно ли заработать на самой ставке финансирования?
На криптопарах такая конструкция существует и описана в спецификациях: сторона, против которой перекошен рынок, получает платёж. Для контрактов на акции подтверждения односторонней выгоды по доступным первоисточникам нет: платёж там идёт в пользу платформы. Строить расчёт на обратном не стоит.
Вердикт
Одно слово в интерфейсе скрывает два разных механизма, и разница измеряется процентами от залога в месяц. Для криптопар формула открыта и проверяема по документации протокола. Для контрактов на акции доступные спецификации описывают плату за кредит, а не симметричный платёж между сторонами. Из редакционной практики: именно этот пункт чаще всего выясняется после первого месяца удержания, а не до входа.
Разборы механики производных выходят в нашем Telegram-канале.









Обсуждение
Добавить комментарий