
 62.676
 1.775

Торговать акциями азиатских производителей чипов через контракты технически можно: инструменты, привязанные к бумагам TSMC, SK hynix и ASML, выпущены как сертификаты-трекеры с обеспечением один к одному. Юридически это не акция, а требование к эмитенту, привязанное к цене базовой бумаги. Доступ ограничен юрисдикциями, и Россия в перечне неподдерживаемых стран эмитента. Разбираем базу расчёта, учёт дивидендов и корпоративных событий, а также то, чего в этих инструментах нет.
Разницу стоит зафиксировать с первой минуты. Держатель акции — совладелец компании. Держатель сертификата — кредитор эмитента, принявшего на себя обязательство следовать цене. Из этого вытекает всё остальное: и учёт выплат, и риски, и ограничения по странам.
Что происходит с позицией по шагам
Жизненный цикл выглядит так. Эмитент покупает базовую бумагу и держит её в сегрегированном счёте хранения. Под это обеспечение выпускается токенизированный сертификат в соотношении один к одному. Сертификат обращается в сети, его цена следует за ценой бумаги. Выпуск и погашение идут в режиме 24/5, привязанном к часам работы рынка акций США.
Эта привязка объясняет главную особенность. Базовая бумага торгуется в своё время, сертификат — круглосуточно пять дней в неделю. В часы, когда рынок базового актива закрыт, цена сертификата формируется ожиданиями участников, а не сделками по бумаге. Расхождение в такие периоды структурно, а не следствие сбоя.
Структура выпуска описана в документации эмитента токенизированных акций: обеспечение один к одному, обособленное юридическое лицо для выпуска, сегрегированные счета хранения и независимый агент по обеспечению. Юридическая категория инструмента в проспекте — сертификат, то есть трекер базового актива.
Расчёт на конкретных числах
Условный расчёт держания. Вы приобрели сертификат, привязанный к бумаге с ценой 100 условных единиц. Базовая бумага объявила дивиденд 1 условную единицу. По механике эмитента корпоративные события — дивиденды, дробление и обратное дробление — отражаются перебалансировкой в сети: количество токенов на балансе меняется автоматически, чтобы сохранить соответствие один к одному.
Это важнее, чем кажется. Денежная выплата вам не приходит. Меняется число единиц на балансе, а не остаток на счёте. Для расчёта результата сделки это означает, что сравнивать надо не цену входа с ценой выхода, а полную стоимость позиции до и после. Процедура сверки описана в разборе о том, как проверить корректность расчёта прибыли и убытка.
| Параметр | Акция на бирже | Сертификат-трекер на акцию | Контракт с плечом на акцию |
|---|---|---|---|
| Что вы держите | Долю в капитале компании | Требование к эмитенту с обеспечением один к одному | Открытую позицию против платформы или пула |
| Дивиденд | Денежная выплата держателю | Перебалансировка количества токенов на балансе | Отражается в цене оракула или не отражается вовсе |
| Дробление акций | Изменение числа бумаг на счёте | Перебалансировка в сети по тому же событию | Зависит от правил площадки, требует проверки в спецификации |
| Право голоса | Есть | Нет | Нет |
| Время обращения | Часы работы биржи листинга | Круглосуточно пять дней в неделю | Зависит от площадки, часть закрывает позиции к концу сессии |
| Основной риск | Рыночный | Рыночный плюс риск эмитента и хранения | Рыночный плюс плечо, плюс риск платформы |
Где теряются деньги незаметно
Три статьи расхода работают тихо. Первая — плата за удержание в инструментах с плечом. В документации одной из платформ производных на акции прямо сказано, что для некриптовалютных пар применяется плата за перенос, отражающая рыночные финансовые ставки, а не симметричный фандинг между сторонами. Начисление компаундируется по блокам и списывается ежедневно.
Вторая — расхождение цены в нерабочие часы базового рынка. Третья — сборы на выпуске и погашении сертификата. Логика удержания короткой позиции в таких условиях отличается от крипторынка, и это разобрано в материале о том, как оценить стоимость удержания короткой позиции.
Настройка защиты позиции
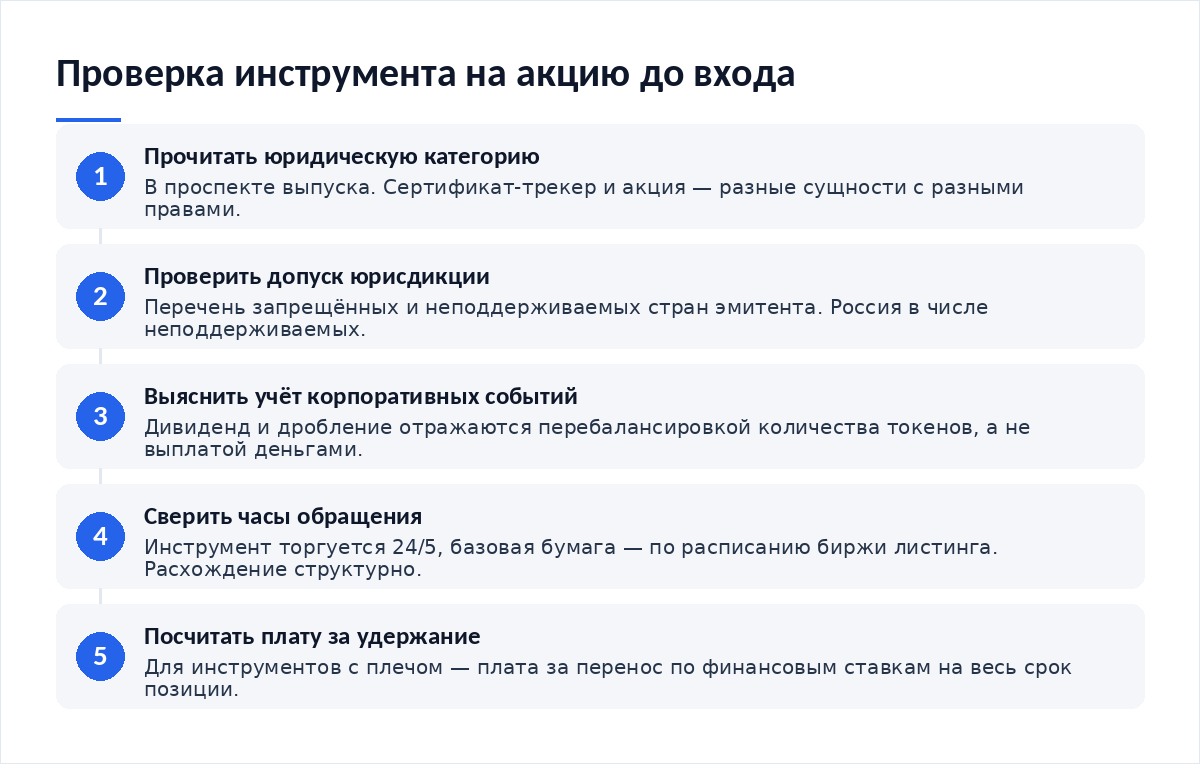
- Прочитайте проспект и найдите юридическую категорию инструмента. Сертификат и акция — разные сущности.
- Проверьте перечень ограниченных юрисдикций до любых действий со средствами.
- Выясните механику корпоративных событий: выплата деньгами или перебалансировка количества.
- Сопоставьте часы обращения инструмента с часами работы биржи листинга базовой бумаги.
- Посчитайте плату за удержание за весь планируемый срок, а не за один день.
- Юридическая категория инструмента прочитана в проспекте, а не на карточке продукта
- Своя юрисдикция сверена с перечнем ограничений эмитента
- Механика дивидендов и дробления известна до входа
- Плата за перенос посчитана на срок удержания
- Тип маржи выбран осознанно, а не оставлен по умолчанию
Выбор режима маржи для инструментов с плечом меняет цену ошибки сильнее, чем размер самого плеча: сопоставление приведено в разборе о том, как выбрать между изолированной и кросс-маржой.
Разбор реального сценария
Из редакционной практики. Участник открывает позицию по инструменту на азиатского производителя чипов в субботу, видит движение цены и считает его сигналом. Базовая биржа закрыта, сделок по бумаге нет, движение сформировано ожиданиями в тонком стакане. В понедельник на открытии цена возвращается к ориентиру по базовой бумаге, и субботнее движение оказывается шумом.
Второй сценарий связан с плечом. На платформах производных на акции встречается правило принудительного закрытия позиций с повышенным плечом к концу торговой сессии базового рынка — в документации одной из них указан автоматический выход в 15:45 по восточному времени США. Позиция закрывается не по вашему решению и не по стоп-заявке, а по регламенту площадки.
Чего делать нельзя
Базовую механику производных стоит освоить до перехода к инструментам на акции: порядок действий изложен в материале о том, как открыть первую позицию по бессрочному контракту. Разница с акциями начинается там, где появляется базовый рынок со своим расписанием.
Нельзя считать сертификат акцией в налоговом и правовом смысле. Нельзя игнорировать юрисдикционные ограничения, рассчитывая на техническую доступность токена в сети. Нельзя переносить привычки крипторынка на инструмент, базовый актив которого торгуется по расписанию биржи. И нельзя искать здесь прогноз: статья разбирает устройство инструментов, а не направление цен.
Итог
Контракты на акции азиатских производителей чипов существуют и устроены как сертификаты-трекеры либо как позиции с плечом против платформы. База расчёта — цена базовой бумаги. Корпоративные события отражаются перебалансировкой, а не выплатой. Ограничения по странам действуют и включают Россию в перечень неподдерживаемых. Подтвердить существование бессрочного контракта с симметричной ставкой финансирования именно на эти бумаги по первоисточникам не удалось.
Материалы по теме
- Как открыть первую позицию по бессрочному контракту — базовая механика производных
- Как выбрать между изолированной и кросс-маржой — режим маржи и цена ошибки
- Как оценить стоимость удержания короткой позиции — плата за перенос по дням
- Как проверить корректность расчёта прибыли и убытка — учёт перебалансировки в результате
Частые вопросы
Это настоящие акции или нет?
Нет. По проспекту инструмент отнесён к категории сертификатов, то есть трекеров базового актива с обеспечением один к одному. Вы держите требование к эмитенту, а не долю в капитале компании. Права голоса нет. Обеспечение хранится на сегрегированных счетах, и за ним следит отдельный агент по обеспечению.
Как приходят дивиденды по такому инструменту?
Деньгами они не приходят. По документации эмитента корпоративные события — дивиденды, дробление и обратное дробление — отражаются механизмом перебалансировки в сети: изменяется количество токенов на балансе держателя. Соответствие базовому активу сохраняется без действий с вашей стороны, но в отчёте о сделке это выглядит иначе, чем выплата.
Доступны ли эти инструменты из России?
По перечню эмитента Россия отнесена к неподдерживаемым странам, США и ещё три государства — к запрещённым. Техническая возможность провести транзакцию в сети не отменяет условий обслуживания. Перед любыми действиями стоит прочитать перечень ограничений в юридической документации выпуска, а не полагаться на обзоры.
Почему цена инструмента расходится с ценой акции?
Из-за разницы расписаний. Базовая бумага торгуется в часы своей биржи, а сертификат обращается круглосуточно пять дней в неделю. В закрытые часы цена формируется ожиданиями, а не сделками по бумаге. Выпуск и погашение, по документации, идут в режиме, привязанном к часам рынка акций США.
Вердикт
Инструменты на бумаги азиатских производителей чипов существуют, и их устройство читается в проспекте за полчаса. Там же написано то, о чём не пишут в обзорах: это не акции, дивиденд приходит перебалансировкой, а резиденты части стран эмитентом не обслуживаются. Из редакционной практики: именно юрисдикционный раздел документации читают последним, а он определяет, применим ли инструмент к вам вообще. Начинайте с него.
Разборы производных инструментов выходят в нашем Telegram-канале.









Обсуждение
Добавить комментарий