
 60.313
 1.684

Собрать дельта-нейтральную позицию и не увеличивать плечо — задача дисциплины, а не расчёта: соблазн нарастить объём у такой связки выше, чем у направленной сделки, потому что чистая дельта около нуля выглядит разрешением. Вместе с плечом растут три величины: требование обеспечения по обеим ногам сразу, плата за время удержания и чувствительность к расхождению ног, и каждая из трёх по-своему сокращает срок жизни позиции. Третья растёт нелинейно. Именно она и ломается первой.
Разница с направленной позицией тут не в степени, а в природе. В направленной сделке плечо умножает и возможный результат, и возможный убыток, и трейдер это понимает на уровне рефлекса. В нейтральной связке умножается смета удержания и требование обеспечения, а направленного результата, который можно было бы умножить, нет совсем. Выгода от сужения расхождения тоже растёт с объёмом, но она ограничена размером самого расхождения, тогда как плата за время верхней границы не имеет и копится ровно столько, сколько открыта позиция.
Как собрать дельта-нейтральную позицию и не увеличивать плечо
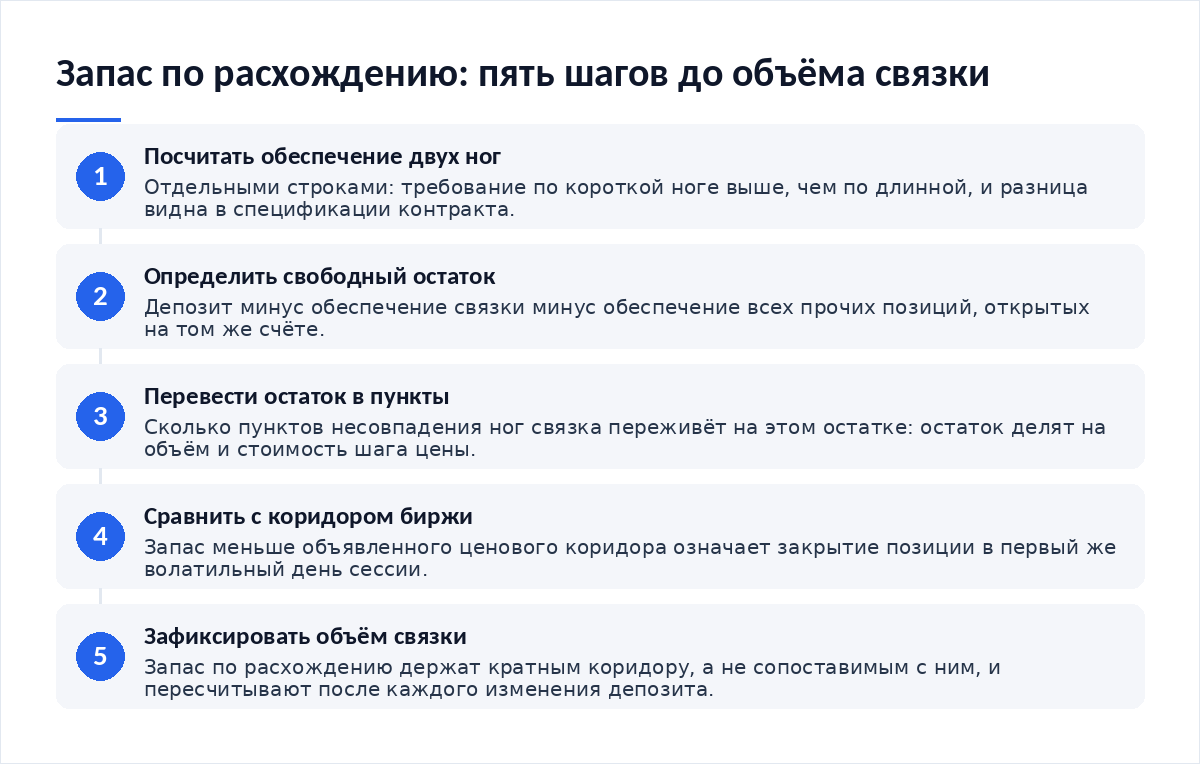
Порядок простой, пропускают обычно третий и пятый шаги.
- Посчитать обеспечение по обеим ногам отдельно. Суммы не равны: короткая нога стоит дороже длинной, и это видно в спецификации.
- Определить свободный остаток. Депозит минус обеспечение связки минус обеспечение всех прочих позиций на счёте.
- Перевести остаток в пункты расхождения. Сколько пунктов несовпадения ног переживёт связка на этом остатке.
- Сравнить с биржевым коридором. Если запас по расхождению меньше объявленного коридора цен, связка не доживёт до конца торговой сессии при движении к границе.
- Зафиксировать объём. Запас по расхождению должен оставаться кратным коридору, а не сопоставимым с ним.
Третий шаг в обращениях читателей не встречается почти никогда. Объём обычно подбирают по доле обеспечения в депозите: заняли треть счёта — считается нормой, заняли половину — тоже терпимо. Пункты расхождения при этом не считает никто, и сюрприз приходит оттуда.
Почему соблазн плеча у связки выше
- Нулевая переоценка. Позиция не показывает направленного минуса, и это читается как отсутствие риска вообще.
- Малый результат на малом объёме. Сужение расхождения даёт десятки рублей, и желание «сделать цифру заметной» естественно.
- Привычный язык плеча. В направленной торговле плечо обсуждают применительно к одной позиции; в связке позиций две, ощущение нагрузки делится пополам, а требование обеспечения при этом складывается из двух слагаемых целиком.
- Зачёт встречных ног. Некоторые режимы учёта снижают требование по связке относительно двух независимых позиций, и снижение воспринимается как разрешение добавить объём.
- Отсутствие события. Направленный убыток приходит моментом и отрезвляет. Рост требования обеспечения проходит без события и без отрезвления.
Что растёт вместе с плечом
| Величина | Как меняется при удвоении объёма | Видно ли это по дельте связки | Чем заканчивается |
|---|---|---|---|
| Обеспечение длинной ноги | Растёт пропорционально числу контрактов | Нет, дельта остаётся около нуля при любом объёме | Свободный остаток счёта сокращается на ту же величину |
| Обеспечение короткой ноги | Растёт пропорционально и начинается с более высокой ставки, чем у длинной | Нет, разницу между ногами дельта не отражает | Перекос в обеспечении накапливается с каждым добавленным контрактом |
| Плата за время удержания | Удваивается: вдвое больше сборов, вдвое дороже заморозка обеспечения | Нет, списания идут отдельно от переоценки позиции | Предел накопленной платы исчерпывается вдвое быстрее |
| Запас по расхождению ног | Падает нелинейно и тем резче, чем ближе обеспечение к размеру депозита | Нет, и это главная слепая зона конструкции | Принудительное закрытие по одной ноге при живой второй |
| Стоимость принудительного выхода | Растёт быстрее объёма: крупную заявку стакан исполняет хуже мелкой | Нет, до момента исполнения величина неизвестна | Цена выхода оказывается хуже расчётной в обеих ногах |
Вторая строка опирается на проверяемый факт. По спецификации Московской биржи на 16 октября 2026 года обеспечение по контракту BTC-12.26 составляло 1 784,1 руб. на покупку и 1 801,1 руб. на продажу, по BTC-11.26 — 1 774,01 и 1 785,39 руб. соответственно. Короткая нога дороже длинной на 0,95% и 0,64%, то есть симметричной по деньгам связка не бывает никогда. От выбора режима учёта зависит, насколько болезненно это проявится, и разобраться, как выбрать между изолированной и кросс-маржой, стоит до сборки.
Расчёт: как падает запас по расхождению
Параметры контрактов — по спецификации на 16 октября 2026 года, депозит условный, допущения названы прямо. Третий вариант приведён как пример перегруза, а не как рабочая практика.
Нелинейность здесь арифметическая, а не мистическая: в числителе свободный остаток сокращается, в знаменателе объём растёт, и оба множителя работают в одну и ту же сторону одновременно. Переход от десяти контрактов к сорока ещё оставляет пятикратный запас относительно коридора. Переход к восьмидесяти оставляет позицию без запаса вообще, хотя по дельте и по номиналу относительно депозита она выглядит умеренной. Разница между вторым и третьим вариантом — удвоение объёма, разница в живучести — двадцатидвухкратная.
Где плечо увеличивается само
Объём не всегда растёт по решению трейдера. Четыре способа получить плечо, не нажимая кнопку.
- Повышение требования биржей. Обеспечение пересчитывается при росте волатильности, и прежняя позиция начинает занимать большую долю счёта.
- Переход на следующий уровень лимита концентрации. За порогом ставка обеспечения выше, и добавленный контракт дорожает сильнее предыдущего.
- Просадка депозита. Позиция та же, знаменатель меньше, доля обеспечения в счёте выросла без единой сделки.
- Восстановление нейтральности добавлением. Подравнивание ног наращиванием меньшей, а не сокращением большей, увеличивает общий объём связки каждый раз.
Четвёртый пункт разрушителен при частых подравниваниях: связка растёт ступеньками, и через месяц объём вдвое выше начального. Понимать, что происходит с общим обеспечением, когда на счёте несколько конструкций, помогает разбор про то, как оценить риск одновременных позиций.
Настройка защиты от роста плеча
- Запас по расхождению посчитан в пунктах и записан рядом с объёмом связки
- Требуемая кратность запаса к биржевому коридору задана до входа и не пересматривается внутри позиции
- Обеспечение по длинной и короткой ноге выписано отдельными строками, а не одной суммой
- Уровень лимита концентрации по инструменту проверен: добавление контрактов за порогом дорожает
- Подравнивание нейтральности выполняется сокращением большей ноги, а не наращиванием меньшей
- Запас по расхождению пересчитывается после каждого изменения депозита и после каждого пересмотра обеспечения биржей
Стоимость времени в этом расчёте занимает отдельное место: заморозка обеспечения по ключевой ставке Банка России 14,00% годовых, сохранённой решением от 11 сентября 2026 года, обходится в условном варианте с N = 40 примерно в 54,8 руб. в сутки против 13,7 руб. при N = 10. Полную смету по второй ноге помогает собрать разбор про то, как оценить стоимость удержания короткой позиции.
Сценарий: связка выжила, счёт нет
Типовая история, которую редакция слышит в разных вариантах. Трейдер собирает связку на умеренном объёме, видит скромный результат и за месяц доводит объём до уровня, при котором обеспечение занимает девять десятых депозита, добавляя контракты по одному. Дельта по-прежнему около нуля, и повода для беспокойства не видно.
Затем приходит день с расширенным размахом. Ноги расходятся на величину, которая месяц назад не стоила бы внимания, свободного остатка не хватает, площадка закрывает короткую ногу. Пара разрушена. Длинная остаётся открытой и направленной до того момента, пока трейдер не доберётся до терминала. Убыток приходит не от расхождения, а от того, что запас по расхождению был истрачен на объём. Базовую механику ноги без календарной даты стоит освежить в материале про то, как открыть первую позицию по бессрочному контракту.
Чего делать нельзя
- Считать нулевую дельту основанием для увеличения объёма: дельта не отражает ни обеспечения, ни запаса по расхождению
- Мерить нагрузку долей обеспечения в депозите. Эта доля линейна, а живучесть связки падает нелинейно
- Принимать зачёт встречных ног за разрешение добавить контрактов — зачёт меняет требование, а не риск разрыва пары
- Наращивать меньшую ногу при подравнивании, если доступно сокращение большей
- Оставлять запас по расхождению сопоставимым с биржевым коридором: сопоставимый запас означает закрытие в первый же волатильный день
- Называть связку с девятью десятыми депозита в обеспечении нейтральной по риску. Она нейтральна по направлению и перегружена по обеспечению
Итог
Плечо в нейтральной связке умножает обеспечение двух ног, плату за время и чувствительность к расхождению, а направленного результата, который оправдывал бы это умножение, у конструкции нет. Запас по расхождению — та величина, которую стоит держать на виду: в условном расчёте на 16 октября 2026 года рост объёма в 8 раз сократил её примерно в 151 раз. Короткая нога при этом всегда дороже длинной по обеспечению: 1 801,1 против 1 784,1 руб. по декабрьскому контракту на ту же дату. Объём фиксируют по кратности запаса к биржевому коридору, а не по доле обеспечения в счёте.
- Как выбрать между изолированной и кросс-маржой — от режима зависит, утянет ли одна нога вторую
- Как оценить риск одновременных позиций — общее обеспечение при нескольких конструкциях
- Как оценить стоимость удержания короткой позиции — смета платы за время по второй ноге
- Как открыть первую позицию по бессрочному контракту — механика ноги, которая может остаться одна
Частые вопросы
Если дельта нулевая, почему плечо опасно?
Плечо воздействует не на дельту, а на обеспечение и на запас по расхождению. Дельта остаётся нулевой при любом объёме, а свободный остаток счёта при росте объёма сокращается, и величина несовпадения ног, которую связка переживает, падает нелинейно. Принудительное закрытие наступает по уровню обеспечения, не по направлению цены.
Почему короткая нога требует больше обеспечения?
Так устроен расчёт риск-параметров у биржи: требования по покупке и продаже считаются отдельно и обычно не совпадают. На 16 октября 2026 года по контракту BTC-12.26 обеспечение составляло 1 784,1 руб. на покупку и 1 801,1 руб. на продажу. Разница небольшая, но она накапливается с каждым контрактом связки.
Какой запас по расхождению считать достаточным?
Универсальной цифры редакция не назовёт, и это честный ответ. Ориентир по смыслу такой: запас измеряют в пунктах и сравнивают с опубликованным биржей ценовым коридором на дату сделки. Запас, сопоставимый с коридором, означает закрытие в первый волатильный день; кратный коридору — даёт время на решение.
Снижает ли зачёт встречных ног риск?
Зачёт снижает требование к обеспечению, а не риск. Если одна нога закроется раньше второй, оставшаяся станет направленной позицией в полный номинал совершенно независимо от того, по какому режиму учёта считалось обеспечение до этого момента. Воспринимать освободившиеся деньги как разрешение добавить объём — типовая ошибка, которая и приводит к перегрузу.
Вердикт
Нейтральная связка устроена так, что единственная заметная трейдеру цифра — дельта — не реагирует на объём вообще. Отсюда и соблазн: кнопка есть, индикатор молчит. Ощущение обманчиво. Величина, которая реагирует, называется запасом по расхождению, и считать её приходится руками, зато она отвечает на вопрос, доживёт ли конструкция до своей точки выхода. Плечо тут не умножает результат, а сокращает срок жизни позиции. Параметры обеспечения и коридора проверяйте на дату сделки: значения 16 октября 2026 года завтра пересчитают.
Разборы по марже и фьючерсам выходят у нас регулярно — подписывайтесь на Telegram-канал Cryptium.
Источники: спецификация фьючерсного контракта на Индекс МосБиржи Биткоина с данными по обеспечению на 16.10.2026 и динамика ключевой ставки Банка России. Материал информационный и не является индивидуальной инвестиционной рекомендацией.









Обсуждение
Добавить комментарий