
 64.824
 1.817


Способы получать поступления на крипторынке без ставки на направление цены делятся на четыре класса: предоставление ликвидности, получение ставки финансирования, комиссионные схемы и арбитраж расхождений. Общее у них одно. Источником служит не рост актива, а плата рынку за услугу. И за каждую такую независимость берётся своя цена — риском второй стороны, расхождением цен или издержками обслуживания. Условия сверяйте на дату: расчёты ниже даны на 16 октября 2026 года.
Какую задачу решает подход
Фраза «не зависит от направления цены» звучит как обещание безопасности, и подмена здесь происходит незаметно: отсутствие ставки на направление означает лишь то, что из набора рисков убрали один — ценовой, — а остальные остались на месте и в стрессовые периоды срабатывают одновременно. Задача классификации в том, чтобы для каждого класса назвать, чем именно за эту замену платят.
Из редакционной практики: читатели спрашивают не про механику, а про цифру — «сколько это даёт». Цифру назвать нельзя. Все четыре класса отдают переменную величину, которая на части периодов отрицательна, а размер её зависит от оборота рынка, от числа таких же участников и от издержек, у каждого своих.
Как зарабатывать на крипторынке без ставки на направление цены: четыре класса на цифрах
Разберём каждый класс по одной схеме: откуда поступление, чем платят, когда нейтральность исчезает.
Предоставление ликвидности. Участник вносит два актива в общий пул и получает долю комиссий с оборота. Поступление пропорционально обороту, а не цене. Плата — расхождение состава: при изменении соотношения цен доля в пуле перераспределяется в пользу подешевевшего актива, и в единицах активов итог отстаёт от простого удержания той же пары.
Ставка финансирования. В бессрочных контрактах стороны периодически рассчитываются между собой, чтобы цена контракта держалась у цены спот. Участник, занявший сторону, которой платят, получает поступление независимо от направления рынка — при условии, что ценовой риск закрыт противоположной позицией в спот-активе.
Комиссионные схемы. Сюда входит вознаграждение за выставление заявок, пополняющих книгу, и пониженные тарифы для тех, кто обеспечивает присутствие на обеих сторонах рынка. Поступление идёт от самого факта обслуживания, а плата — издержки непрерывного присутствия: инфраструктура, внимание, запас средств на двух сторонах и технологический риск.
Арбитраж расхождений. Одинаковый по сути инструмент на двух площадках или в двух формах стоит по-разному; участник забирает разницу. Плата — издержки перевода, время между операциями и риск, что расхождение закроется раньше, чем вы завершите вторую часть сделки.
| Класс | Источник поступления | Чем платит за независимость | Где нейтральность исчезает |
|---|---|---|---|
| Предоставление ликвидности. | Доля комиссий с оборота пула, пропорциональная внесённой части. | Расхождением состава: доли смещаются в пользу подешевевшего актива. | При резком расхождении цен пары комиссии не покрывают смещение состава. |
| Ставка финансирования. | Периодические расчёты между сторонами бессрочного контракта. | Риском второй стороны и необходимостью держать залог под обе ноги связки. | При смене знака ставки и при принудительном закрытии одной из ног. |
| Комиссионные схемы. | Вознаграждение и тарифные скидки за пополнение книги заявок. | Издержками обслуживания: инфраструктурой, вниманием, запасом средств. | При резком движении рынка заявки исполняются односторонне. |
| Арбитраж расхождений. | Разница цен одного инструмента на разных площадках или в разных формах. | Издержками перевода и временем, за которое расхождение успевает закрыться. | При задержке вывода или блокировке перевода между площадками. |
Сценарий применения на конкретной сумме
Возьмём условные 200 000 ₽ и прикинем, что из четырёх классов на такой сумме имеет смысл.
Вывод из расчёта неприятный, но полезный: два класса из четырёх — арбитраж и комиссионные схемы — на малых суммах недоступны из-за издержек, причём недоступны структурно, а не из-за неудачного выбора площадки, потому что издержки растут не пропорционально сумме, а почти фиксированно на операцию.
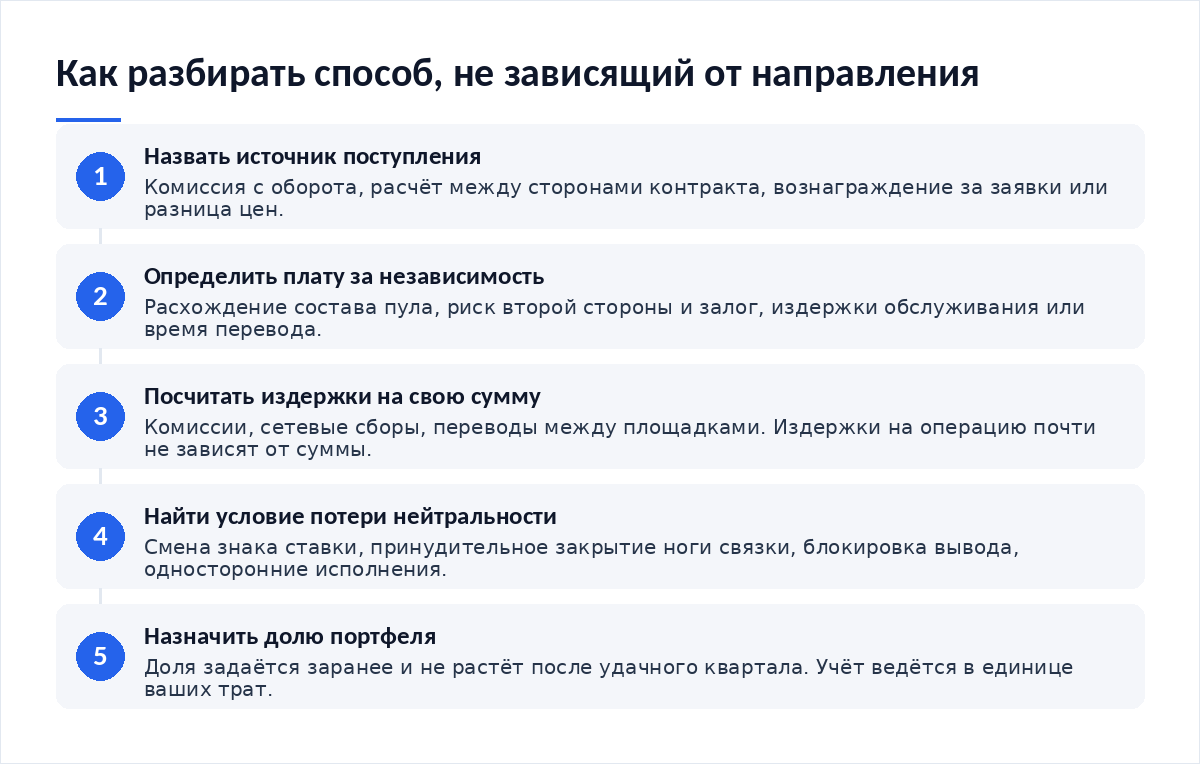
- Назовите источник поступления словами. Если не формулируется — класс выбран по обещанию, а не по механике.
- Определите, чем платите за независимость от направления, и запишите одной строкой.
- Посчитайте издержки на свою сумму: комиссии, сборы сети, переводы между площадками.
- Найдите условие, при котором нейтральность исчезает. У каждого класса оно своё.
- Назначьте долю портфеля под этот класс так же, как назначаете долю под рискованные активы — методика описана в разборе о том, как определить долю рискованных активов.
- Проверьте конструкцию на неудобном отрезке истории, а не на спокойном.
Где метод ломается
Ломается он там, где нейтральность по цене принимают за нейтральность по риску.
- Риски срабатывают вместе. Совет по финансовой стабильности в обзоре от 16 февраля 2023 года перечисляет унаследованные уязвимости децентрализованных финансов как «operational fragilities, liquidity and maturity mismatches, leverage, and interconnectedness». Перечислены они через запятую, но в стрессе проявляются одновременно.
- Залог требует внимания. Связка нейтральна по цене до момента, когда одна из ног закрывается принудительно. Дальше остаётся однонаправленная позиция, которую вы не выбирали.
- Единица учёта подменена. Поступления считают в активе, а не в единице трат. Набор выглядит положительным в токенах и отрицательным в рублях.
- Переменная величина усреднена. Текущая ставка финансирования умножается на число периодов в году, и получается цифра, которая не встречалась ни на одном отрезке. Проверка такой оценки на истории обязательна — процедура описана в тексте о том, как проверить стратегию на неудачном периоде рынка.
- Издержки посчитаны один раз. Классы с непрерывным обслуживанием требуют расходов постоянно, и за год они складываются в величину, сопоставимую с поступлением.
Как встроить в собственный процесс
Классификация превращает разговор об ожиданиях в разговор об условиях. Перед входом в любой из четырёх классов стоит записать два предложения: откуда идёт поступление и при каком событии оно прекращается. Эти две строки отсеивают большую часть того, что приходит под видом нейтральных стратегий.
Доля портфеля под такие конструкции назначается заранее и не растёт после удачного квартала. Горизонт — тоже: конструкции с непрерывным обслуживанием плохо совмещаются с коротким горизонтом, потому что издержки входа и выхода на коротком отрезке не отрабатываются — связь разобрана в материале о том, как выбрать стратегию под свой горизонт.
- Источник поступления назван словами, без ссылки на обещанную ставку.
- Плата за независимость от направления записана отдельной строкой.
- Издержки посчитаны на вашу сумму.
- Условие потери нейтральности сформулировано до входа.
- Учёт ведётся в той единице, в которой вы тратите.
- Доля портфеля под класс ограничена заранее.
- Конструкция проверена на неудобном отрезке истории.
Итог
Четыре класса отличаются не доходностью, а природой платы. Ликвидность платит расхождением состава. Ставка финансирования — риском второй стороны и залогом. Комиссионные схемы — издержками обслуживания. Арбитраж — временем и переводами. Малые суммы отсекают два класса структурно. И ни один из четырёх не отменяет необходимости считать результат по той же методике, что и обычные сделки: через просадку, а не через верхнюю цифру — подход разобран в материале о том, как оценить стратегию по просадке, а не по доходности.
Правовую рамку сверяйте на дату: с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, а статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ.
Частые вопросы
Какой из четырёх классов самый спокойный?
Спокойных среди них нет, и сравнивать стоит природу риска, а не его уровень. Ликвидность отдаёт результат смещением состава пула, связка с бессрочным контрактом — риском второй стороны и залога. Выбор зависит от того, какой риск вы способны отследить.
Правда ли, что дельта-нейтральная связка не зависит от цены?
Связка нейтральна по цене лишь пока обе ноги живы. Принудительное закрытие одной оставляет однонаправленную позицию, и нейтральность исчезает в худший момент. Запас залога и правило его пополнения важнее размера ставки, на которую рассчитывают при входе.
Почему нельзя назвать ожидаемую доходность?
Потому что все четыре источника переменные и на части периодов отрицательные: ставка финансирования меняет знак, оборот пула падает вместе с активностью рынка, расхождения цен закрываются. Любая цифра была бы оценкой по прошлому отрезку, а не свойством инструмента.
С какой суммы такие конструкции имеют смысл?
Это считается, а не угадывается: издержки на операцию почти фиксированы, поэтому порог вычисляется из тарифов и сетевых сборов. Для арбитража и комиссионных схем порог высокий, для ликвидности и связок ниже — но издержки входа и выхода есть и там.
- Как определить долю рискованных активов — как назначить долю под такие конструкции.
- Как проверить стратегию на неудачном периоде рынка — проверка оценок на истории.
- Как выбрать стратегию под свой горизонт — почему короткий горизонт отсекает часть классов.
- Как оценить стратегию по просадке, а не по доходности — как считать результат конструкции.
Первоисточники для сверки: обзор рисков децентрализованных финансов Совета по финансовой стабильности и подборка документов FSB по криптоактивам и стейблкоинам.
Вердикт
Независимость от направления цены — не свойство безопасности, а обмен одного риска на другой, и честный способ выбирать здесь один: назвать плату до входа. Ликвидность берёт расхождением состава, связка — залогом и второй стороной, обслуживание — издержками, арбитраж — временем. На суммах до нескольких сотен тысяч рублей два класса отсекаются арифметикой, и площадка подешевле тут не поможет. Разборы механик выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий