
 64.817
 1.815

Токенизированным золотом и серебром инвесторы торгуют как обычным токеном, но смысл сделки в другом: от продавца к покупателю переходит требование к хранителю на определённую массу металла установленной пробы. Поэтому разбирать такой инструмент начинают не с графика, а с конструкции. Кто держит металл. На чьё имя он записан. Чем подтверждается хранение. Как устроены выпуск и погашение. Условия и реестры сверяйте на дату — данные ниже приведены на 16 октября 2026 года.
Какую задачу решает подход
Металл в физическом виде плохо делится и дорого хранится. Токен снимает обе проблемы: учётная запись дробится до грамма и переводится за минуты, тогда как слиток лондонского стандарта весит около 400 тройских унций и живёт в хранилище, доступ к которому у частного держателя отсутствует. Взамен появляется то, чего у слитка в сейфе нет, — вторая сторона, которой надо доверять.
Разница между «владею металлом» и «владею требованием» определяет почти все дальнейшие вопросы. Требование исполняется хранителем, хранитель подчиняется праву своей страны и собственным правилам, а запись в сети лишь фиксирует, у кого это требование находится в данный момент. В обращениях читателей эту разницу чаще всего пропускают.
Как инвесторы торгуют токенизированным золотом и серебром: конструкция по частям
В конструкции четыре роли, и спутать их легко. Эмитент выпускает и погашает токены. Хранитель держит металл физически. Проверяющий подтверждает наличие и состав запаса. Оператор сети обеспечивает учёт переходов.
Хранение бывает двух видов, и вид определяет силу требования. При выделенном хранении за записью стоят конкретные слитки с номерами, закреплённые за держателями. При невыделенном хранении держатель имеет требование на массу из общего запаса, и в случае недостачи встаёт в очередь кредиторов наравне с остальными держателями того же выпуска.
Переведём это в единицы токена. Тройская унция равна 31,1035 грамма, значит за одним золотым слитком лондонского стандарта стоит около 12 441 грамма металла, а за серебряным — около 31 103 граммов. Если один токен равен одному грамму, слиток обеспечивает примерно столько же токенов. Цифра скучная, но она объясняет, почему погашение в металле у большинства конструкций начинается от крупного лота: выдать держателю 40 граммов из закреплённого слитка физически невозможно.
| Вопрос конструкции | Что проверяют | Где смотрят | Признак проблемы |
|---|---|---|---|
| Кто держит металл. | Название хранителя, его юрисдикцию и наличие лицензии на хранение. | В условиях выпуска и в отчётах эмитента. | Хранитель не назван или назван группой компаний без конкретики. |
| В какой форме хранится запас. | Выделенное хранение с номерами слитков или требование на массу из общего запаса. | В описании конструкции и в перечне слитков, если он публикуется. | Форма хранения в документах не описана вовсе. |
| Чем подтверждается наличие. | Регулярность проверок, имя проверяющего, объём процедуры: пересчёт, взвешивание, проба. | В отчётах о проверках с датами и в перечне слитков. | Проверки годичной давности или подтверждение от самого эмитента. |
| Как устроено погашение. | Минимальный лот, срок, плата, место получения, требования к держателю. | В правилах выпуска и погашения. | Погашение описано словами «по согласованию с эмитентом». |
| Сколько стоит владение. | Годовую плату за хранение, спред, сетевые сборы, плату за погашение. | В тарифах эмитента и в истории сделок на рынке. | Плата за хранение списывается в токенах и нигде не показана отдельно. |
Сценарий применения на конкретной сумме
Возьмём условные 100 000 ₽ и посчитаем, во что обходится год владения.
Расчёт показывает главное свойство таких инструментов: издержки входа и выхода почти не зависят от срока, а плата за хранение зависит, поэтому короткие сделки с токенами на металл дороги в относительном выражении и переносят издержки на каждый оборот, а длинное удержание растягивает их по времени.
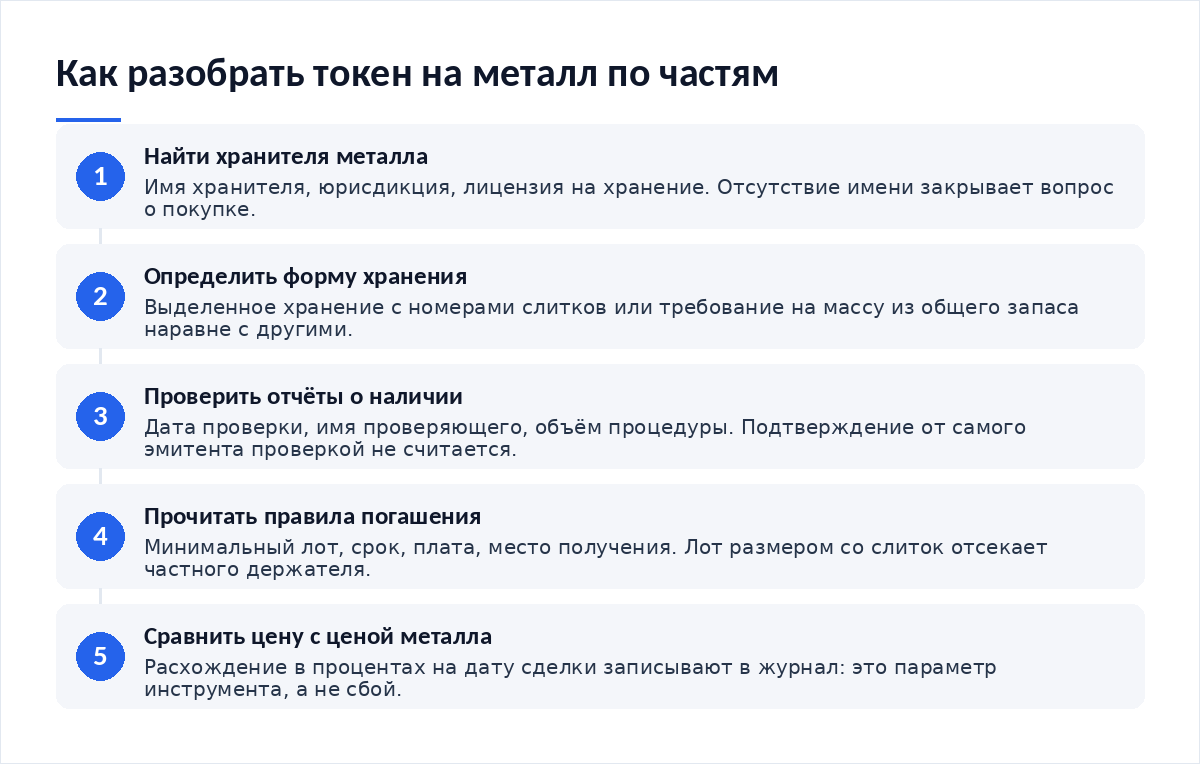
- Найдите в документах имя хранителя и его юрисдикцию. Отсутствие имени закрывает вопрос о покупке.
- Определите форму хранения: выделенное или требование на массу из общего запаса.
- Откройте последний отчёт о проверке запаса. Посмотрите дату, имя проверяющего и состав процедуры.
- Прочитайте правила погашения целиком, включая минимальный лот и место получения металла.
- Сравните цену токена с ценой металла на ту же дату и запишите расхождение в процентах.
- Назначьте долю портфеля под инструмент заранее — так же, как при усреднении позиции без роста риска, где размер шага определяется до первой покупки.
Где возникает расхождение с ценой металла
Расхождение между ценой токена и ценой металла — не брак, а следствие конструкции. Возникает оно в пяти местах.
- Арбитраж доступен не всем. Выравнивать цену токена и металла способны участники с правом выпуска и погашения, а их немного. Когда они бездействуют, расхождение держится дольше.
- Погашение закрыто для мелкого держателя. Минимальный лот размером со слиток означает, что частный владелец ста граммов не имеет инструмента давления на цену. Он продаёт на рынке по той цене, которая есть.
- Ликвидность сжимается в стресс. По данным Банка России в обзоре рисков финансовых рынков за сентябрь 2026 года, спреды корпоративных облигаций к ОФЗ сузились у бумаг с высоким рейтингом и существенно расширились у бумаг с рейтингами «А» и «ВВВ». Та же логика работает и здесь: расхождение растёт у инструментов с узким кругом участников.
- Сеть и обёртки. Один и тот же токен в разных сетях торгуется разными парами, и перенос между сетями добавляет отдельный шаг со своим техническим риском и своей платой. Цена в тонкой сети отклоняется сильнее.
- Плата за хранение внутри учёта. Если плата списывается уменьшением массы за токеном, номинал постепенно расходится с заявленным граммом, и сравнение с ценой металла требует поправки на накопленное списание.
Как встроить в собственный процесс
Наблюдение за такими инструментами сводится к двум привычкам. Первая — раз в квартал открывать свежий отчёт о проверке запаса и сравнивать дату с предыдущей. Вторая — записывать расхождение цены токена и цены металла в момент каждой своей сделки, чтобы со временем понимать обычный размер этого расхождения для конкретного инструмента.
Доля портфеля под металл в токенизированной форме задаётся теми же правилами, что и доля под любой рискованный актив; методика описана в разборе о том, как определить долю рискованных активов. Горизонт здесь работает против частых сделок: издержки входа и выхода фиксированы, и чем короче удержание, тем выше их доля в результате — связь подробно разобрана в тексте о том, как выбрать стратегию под свой горизонт.
Сами токены хранят отдельно, и это другая тема, и она ближе к обычной гигиене доступа: кошелёк, резервная копия, разделение сумм. Пункты собраны в чек-листе безопасности на год.
- Имя хранителя и его юрисдикция найдены в документах.
- Форма хранения определена: выделенное или общий запас.
- Дата последнего отчёта о проверке запаса не старше квартала.
- Правила погашения прочитаны, минимальный лот известен.
- Расхождение цены токена и цены металла записано на дату сделки.
- Годовая плата за хранение и способ её списания выяснены.
- Доля портфеля под инструмент ограничена заранее.
Итог
Токенизированный металл удобен делимостью и переводом, а платит за это второй стороной. Конструкция разбирается четырьмя вопросами: хранитель, форма хранения, подтверждение наличия, правила погашения. Расхождение с ценой металла заложено в устройство и растёт там, где круг участников выпуска и погашения узок. Издержки входа и выхода почти не зависят от срока, поэтому частые сделки обходятся дороже удержания. И ни одна из этих проверок не заменяет вопроса о доле: инструмент остаётся требованием к компании, а не металлом в вашем сейфе.
Частые вопросы
Чем токен на золото отличается от биржевого фонда на золото?
Юридической обёрткой и порядком учёта. У фонда — паи, регулируемый управляющий и отчётность по правилам своей юрисдикции. У токена — требование к эмитенту и запись в сети, доступная круглосуточно. Набор вопросов к хранителю и подтверждению запаса при этом одинаков в обоих случаях.
Можно ли получить металл на руки?
Иногда можно, но условия обычно отсекают частного держателя. Минимальный лот погашения часто измеряется слитком, к нему добавляются плата, срок и требования к получателю, а местом выдачи оказывается хранилище в другой стране. Проверяйте этот раздел правил до покупки, а не после.
Почему цена токена не совпадает с ценой металла?
Потому что выравнивать её способны лишь участники с правом выпуска и погашения, и их круг узок. Добавьте сюда спред, издержки перевода между сетями и плату за хранение, списываемую из массы. Расхождение в обе стороны — нормальное свойство конструкции, а не сбой.
Как проверить, что металл на месте?
По отчётам о проверке запаса: смотрят дату, имя проверяющего, объём процедуры и, если публикуется, перечень слитков с номерами. Подтверждение от самого эмитента проверкой не считается. Отчёт годичной давности означает, что о текущем состоянии запаса вы не знаете ничего.
- Как определить долю рискованных активов — как назначить долю под металл в токенах.
- Как выбрать стратегию под свой горизонт — почему короткое удержание здесь дороже.
- Как усреднять позицию без роста риска — размер шага определяется до первой покупки.
- Чек-лист безопасности на год: что проверить и когда — гигиена доступа к кошельку.
Первоисточники для сверки: описание стандарта Good Delivery на сайте LBMA и обзоры рисков финансовых рынков Банка России.
Вердикт
Торговля токенизированным металлом выглядит как торговля металлом, а по сути остаётся работой с требованием к компании — и всё различие между удачной и неудачной покупкой лежит в документах, которые читают до сделки. Четыре вопроса закрывают большую часть риска: хранитель, форма хранения, подтверждение наличия, правила погашения. Расхождение с ценой металла не считайте поломкой — считайте его параметром, который стоит измерять самому и записывать. И помните про издержки: они берутся за вход и выход, а не за время. Разборы конструкций выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий