
 65.895
 1.840


Паника ломает не портфель, а решения. Чтобы сохранять голову во время паники на рынке и не сорвать план, нужны три заготовки: лимит риска на позицию, записанный заранее порядок действий на падение и запрет править первые два пункта в день обвала. Масштаб для ориентира. На 20 октября 2026 года биткоин стоит около 81 540 долларов против максимума 126 080 долларов от 6 октября 2025 года, по данным CoinGecko.
Рыночная паника — это состояние, при котором участник продаёт из-за движения цены, а не из-за изменения собственных расчётов. Признак один. Решение принимается быстрее, чем проверяется гипотеза, которая к нему привела.
Какую задачу решает подход
План нужен не для доходности. Задача у него узкая: сохранить сопоставимость решений, принятых в спокойный день и в день обвала, чтобы итог зависел от расчёта, а не от часа, в котором человек открыл приложение.
Задача не придуманная. В бюллетене Банка международных расчётов от 20 февраля 2023 года показано: после краха Terra/Luna и банкротства FTX крупные и опытные инвесторы продавали, а мелкие розничные покупали. За период с августа 2015 по декабрь 2022 года большинство пользователей криптоприложений почти во всех изученных странах оказались в убытке по биткоину.
Редакция читает эту работу так. Убыток приносит не обвал, а смена стратегии в середине обвала. Падение проходит, изменённый лимит остаётся.
Рядом стоит смежный приём: мерить результат глубиной просадки. Тому, кто привык оценивать стратегию по просадке, а не по доходности, падение рынка выглядит пунктом расчёта, а не новостью.
Как это работает на цифрах
Механика держится на одной формуле. Объём позиции равен денежному лимиту риска, поделённому на расстояние от входа до точки выхода в процентах. При лимите 1% от депозита и стопе в 20% позиция занимает 5% счёта. Дальше арифметика превращается в правило поведения: падение на 20% стоит один процент счёта, и срочных действий не требует.
| Реакция на падение | Что происходит со счётом | Что делать по плану | Почему так |
|---|---|---|---|
| Продать всё сразу | Убыток фиксируется целиком | Сверить с записанным лимитом просадки | Продажа опирается на лимит, не на цвет свечей |
| Докупить на последние деньги | Доля рискованных активов растёт в худший момент | Докупать порциями по графику | Усреднение без лимита поднимает риск на весь счёт |
| Увеличить плечо | Цена принудительного закрытия подходит к текущей | Оставить плечо прежним | Плечо меняет расстояние до ликвидации |
| Отключить уведомления | Контроль за лимитами теряется | Оставить одну сверку в сутки | Отказ смотреть — тоже решение без расчёта |
| Ничего не менять до конца периода | Портфель идёт по заранее посчитанному сценарию | Записать наблюдения в журнал | Журнал превращает эмоцию в данные для следующей сверки |
Числовой фон держат перед глазами. Капитализация рынка на 20 октября 2026 года — около 2,75 трлн долларов при суточном изменении минус 2,7%, доля биткоина 59,6%, по данным CoinGecko. Колебания такого масштаба здесь норма.
Отдельно стоит развести два разных числа, которые в разговорах о панике постоянно смешивают: просадка счёта — это расстояние от собственного максимума портфеля до текущей стоимости, а просадка рынка — расстояние от исторического максимума актива. Первое число управляемое. Второе — внешний фон, на который владелец счёта не влияет и к которому план готовят заранее.
Сценарий применения на конкретной сумме
Суммы условные. Депозит — 400 000 рублей, лимит риска на позицию — 1%, то есть 4 000 рублей. Расстояние до выхода — 25%. Объём позиции выходит 16 000 рублей, или 4% счёта. Рынок падает на 30%, позиция закрывается по плану: минус один процент счёта. Тот же человек без лимита держал бы 120 000 рублей и потерял 36 000 — девять процентов вместо одного. Разница только в числе, записанном заранее.
Дальше идёт часть, которую пропускают чаще всего. Записанный лимит работает лишь при свободном остатке под плановые покупки, иначе каждое падение ставит владельца перед выбором между планом и желанием докупить. Усреднение разобрано отдельно: оно помогает усреднять позицию без роста риска, а не доливать деньги вниз.
Где метод ломается
Главная поломка — правка плана во время обвала под объяснение «обстоятельства изменились». Обстоятельства меняются каждую неделю. Второй сбой тише: лимит считают от первоначальной суммы, а не от текущего капитала, и после просадки на треть реальный риск на позицию оказывается в полтора раза выше записанного. Третий — нет резерва под обязательные платежи, из-за чего продавать приходится в худшую неделю. Ни один из трёх не связан с рынком.
Ограничение у подхода тоже есть. Дисциплина защищает от импульсивных решений, но не от ошибки в исходной гипотезе: при завышенной доле рискованных активов она сохранит убыток в полном объёме. Гипотезу проверяют на истории — для этого есть процедура проверить стратегию на неудачном периоде рынка до того, как такой период наступит.
Как встроить в собственный процесс
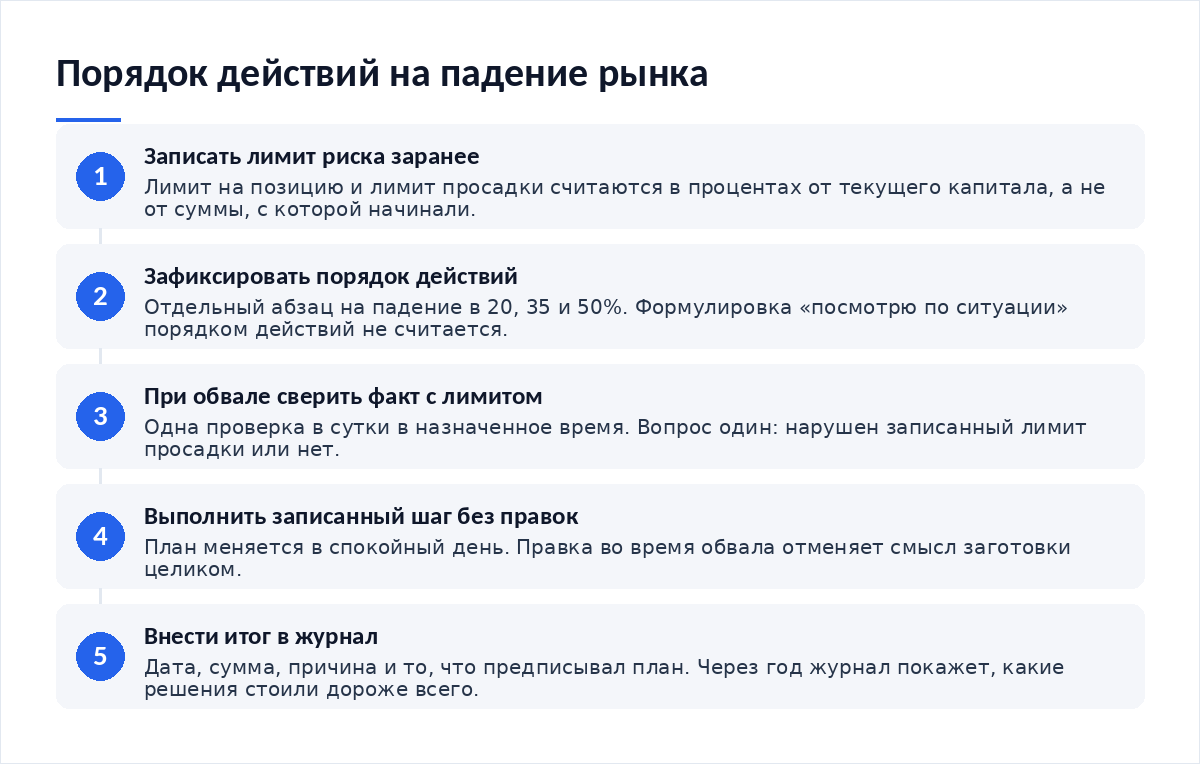
- Запишите лимит риска на позицию и лимит просадки по счёту в процентах от текущего капитала, а не от стартовой суммы.
- Сформулируйте действия на падение в 20, 35 и 50% одним абзацем каждое. «Посмотрю по ситуации» порядком не считается.
- Назначьте одно время суток для сверки. Ценовые уведомления отключите.
- Держите резерв в рублях на три месяца обязательных платежей, чтобы не продавать по вынужденной цене.
- Сверяйте раз в квартал долю рискованных активов: это та же процедура, что и определить долю рискованных активов на входе, повторяемая по календарю.
- Ведите журнал решений с датой, причиной и суммой.
Итог
Выдержка на обвале держится на заготовке, сделанной в спокойный день, а не на характере. Лимит переводит падение в понятную сумму. Записанный порядок снимает выбор в худший момент. Журнал превращает пережитую панику в данные, и через год по нему видно, какие именно отклонения от плана повторялись чаще всего и во сколько они обошлись владельцу счёта. Фон при этом остаётся волатильным: просадка 35% от максимума на 20 октября 2026 года — обычное состояние рынка.
Частые вопросы
Можно ли вообще не смотреть на счёт во время обвала?
Полный отказ смотреть — тоже решение без расчёта. Лимит просадки проверить нужно, иначе нарушение пройдёт незамеченным. Разумный компромисс — одна сверка в сутки в назначенное время, без ценовых уведомлений в течение дня. Контроль сохраняется, а поводов для импульсивных действий становится меньше.
Как понять, что падение требует смены стратегии, а не терпения?
Смена оправдана, когда изменилась гипотеза, а не цена. Пример изменения гипотезы: правовой запрет на операцию, которую стратегия предполагала. Пример движения цены: минус 30% за неделю без новых обстоятельств. Первое меняет расчёт, второе входит в него изначально.
Нужно ли докупать на падении, если план этого не предусматривал?
Внеплановая покупка увеличивает долю рискованных активов в худший момент. Регулярные покупки по графику идут своим чередом и во время обвала. Докупка на свободные деньги — отдельное решение, и считать его следует по тому же лимиту риска, что и любое другое. Иначе лимит теряет смысл.
Помогает ли стоп-лосс сохранять голову?
Помогает, пока выставлен заранее и не переносится вручную. Перенос стопа вниз во время падения отменяет его смысл: расстояние до выхода растёт, а вместе с ним растёт и сумма риска, посчитанная на входе. Выставлять стоп стоит в момент открытия позиции.
Что записывать в журнал решений?
Дату, сумму, причину и то, что план предписывал на этот случай. Через несколько месяцев видно главное: расхождения между предписанным и сделанным повторяются по одному сценарию. Такой журнал полезнее любого курса по психологии рынка, потому что говорит о конкретном человеке и его счёте, а не о среднем участнике.
Материалы по теме
- Как оценить стратегию по просадке, а не по доходности — почему глубина падения говорит о риске больше итогового процента.
- Как усреднять позицию без роста риска — где заканчивается плановое усреднение.
- Как проверить стратегию на неудачном периоде рынка — порядок проверки гипотезы на истории.
- Как определить долю рискованных активов — расчёт доли, от которой зависит глубина просадки.
Вердикт
Дисциплина на обвале — навык бухгалтерский, а не эмоциональный: она сводится к числу, записанному заранее, и к отказу править это число в неподходящий день. Исследование Банка международных расчётов показывает обратный порядок: розничные участники покупали там, где крупные продавали, и остались в убытке. Рынок упадёт снова. Вопрос не в характере, а в том, посчитан ли лимит. Считайте его в спокойный день.
Разборы риска и портфельных правил выходят в нашем Telegram-канале — там же обсуждаем, что ломается в планах на практике.
Первоисточники: бюллетень Банка международных расчётов «Crypto shocks and retail losses» от 20 февраля 2023 года и обзоры финансовой стабильности Банка России. Рыночные данные проверены 20 октября 2026 года.

Обсуждение
Добавить комментарий