
 65.905
 1.837

Единый торговый аккаунт держит одно обеспечение сразу на все рынки: прибыль по одной позиции поддерживает требование по другой, и свободных средств при этом нужно меньше. Раздельные считают каждое направление отдельно, зато ограничивают убыток размером своего счёта. Выгоден единый там, где позиции гасят друг друга. Там, где стратегии независимы, он делает частную ошибку общей.
Какую задачу решает подход
Задача одна: не держать обеспечение дважды под риск, который взаимно сокращается. Сам счёт остаётся счётом с заёмными средствами — определение в глоссарии Investor.gov. Когда одна позиция растёт, а другая падает, суммарный риск меньше арифметической суммы, и единый учёт это видит.
Подход не нов. На регулируемых рынках он зовётся портфельным маржированием: по материалу FINRA о маржинальных счетах, это «альтернативная методология, которая устанавливает требование к счёту исходя из наибольшего прогнозируемого чистого убытка по всем позициям в группе связанных бумаг». Там же, на 21 октября 2026 года, сказано: брокер «по своему усмотрению может ликвидировать счёт в любое время, чтобы устранить дефицит обеспечения».
Вторую цитату стоит перечитать. Экономия обеспечения и право на немедленную ликвидацию — две стороны одной конструкции.
Как это работает на цифрах
Экономия здесь не подарок, а следствие допущения. Система считает, что позиции продолжат двигаться навстречу друг другу. Корреляция рвётся — требование пересчитывается вверх. В худший момент.
Проверять такие допущения стоит на неудобных данных, а не на спокойных. Порядок описан в разборе, как проверить стратегию на неудачном периоде рынка.
Сценарий на конкретной сумме
| Признак | Единый аккаунт | Раздельные аккаунты | Что из этого следует |
|---|---|---|---|
| Обеспечение | Одно на все позиции | Своё на каждый счёт | Единый освобождает капитал на встречных позициях |
| Граница убытка | Весь капитал аккаунта | Баланс одного счёта | Раздельные ограничивают ущерб от одной ошибки |
| Прибыль по позиции | Поддерживает другие позиции | Остаётся на своём счёте | Нереализованная прибыль работает как обеспечение |
| Учёт результата | Один общий итог | Итог по каждой стратегии | Раздельные показывают, что именно работает |
| Обслуживание | Один перевод, один отчёт | Переводы между счетами | Единый удобнее в работе |
Вторая и четвёртая строки — главный аргумент против. Единый выгоден капиталом и невыгоден дисциплиной: общий итог скрывает, какая стратегия приносит результат, а какая его съедает. Как разделять оценку, разобрано в материале, как оценить стратегию по просадке, а не по доходности.
Где метод ломается
Первое место — нереализованная прибыль как обеспечение. Она держит другие позиции, пока существует, и исчезает с движением цены. Требование растёт, источник покрытия пропал.
Второе — залог в неустойчивом активе: принятое с дисконтом обеспечение дешевеет вместе с рынком, а дисконт в такие дни пересматривают. Третье — иллюзия контроля. Удобство единого учёта затягивает в него всё, включая опыты. Для них раздельный счёт честнее.
Как встроить в собственный процесс
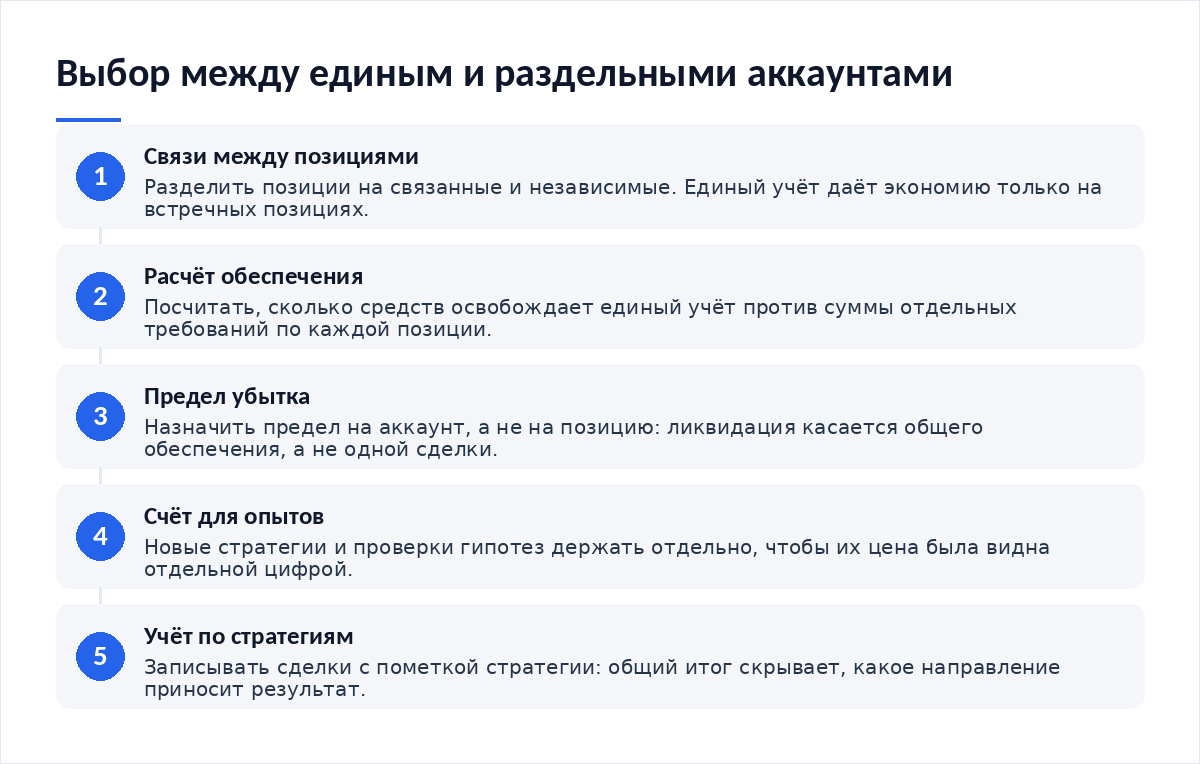
- Разделите позиции на связанные и независимые: учёт выбирают по этому.
- Для связанных посчитайте, сколько обеспечения освобождает единый учёт.
- Назначьте предел убытка на аккаунт, а не на позицию.
- Опыты и новые стратегии держите на отдельном счёте.
- Записывайте результат по стратегиям, даже если аккаунт один.
Предел убытка выводят из той же величины, что и доля рискованных активов: порядок разобран в материале, как определить долю рискованных активов.
- Позиции разделены по связям
- Обеспечение посчитано
- Предел убытка задан на аккаунт
- Опыты вынесены на отдельный счёт
- Учёт по стратегиям ведётся
Итог
Единый выгоднее раздельных в одном случае: позиции встречные, обеспечение под них дублируется. В остальных он даёт экономию капитала в обмен на общий риск и размытый учёт. Выбор делается не по удобству интерфейса, а по связи между позициями. Пополняют единый аккаунт по тем же правилам, по которым усредняют позицию без роста риска.
Частые вопросы
Можно ли потерять больше, чем вложено в одну стратегию?
В едином аккаунте — да: обеспечение общее. Убыток по одному направлению уменьшает капитал, поддерживающий все остальные позиции, так что закрытие приходит именно туда, где его совсем не ждали. В раздельной схеме потеря ограничена балансом счёта.
Правда ли, что единый учёт всегда требует меньше средств?
Нет. Экономия возникает лишь на встречных позициях, где расчётный чистый убыток меньше суммы отдельных требований. Если позиции смотрят в одну сторону, требование окажется сопоставимым, а иногда и выше.
Предупредят ли о ликвидации?
Рассчитывать на это не стоит. По материалу регулятора, брокер вправе по своему усмотрению ликвидировать счёт в любое время для устранения дефицита обеспечения. Практика площадки бывает мягче, но правилом это не является.
Как учитывать результат, если аккаунт один?
Записывать сделки с пометкой стратегии и сводить итог по каждой. Это ручная работа и единственная замена раздельным счётам. Без неё общий результат скрывает и удачные направления, и те, что держатся за счёт остальных.
Материалы по теме
- Как проверить стратегию на неудачном периоде рынка — допущения
- Как оценить стратегию по просадке, а не по доходности — учёт
- Как определить долю рискованных активов — предел убытка
- Как усреднять позицию без роста риска — пополнение
Вердикт
Единый аккаунт — инструмент эффективности, а не удобства, и платят за эту эффективность общим риском. Для связки встречных позиций он оправдан, для набора независимых идей — опасен. Короткое правило: если две позиции не объясняются одной гипотезой, держите их на разных счетах. Разборы устройства счетов выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий