
 68.437
 1.935

Требования по борьбе с отмыванием устроены в три уровня: международный стандарт ФАТФ, национальный закон и внутренние правила обязанных организаций. Касаются они не владельца активов напрямую, а организаций из закрытого перечня — банков, обменных сервисов, депозитариев. До частного лица требование доходит через такую организацию: она обязана проверить клиента, а при определённых суммах ещё и сообщить об операции. Единого мирового порога при этом не существует.
Надлежащая проверка клиента — это набор мер обязанной организации по установлению личности клиента, выгодоприобретателя и характера операции до её проведения. Сокращённо НПК. В англоязычных документах та же процедура обозначается как CDD.
Какую задачу решает подход
Логика стандарта простая. Государство не может проверить каждую операцию, поэтому обязанность проверять переложена на организации, через которые деньги проходят. Рекомендация 1 ФАТФ требует от стран выявлять и оценивать риски и применять риск-ориентированный подход, то есть расходовать внимание пропорционально риску, а не ровным слоем.
Для цифровых активов ФАТФ ввела отдельный термин. Провайдером услуг в сфере виртуальных активов, сокращённо ПУВА, стандарт называет лицо, которое в качестве предпринимательской деятельности ведёт один из пяти видов операций для других лиц: обмен виртуальных активов на фиатные валюты, обмен одних виртуальных активов на другие, перевод виртуальных активов, хранение или администрирование активов и инструментов контроля над ними, участие в финансовых услугах при предложении и продаже виртуального актива.
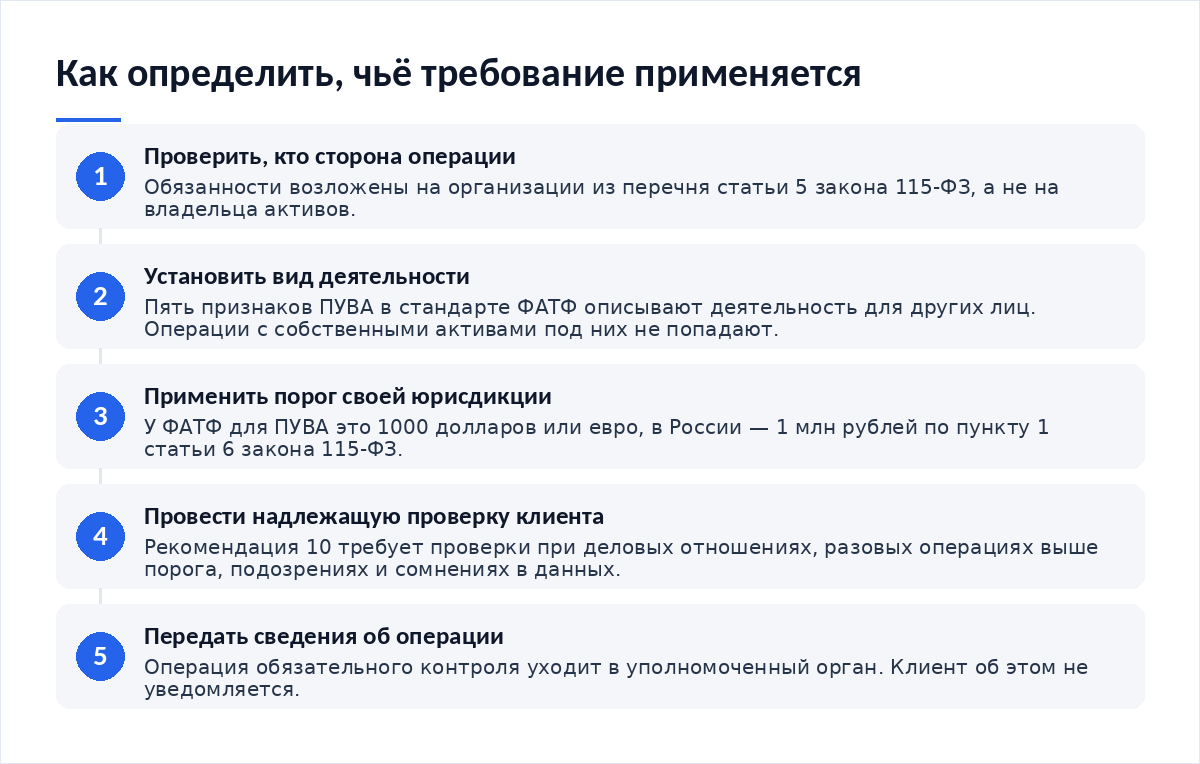
Отсюда следует вывод, который снимает половину вопросов читателей. Пять признаков описывают деятельность для других лиц. Операции с собственными активами ни одному из них не отвечают.
Пояснительная записка к Рекомендации 15 требует лицензирования или регистрации ПУВА — как минимум в юрисдикции создания. Отсюда и практическое следствие: обменный сервис без регистрации работает вне стандарта, и операции через него оставляют клиента без подтверждённой истории операций, которую потом нечем предъявить ни банку, ни налоговому органу. Плановый обмен тут удобнее срочного, и этот довод подробно разобран в материале о том, как выбрать между регулярными покупками и разовым входом.
Пороговые суммы и чей это порог
Пороги — то место, где ошибаются чаще всего. В обращениях читателей постоянно встречается «порог по закону — тысяча долларов», хотя это число относится к совсем другому уровню регулирования. Ниже собраны подтверждённые документами значения с указанием, кому они адресованы.
| Порог | Чей он | К кому относится | Источник нормы |
|---|---|---|---|
| 15 000 долларов США или евро | Стандарт ФАТФ | Финансовые учреждения при разовых операциях | Рекомендация 10 |
| 1 000 долларов США или евро | Стандарт ФАТФ | ПУВА при разовых операциях | Пункт 7(a) записки к Рекомендации 15 |
| Не выше 1 000 долларов США или евро | Право страны, на усмотрение | Трансграничные платежи и переводы ценностей | Пункт 8 записки к Рекомендации 16 |
| 3 000 долларов США или евро | Стандарт ФАТФ | Казино | Записка к Рекомендациям 22 и 23 |
| 1 миллион рублей | Право России | Операции обязательного контроля, включая куплю-продажу цифровых валют | Пункт 1 статьи 6 закона 115-ФЗ |
Разница между строками принципиальная. Порог ФАТФ — это обязательство страны установить правило, а не норма прямого действия для клиента. Российский миллион рублей — норма прямого действия для обязанной организации: она направляет сведения об операции в уполномоченный орган, и клиента о факте такого сообщения никто не уведомляет.
Кого требования касаются в России
Перечень обязанных лиц задан статьёй 5 закона 115-ФЗ. Законом от 04.08.2026 № 283-ФЗ в него добавлены две новые категории: организации, осуществляющие обмен цифровых валют, и цифровые депозитарии. До этого изменения обменная деятельность в перечне прямо не называлась.
Следом изменилась и статья 6. Купля-продажа цифровых валют вошла в перечень операций обязательного контроля подпунктом 8 пункта 1 — с общим порогом в один миллион рублей и с изъятием для операций, стороной по которым выступает центральный контрагент.
Суммы в примере условные. Человек продал цифровую валюту на 1 200 000 рублей через зарегистрированную организацию обмена. Порог обязательного контроля — 1 млн рублей, значит сведения об операции уходят в уполномоченный орган. Второй случай: две продажи по 600 000 рублей в один день. Каждая ниже порога, но связанность операций оценивает сама организация, и дробление её не отменяет. Третий случай: перевод 1 200 000 рублей между своими банковскими счетами. Это не купля-продажа цифровой валюты, и подпункт 8 к нему не применяется.
Отдельная норма касается платежей. Приём цифровой валюты как оплаты за товары, работы и услуги на территории России запрещён частью 6 статьи 1 закона от 04.08.2026 № 282-ФЗ, изъятия перечислены в части 7 той же статьи. Запрет относится к расчётам, а не к владению, и с нормами ПОД/ФТ работает параллельно: организация обмена проверяет клиента по 115-ФЗ, а продавец товара не вправе принять цифровую валюту в оплату независимо от любых проверок.
Подтверждение принадлежности адреса — отдельная практическая задача, которая встаёт при каждом запросе о происхождении средств. Организация просит доказать контроль над адресом, а способ доказательства зависит от того, как устроен доступ к ключу: об этом подробнее в разборе кошельков без сид-фразы на passkeys.
Где метод ломается
Первая и самая частая поломка — ссылка на закон 259-ФЗ как на рамку. Статьи 1, 1.1, 14, 14.2 и 14.3 этого закона утратили силу по пункту 1 части 1 статьи 22 закона 283-ФЗ, поэтому ни рамкой, ни источником определений он больше не служит. Вторая поломка — перенос порога ФАТФ в тысячу долларов на российские операции: это обязательство страны установить правило для ПУВА, а не прямая норма для клиента российского банка. Третья — попытка подогнать сумму под порог: оценку связанности операций делает обязанная организация, и дробление платежа вопросов не снимает, а добавляет.
Есть и ограничение самого подхода. Нормы ПОД/ФТ не защищают клиента от потерь и не проверяют качество актива — они нужны государству для прослеживаемости. Инструмент может быть полностью законным и при этом рискованным, поэтому разумно отдельно определить долю рискованных активов, не путая правовую чистоту с надёжностью.
Правило передачи данных о переводе добавляет ещё один слой. Пункт 7(b) записки к Рекомендации 15 требует, чтобы ПУВА-отправитель получал и хранил сведения об отправителе и получателе перевода виртуальных активов и передавал их принимающему провайдеру в защищённом режиме. Из этого следует практический вывод: перевод между двумя зарегистрированными сервисами сопровождается данными о сторонах, и анонимным он не является.
Как встроить в собственный процесс
- Проверьте статус организации до операции: зарегистрирована или лицензирована она в своей юрисдикции. Стандарт ФАТФ требует этого от любого ПУВА.
- Храните по каждой обменной операции дату, сумму, курс и наименование организации. Запрос может прийти через месяцы.
- Не дробите платежи ради порога. Связанность операций оценивает обязанная организация, а не клиент.
- Разводите потоки: расчётный счёт, обменный счёт, долгосрочное хранение. Смешивание потоков порождает большинство вопросов от банка.
- Готовьте подтверждение источника средств заранее, в спокойном режиме, а не в день запроса.
- Сверяйте доступы и ключи по расписанию — это удобно объединить с чек-листом безопасности на год, где заодно фиксируется, какие адреса вам принадлежат.
Итог
Итог сводится к трём утверждениям. Нормы ПОД/ФТ адресованы организациям, а не владельцам активов. ФАТФ задаёт рамку: риск-ориентированный подход, пять признаков ПУВА, обязательная регистрация, передача данных о переводе и порог разовых операций в тысячу долларов именно для ПУВА. Россия встраивает эту рамку по-своему: статья 5 закона 115-ФЗ с 4 августа 2026 года включает организации обмена цифровых валют и цифровые депозитарии, а порог обязательного контроля — миллион рублей. Отдельно действует запрет приёма цифровой валюты как оплаты по закону 282-ФЗ. Общего порога для всех стран и всех видов организаций в документах нет.
Частые вопросы
Касаются ли требования частного лица, которое держит криптовалюту для себя?
Напрямую — нет. Обязанности возложены на организации из перечня статьи 5 закона 115-ФЗ, а признаки ПУВА в стандарте ФАТФ описывают деятельность для других лиц. Владение и операции с собственными активами под это описание не попадают. Через обязанную организацию требование всё равно доходит: она проверяет клиента и сообщает об операциях обязательного контроля.
Правда ли, что порог отчётности — тысяча долларов?
Это порог из стандарта ФАТФ, адресованный провайдерам услуг в сфере виртуальных активов, и установлен он пунктом 7(a) записки к Рекомендации 15. Для российских операций действует другое число: пункт 1 статьи 6 закона 115-ФЗ называет один миллион рублей. Путать эти величины не стоит — у них разные адресаты и разная юридическая сила.
Можно ли ссылаться на закон 259-ФЗ в вопросах цифровой валюты?
Нет. Статьи 1, 1.1, 14, 14.2 и 14.3 закона 259-ФЗ утратили силу по пункту 1 части 1 статьи 22 закона 283-ФЗ. Определения и запреты следует брать из закона от 04.08.2026 № 282-ФЗ, а обязанности организаций — из закона 115-ФЗ в действующей редакции. Материалы со ссылками на утратившие силу статьи устарели.
Зачем обменный сервис спрашивает происхождение средств?
Потому что надлежащая проверка клиента входит в его обязанности, а риск-ориентированный подход требует усиливать проверку там, где риск выше. Рекомендация 10 ФАТФ предписывает проводить проверку при установлении деловых отношений, при разовых операциях выше порога, при подозрениях и при сомнениях в ранее полученных данных. Отказ отвечать организация трактует как повод отказать в обслуживании.
Остаётся ли перевод между сервисами анонимным?
Нет, если оба сервиса соблюдают стандарт. Пункт 7(b) записки к Рекомендации 15 обязывает отправляющего провайдера получать и хранить сведения об отправителе и получателе и передавать их принимающей стороне в защищённом режиме. Такие же обязательства распространяются на финансовые учреждения, когда они отправляют или получают переводы виртуальных активов по поручению клиента.
Материалы по теме
- Как выбрать между регулярными покупками и разовым входом — почему плановая операция проходит проверку спокойнее срочной.
- Как определить долю рискованных активов — правовая чистота и надёжность актива считаются порознь.
- Чек-лист безопасности на год — где зафиксировать принадлежность адресов и доступы к ним.
- Passkeys и кошельки без сид-фразы — как подтверждается владение, когда ключом распоряжается не только владелец.
Вердикт
Тема живёт в тумане из пересказов, и туман этот рассеивается чтением двух документов. Стандарт ФАТФ отвечает на вопрос «кого касается» через пять признаков деятельности для других лиц. Закон 115-ФЗ отвечает на вопрос «при какой сумме» одним числом в миллион рублей. Всё остальное — пороги из чужих юрисдикций и ссылки на утратившие силу статьи. Проверять норму по тексту закона дольше, чем прочитать пересказ, зато результат не меняется от того, кто его перепечатал.
Правовые разборы выходят в нашем Telegram-канале — там же публикуем правки законов по мере вступления в силу.
Первоисточники: Рекомендации ФАТФ в русском переводе ЕАГ, обновлённая версия июня 2026 года, и статья 6 закона 115-ФЗ об операциях обязательного контроля. Нормы проверены 20 октября 2026 года.

Обсуждение
Добавить комментарий