
 68.668
 1.927


Национальные платёжные приложения работают как клиент государственной платёжной инфраструктуры: приложение держит связь с банковским счётом, а сам перевод исполняет система под управлением центрального банка. С криптовалютой они стыкуются не в момент оплаты, а на границе — при обмене цифровой валюты на рубли и при учёте этого обмена. Приём цифровой валюты как оплаты за товары, работы и услуги в России запрещён частью 6 статьи 1 закона от 04.08.2026 № 282-ФЗ.
Национальное платёжное приложение — это программа доступа к платёжной системе, которую создал или контролирует регулятор страны, а не частный процессор. Денег она не хранит. Распоряжение уходит в инфраструктуру, расчёт проходит по счетам участников системы.
Какую задачу решает подход
Задача здесь одна: убрать посредника между счётом и получателем. Банк остаётся держателем счёта, маршрут и правила задаёт инфраструктура регулятора. Контуров в России два, и устроены они по-разному.
Система быстрых платежей — круглосуточный сервис Банка России, который переводит деньги между счетами по номеру телефона и принимает оплату по QR-коду. По данным Банка России за четвёртый квартал 2025 года, переводами через СБП пользовались семь из десяти жителей страны, оплатой товаров и услуг — пять из десяти. Это уже не эксперимент, а привычка.
Второй контур — платформа цифрового рубля. Цифровой рубль выпускает Банк России, он существует только на платформе регулятора и на физический носитель не переносится. Открывать счёт цифрового рубля или нет, решает сам человек: на странице Банка России это сказано прямо. Проценты на остаток не начисляются, кредитов в цифровых рублях регулятор не выдаёт.
А где здесь криптовалюта? Нигде — внутри платежа. Стык возникает раньше и позже: когда цифровую валюту меняют на рубли и когда этот обмен попадает в отчётность. Понимание этой границы помогает разумно определить долю рискованных активов в собственном портфеле, не смешивая платёжный инструмент с инвестиционным.
Как работают национальные платёжные приложения и где стыкуются с криптовалютой: четыре контура
| Контур | Кто управляет | Что происходит с цифровой валютой | Нормативная привязка |
|---|---|---|---|
| СБП: переводы и оплата по QR-коду в рублях | Оператор — Банк России, список банков публикует НСПК | Ничего: в контуре обращаются только рубли на банковских счетах | Правила платёжной системы Банка России |
| Платформа цифрового рубля: счёт, пополнение, возврат | Оператор платформы — Банк России, доступ через банк-участник | Ничего: цифровой рубль — форма национальной валюты, а не цифровая валюта | Пункт 1.11 статьи 6 закона 115-ФЗ, контроль сумм от 1 млн рублей с 1 июля 2025 года |
| Обмен цифровой валюты на рубли | Организация, осуществляющая обмен цифровых валют | Здесь и возникает стык: криптовалюта превращается в рубли | Статья 5 закона 115-ФЗ в редакции с 1 сентября 2026 года |
| Учёт на адресе-идентификаторе | Цифровой депозитарий | Зачисление с неадминистрируемого адреса и перечисление на такой адрес | Подпункты 10 и 11 пункта 1 статьи 6 закона 115-ФЗ |
Вывод из таблицы один. Платёжное приложение и криптовалюта не встречаются в одном окне: между ними стоит обменная операция, и она собрала на себя почти все новые требования, вступившие в силу 1 сентября 2026 года.
Сценарий на конкретной сумме
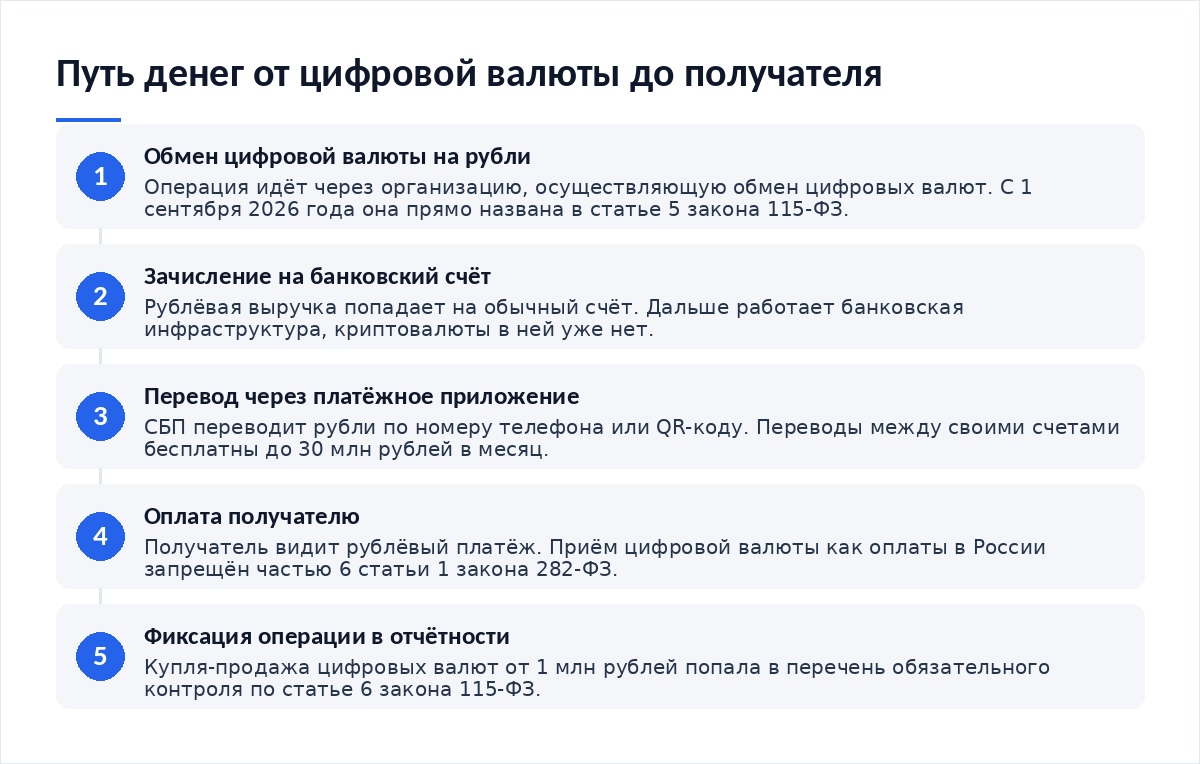
Цифры условные, взяты для иллюстрации механики. Пусть человек перевёл себе же 500 000 рублей между счетами в разных банках. По правилам Банка России такие переводы бесплатны в пределах 30 млн рублей в месяц; сверх лимита берётся 0,5%, но не более 1 500 рублей за операцию. Плата здесь нулевая. Второй шаг иной: тот же человек продал цифровую валюту на 1 200 000 рублей. Рублёвая выручка пойдёт бесплатным маршрутом, а сама купля-продажа цифровых валют с 1 сентября 2026 года отнесена к обязательному контролю подпунктом 8 пункта 1 статьи 6 закона 115-ФЗ — порог 1 млн рублей.
Разница между двумя шагами важнее, чем кажется. Перевод — бесплатный и незаметный. Обмен — платный у площадки и видимый для надзора. Тот, кто считает только комиссию приложения, считает половину.
Где метод ломается
Соблазн срезать угол выглядит так: принять оплату сразу в стейблкоине и не возиться с обменом. Часть 6 статьи 1 закона 282-ФЗ запрещает принимать цифровые валюты и цифровые права как средство платежа или встречное предоставление за товары, информацию, работы и услуги в России. Часть 9 той же статьи запрещает распространять информацию о такой возможности, включая рекламу. Изъятия перечислены в части 7: внешнеторговый договор между резидентом и нерезидентом, получение цифровой валюты от майнинга, оплата комиссий самой информационной системы, расчёты за ценные бумаги и иные цифровые валюты по правилам этого же закона. Витрина с кнопкой «оплатить в USDT» в список изъятий не попадает.
Ломается метод и с другой стороны. Приложение не отличает законный платёж от сомнительного — за это отвечает банк. В обращениях читателей повторяется один сюжет: рублёвый перевод после продажи криптовалюты уходит, а через сутки банк запрашивает документы по источнику средств. Это не поломка системы, а её работа по 115-ФЗ.
Как встроить в собственный процесс
- Разделите кошельки по назначению: платёжный счёт в банке, обменный счёт, долгосрочное хранение. Смешивание потоков — главная причина вопросов от банка.
- Держите документы по каждой обменной операции: дата, площадка, сумма, курс. Запрос может прийти спустя месяцы.
- Проверяйте, что получатель платежа не предлагает оплату цифровой валютой внутри России: это риск не только для него.
- Не держите торговый остаток и платёжный остаток в одном месте. Полезно заранее выбрать между регулярными покупками и разовым входом, чтобы обменные операции были плановыми, а не срочными.
- Раз в год сверяйте настройки доступа. Удобно свести это в чек-лист безопасности на год и пройти его за один вечер.
Итог
Приложение национальной платёжной системы — тонкий клиент к инфраструктуре регулятора, и криптовалюты в нём нет. Стык проходит через обменную операцию, которая с 1 сентября 2026 года обросла новыми требованиями: обмен цифровых валют и цифровые депозитарии вошли в статью 5 закона 115-ФЗ, а купля-продажа цифровых валют от 1 млн рублей — в перечень операций обязательного контроля. Вход в приложение тоже меняется: там, где раньше был пароль, появляются аппаратные ключи, и логика здесь та же, что у кошельков без сид-фразы на passkeys.
Частые вопросы
Можно ли оплатить покупку криптовалютой через СБП?
Технически нет: в контуре СБП обращаются только рубли на банковских счетах, криптовалюты там нет технически. Отдельно действует запрет части 6 статьи 1 закона 282-ФЗ: принимать цифровую валюту как оплату за товары, работы и услуги в России нельзя. Законные изъятия перечислены в части 7 той же статьи.
Цифровой рубль — это криптовалюта?
Это разные объекты. Банк России называет цифровой рубль новой формой национальной валюты, которую выпускает сам регулятор и которая существует только на его платформе. У цифровой валюты по закону 282-ФЗ обязанного лица нет, а по цифровому рублю обязательства несёт центральный банк. Это разные правовые объекты.
Сколько стоит перевод между своими счетами?
По правилам Банка России переводы между своими счетами бесплатны в пределах 30 млн рублей в месяц по всем счетам в банке. Сверх лимита берётся 0,5% от суммы, но не более 1 500 рублей за операцию. Условия самой обменной площадки сюда не входят и считаются отдельно.
Почему банк спрашивает о происхождении денег после обмена?
Потому что закон 115-ФЗ обязывает его это делать. С 1 сентября 2026 года купля-продажа цифровых валют отнесена к операциям обязательного контроля при сумме от 1 млн рублей, а организации обмена и цифровые депозитарии прямо названы в статье 5 закона. Документы по сделке лучше хранить заранее.
Нужен ли счёт цифрового рубля, чтобы работать с криптовалютой?
Не нужен. Это независимые контуры: счёт цифрового рубля открывается добровольно и к обменным операциям с цифровой валютой отношения не имеет. Требования к открытию — совершеннолетие, подтверждённая учётная запись на Госуслугах и обслуживание в банке-участнике платформы.
Материалы по теме
- Как определить долю рискованных активов — где платёжный остаток заканчивается и начинается инвестиционный.
- Как выбрать между регулярными покупками и разовым входом — почему плановый обмен спокойнее срочного.
- Чек-лист безопасности на год — что проверить в доступах к приложениям и кошелькам.
- Passkeys и кошельки без сид-фразы — как меняется вход там, где пароль больше не нужен.
Вердикт
Спор о том, «подружатся ли» национальные приложения с криптовалютой, построен на ошибке. Они уже стыкуются — через обменную операцию и через отчётность, а не через кнопку оплаты. Законодательный сдвиг 1 сентября 2026 года закрепил это окончательно: платёжный контур остался рублёвым, а надзор переехал на границу обмена. Тому, кто держит цифровые активы, стоит планировать не маршрут платежа, а маршрут документов.
Разборы норм и платёжных контуров выходят в нашем Telegram-канале — там же публикуем правки законов по мере вступления в силу.
Первоисточники: страница Банка России о Системе быстрых платежей и текст закона от 04.08.2026 № 282-ФЗ. Данные проверены 18 октября 2026 года.

Обсуждение
Добавить комментарий