
 73.696
 2.050

Чтобы собрать дельта-нейтральную позицию на ставке финансирования, покупают актив на спот-рынке и одновременно открывают короткую позицию в бессрочном контракте на тот же номинал. Направленный риск при этом гасится, а источником результата становится ставка финансирования — периодический платёж между держателями длинных и коротких позиций. Доход здесь не гарантирован: знак ставки меняется, и тогда платите вы. Издержки же возникают сразу и в полном объёме.
Какую задачу решает подход
У бессрочного контракта нет даты исполнения. Значит, нет и механизма, который сам притянул бы его цену к споту в день экспирации, как это происходит с поставочным фьючерсом. Вместо экспирации площадки ввели регулярный обмен платежами: если контракт торгуется дороже спота, длинные позиции платят коротким, и перевес покупателей становится дорогим; если дешевле — платят короткие. Платёж идёт не бирже, а другой стороне рынка.
Отсюда и идея связки. Купив актив на споте и продав такой же номинал в контракте, вы убираете зависимость от цены: рост спота компенсируется убытком по шорту и наоборот. Остаётся поток платежей по финансированию, который в периоды перевеса покупателей идёт в вашу сторону. Это не арбитраж без риска, а обмен направленного риска на риск ставки и на операционный риск двух позиций.
Как считается ставка и откуда берётся знак
Расчёт у площадок различается в деталях, но устроен из двух частей. Первая — премия контракта к индексу спот-цены, усреднённая за период. Вторая — процентная составляющая, отражающая разницу стоимости денег в двух активах пары. Сумма ограничивается сверху и снизу: у ставки есть предельное значение, иначе при резком перекосе платёж съедал бы залог за один период. Точные формулу, период начисления и ограничитель читают в документации конкретной площадки — здесь они различаются, и переносить цифры с одной на другую нельзя.
Периодичность тоже не единая. Распространён восьмичасовой интервал, то есть три начисления в сутки, но встречаются и часовые, и четырёхчасовые схемы, а отдельные площадки начисляют непрерывно. Важное следствие: платёж списывается или зачисляется только при открытой позиции в момент расчёта. Закрыли шорт за минуту до отметки — ничего не получили и ничего не заплатили.
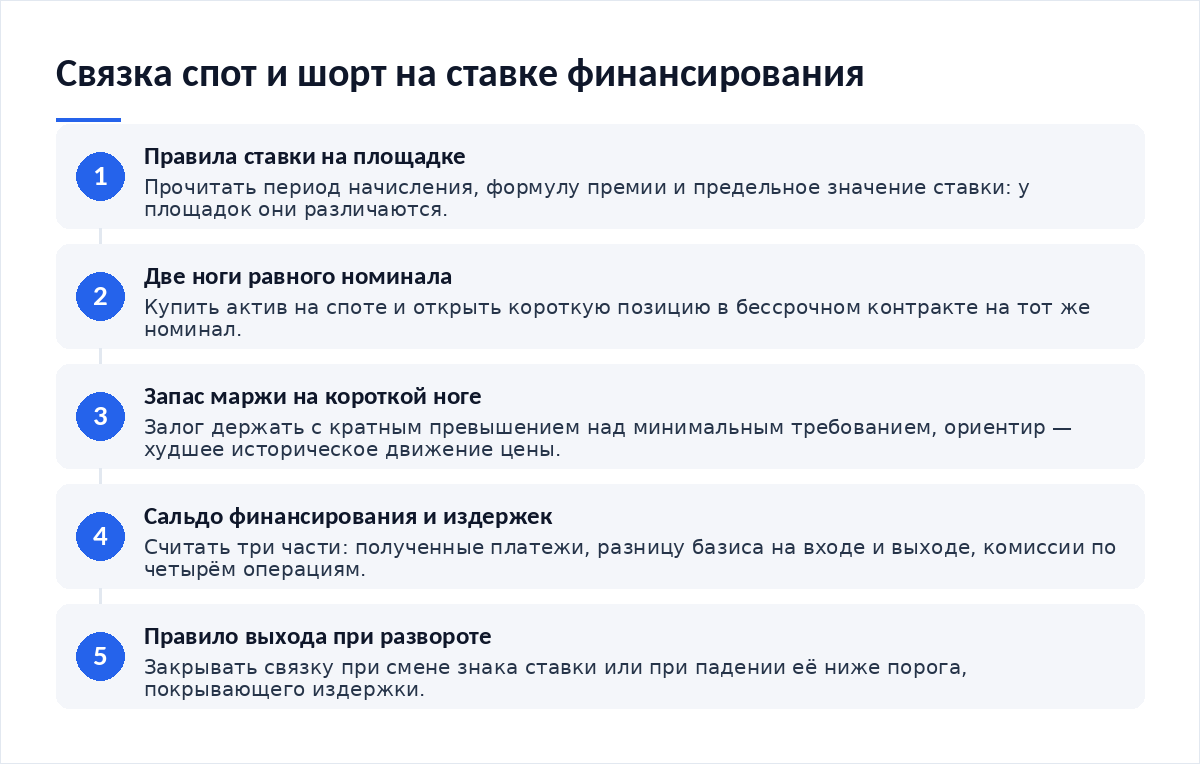
Как собрать дельта-нейтральную позицию на ставке финансирования: счёт на цифрах
Два вывода из этой арифметики. Первый: доходность связки измеряется в десятых долях процента в сутки, поэтому любая лишняя пересборка позиции обнуляет недели работы. Второй: на малом номинале фиксированные расходы — сетевые сборы за переводы между кошельками и площадками, минимальные комиссии — весят больше, чем сама ставка, и связка теряет смысл раньше, чем окупается.
| Состояние ставки | Кто платит | Что происходит со связкой |
|---|---|---|
| Положительная, контракт дороже спота | Длинные позиции платят коротким | Связка получает платежи; это то состояние, на которое она рассчитана |
| Около нуля | Поток почти отсутствует | Издержки продолжают начисляться, сальдо уходит в минус, позицию пора закрывать |
| Отрицательная, контракт дешевле спота | Короткие позиции платят длинным | Вы платите сами: каждый период вычитает из залога, направленной защиты это не отменяет |
| Разворот знака во время удержания | Сторона меняется без предупреждения | Накопленный результат начинает таять; выход требуется по правилу, а не по настроению |
Сценарий применения на конкретной сумме
Пусть номинал тот же — 1 000 000 ₽ на каждой ноге, залог под шорт 250 000 ₽, то есть четырёхкратное плечо на короткой ноге. Спот растёт на 40%. Шорт показывает убыток около 400 000 ₽ при залоге 250 000 ₽ — позиция ликвидируется до того, как прибыль на споте успеет что-то компенсировать, если залог не пополняется заранее. Актив на споте при этом цел, но связка сломана, а убыток зафиксирован.
Отсюда правило запаса. Залог под короткую ногу держат с кратным превышением над минимальным требованием, а не на пределе; нижнюю границу определяют по худшему движению, которое актив показывал исторически, а не по среднему. Методика такой проверки — в разборе о том, как проверить стратегию на неудачном периоде рынка.
Где метод ломается
Второе ограничение — счёт результата. Прибыль складывается из трёх частей: полученное финансирование, разница цен закрытия двух ног и комиссии. Базис между контрактом и спотом в момент закрытия почти никогда не равен базису на входе, и эта разница способна перекрыть месяц начислений. Итог считают по сальдо всех трёх частей, иначе получается самообман, о котором мы писали в материале о том, как оценить стратегию по просадке, а не по доходности.
Третье — правовой контур. Закон от 04.08.2026 № 282-ФЗ, действующий с 1 сентября 2026 года, в статье 31 связывает приобретение цифровых валют резидентом без статуса квалифицированного инвестора с тестированием, уведомлением о рисках, годовой предельной суммой, которую определяет Банк России, и допуском валюты к публичному обращению; те же правила закон распространяет на договоры займа с брокером и на организацию, осуществляющую обмен цифровых валют. Конструкция с маржинальной короткой ногой в этот контур вписывается плохо, и проверять её стоит до открытия, а не после.
Доклад Банка международных расчётов «The crypto ecosystem: key elements and risks» от 11 июля 2023 года отдельно указывает, что рынок производных на цифровые активы усиливает уже известные финансовые риски вместо того, чтобы их распределять. Для частного участника это означает простую поправку: доля портфеля в такой связке ограничивается так же, как определяется доля рискованных активов в целом.
Как встроить в собственный процесс
- Период начисления, формула и ограничитель ставки прочитаны в документации площадки
- Номиналы двух ног совпадают, расхождение проверяется после каждого движения цены
- Залог короткой ноги имеет кратный запас к минимальному требованию
- Сальдо считается по трём частям: финансирование, базис, комиссии
- Правило выхода задано заранее: разворот знака или падение ставки ниже порога издержек
- Доля портфеля в связке ограничена и записана
Итог
Дельта-нейтральная связка на ставке финансирования — это сделка не о цене актива, а о перекосе позиций на рынке производных. Перекос существует, пока покупателей больше; он исчезает без предупреждения. Горизонт такой позиции измеряется неделями, а не годами, и совмещать её с долгим планом нужно осознанно — как описано в разборе о том, как выбрать стратегию под свой горизонт.
Материалы по теме
- Как проверить стратегию на неудачном периоде рынка — откуда брать худшее движение для расчёта запаса маржи
- Как оценить стратегию по просадке, а не по доходности — как считать сальдо связки честно
- Как определить долю рискованных активов — ограничение доли портфеля в конструкциях с плечом
- Как выбрать стратегию под свой горизонт — совместимость недельного инструмента с долгим планом
Первоисточники: ФЗ от 04.08.2026 № 282-ФЗ и доклад Банка международных расчётов о рисках криптоэкосистемы.
Частые вопросы
Откуда берётся знак ставки финансирования?
Знак определяет премия контракта к спот-индексу. Когда бессрочный контракт торгуется дороже спота, ставка положительна и платят длинные позиции. Когда дешевле — отрицательна и платят короткие. Площадка добавляет процентную составляющую и ограничивает итог предельным значением, поэтому ставка не может улететь в любую величину за один период.
На какую сумму начисляется платёж — на залог или на номинал?
На номинал позиции, а не на внесённый залог. При плече это означает, что платёж в процентах от залога оказывается кратно больше ставки. Отрицательная ставка по короткой ноге с четырёхкратным плечом вычитает из залога вчетверо большую долю, чем кажется по котируемой цифре.
Что делать, если ставка развернулась в минус?
Решение принимают по заранее записанному правилу, а не по ощущению. Варианты обычно два: закрыть обе ноги целиком либо переждать, если ожидаемая длительность разворота короче, чем стоимость пересборки. Третий вариант — держать и надеяться — на практике заканчивается тем, что накопленное финансирование уходит обратно.
Можно ли считать такую связку аналогом вклада?
Нет. Платёж по финансированию переменный, он способен стать отрицательным, а короткая нога подлежит ликвидации при недостатке залога. Добавьте риск площадки, на которой лежат обе ноги. Это спекулятивная конструкция с несколькими точками отказа, и сравнение с инструментом фиксированной доходности вводит в заблуждение.
Вердикт
Ставка финансирования — честный источник результата, но дешёвый и капризный. Она платит за готовность быть на непопулярной стороне рынка, и платит ровно столько, сколько стоит эта непопулярность сегодня. В обращениях читателей повторяется один сценарий: связка собрана, месяц идёт по плану, затем рынок разворачивается, залог под шорт оказывается тонким, и позиция закрывается с убытком, который перекрывает квартал начислений. Если вы не готовы держать кратный запас маржи и выходить по правилу, а не по надежде, этот инструмент лучше обойти. Разборы механики рынка выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий