
 73.836
 2.058

Чтобы посчитать издержки арбитражной сделки до её открытия, сложите пять величин: комиссии по обеим ногам, проскальзывание по фактической глубине книги, сетевой сбор и сбор за вывод, стоимость замороженного капитала и налог с результата. Сумма, поделённая на объём сделки, даёт порог: расхождение цен ниже этого порога означает убыток при идеальном исполнении. Сравнивают с порогом, а не с видимым спредом.
Какую задачу решает подход
Расхождение цен между площадками видно каждому. Видна и цифра в процентах, которую показывают сканеры. Невидимо другое: сколько из этих процентов уйдёт на исполнение. Смета, составленная до открытия позиции, превращает вопрос «есть ли спред» в вопрос «остаётся ли что-то после всех удержаний», и обычно ответ на второй вопрос отрицательный там, где первый выглядел убедительно.
Ошибка почти всегда одна. Считают комиссии и забывают время.
Перевод актива между площадками занимает от минут до часов, и за это время расхождение исчезает чаще, чем сохраняется. Поэтому в смету входит не только плата, но и стоимость ожидания: либо вы держите балансы на обеих площадках заранее и платите замороженным капиталом, либо переводите по факту и платите риском того, что к моменту зачисления спреда уже нет.
Как посчитать издержки арбитражной сделки до её открытия
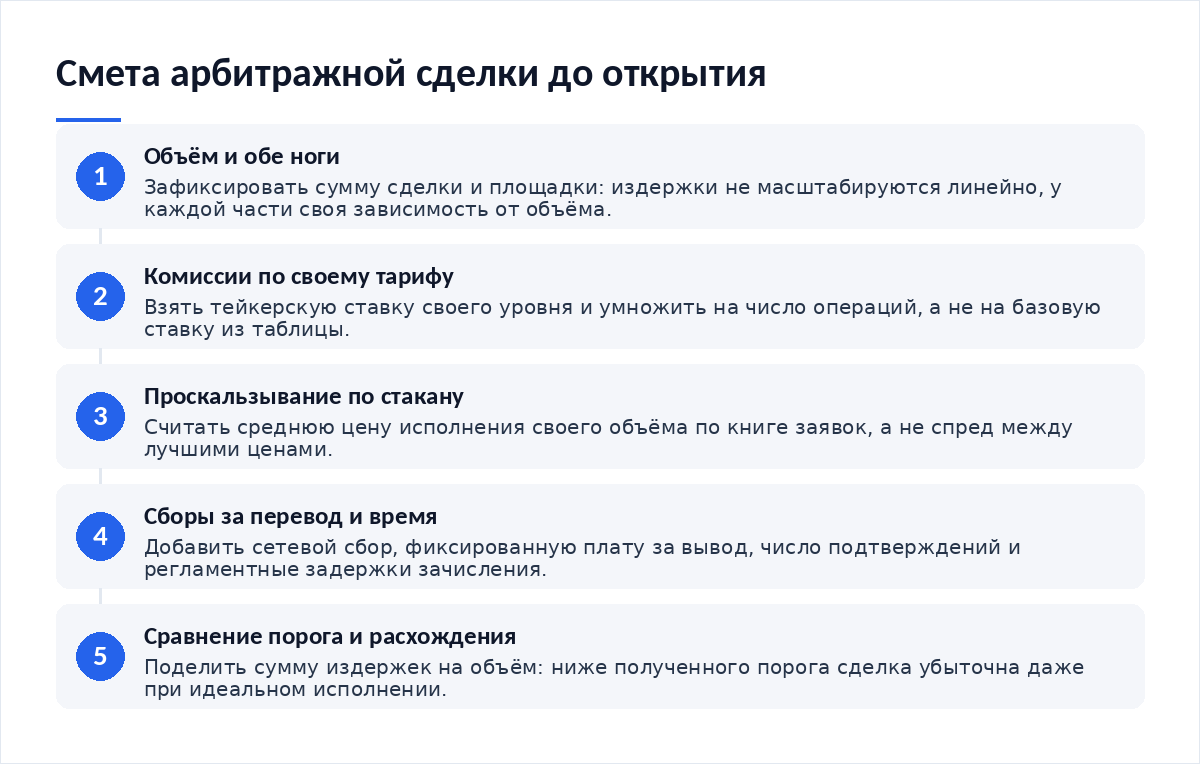
- Зафиксируйте объём и обе ноги. Издержки не масштабируются линейно: проскальзывание растёт быстрее объёма, фиксированные сборы — наоборот, размываются.
- Снимите комиссии по своему тарифу. Берут тейкерскую ставку своего уровня, а не базовую из рекламной таблицы, и умножают на две операции.
- Посчитайте проскальзывание по книге. Не по спреду между лучшими ценами, а по тому, на какую среднюю цену вы выйдете, набрав свой объём из стакана.
- Добавьте сборы за перевод и время. Сетевой сбор, фиксированная плата за вывод, число подтверждений, регламентные задержки зачисления.
- Сравните порог с расхождением. Порог в процентах — это сумма издержек, делённая на объём; дальше решение становится арифметическим.
Как это работает на цифрах
Теперь поменяем одну величину. При объёме 50 000 ₽ те же 500 ₽ фиксированных сборов весят 1% вместо 0,1%, и порог поднимается до 1,35%. Расхождения такого размера между ликвидными площадками живут секунды. Вывод из арифметики жёсткий: малый объём отсекает большую часть арбитражных возможностей не из-за комиссий, а из-за фиксированной части издержек.
| Вид издержки | Как узнать до сделки | Поведение при росте объёма |
|---|---|---|
| Комиссии площадок | Тариф своего уровня в кабинете, умноженный на число операций | Доля постоянна, сумма растёт пропорционально |
| Проскальзывание | Расчёт по стакану на свой объём, а не по лучшей цене | Доля растёт: чем больше объём, тем глубже вы идёте по книге |
| Сетевой сбор и вывод | Страница тарифов вывода и текущая загрузка сети | Доля падает: это фиксированная величина |
| Стоимость времени и капитала | Число подтверждений, регламент зачисления, сумма простаивающих балансов | Зависит от схемы: предзаведённые балансы дороже в капитале, дешевле во времени |
Сценарий применения на конкретной сумме
Из обращений читателей складывается узнаваемая история. Человек видит расхождение 1,2%, переводит 300 000 ₽ и получает зачисление через сорок минут, когда цены сошлись. Актив остаётся на второй площадке, и сделка из арбитражной превращается в направленную — со всеми последствиями. Дальше решение уже не про спред, а про то, держать ли позицию; тут помогает заранее принятое правило о том, как усреднять позицию без роста риска, если вы решаете остаться в активе.
Отдельная статья расходов — комплаенс-пауза. Статья 35 закона от 04.08.2026 № 282-ФЗ, действующего с 1 сентября 2026 года, обязывает лиц, организующих обращение цифровых валют, проводить цифровой анализ адресов и операций до совершения сделки, а при отсутствии такой возможности — не позднее трёх рабочих дней после. Рекомендации ФАТФ в редакции июня 2026 года задают сопоставимый срок с другой стороны: по пункту 12 пояснительной записки к Рекомендации 16 отправляющее учреждение предоставляет информацию по запросу в течение трёх рабочих дней. Три рабочих дня — это не экзотика регламента, а реальная статья издержек в смете.
Где метод ломается
Есть и скрытая цена схемы с предзаведёнными балансами: деньги лежат на двух площадках и несут риск самих площадок, а не только риск рынка. Сумму таких остатков ограничивают по тому же правилу, по которому определяют долю рискованных активов в портфеле: арбитражный капитал относится к рискованной части целиком.
Отдельная графа — пороги проверки. Пояснительная записка к Рекомендации 15 ФАТФ устанавливает для поставщиков услуг в сфере виртуальных активов порог разовых операций в 1000 долларов США или евро, выше которого проводится надлежащая проверка клиента. Это порог ФАТФ, а не конкретной площадки: национальные режимы и правила самих сервисов бывают строже. Операция, попавшая под проверку, задерживается, и смета должна выдерживать такую задержку.
Замыкает список учёт результата. Арбитраж даёт много мелких сделок, и сумма налога с дохода по итогам года способна съесть разницу, которая в каждой отдельной сделке выглядела прибылью. Серию удобно оценивать целиком, по той же логике, что в разборе о том, как оценить стратегию по просадке, а не по доходности.
Как встроить в собственный процесс
- Смета составляется до открытия и хранится вместе с результатом сделки
- Проскальзывание считается по стакану на фактический объём
- Фиксированные сборы проверены на день сделки, а не взяты из памяти
- Минимальный порог расхождения записан и не снижается «на один раз»
- Схема работы выбрана осознанно: предзаведённые балансы или перевод по факту
- В смете есть строка на задержку проверки до трёх рабочих дней
Итог
Арбитраж выглядит безрисковым и не является таковым. Риск в нём смещён из цены во время и в операционные ограничения, и именно эта часть плохо считается на глаз. Проверять подход стоит на худшем отрезке — когда сети перегружены, а выводы задерживаются; как это делается, описано в материале о том, как проверить стратегию на неудачном периоде рынка.
Материалы по теме
- Как усреднять позицию без роста риска — что делать с активом, если арбитраж не состоялся
- Как оценить стратегию по просадке, а не по доходности — оценка серии мелких сделок целиком
- Как проверить стратегию на неудачном периоде рынка — проверка на перегруженных сетях и задержках выводов
- Как определить долю рискованных активов — сколько капитала допустимо держать на площадках под операции
Первоисточники: ФЗ от 04.08.2026 № 282-ФЗ и Рекомендации ФАТФ в редакции июня 2026 года.
Частые вопросы
Чем проскальзывание отличается от спреда?
Спред — разница между лучшей заявкой на покупку и на продажу, он относится к бесконечно малому объёму. Проскальзывание — разница между лучшей ценой и средней ценой вашего исполнения, когда вы забираете несколько уровней стакана. На тонком рынке эти величины расходятся в разы, и считать нужно вторую.
Выгоднее держать балансы на двух площадках заранее?
Такая схема убирает время перевода из критического пути, но замораживает капитал на обеих сторонах. Стоимость заморозки сравнивают с альтернативой: если те же деньги могли работать в другом месте, разница входит в смету. Схема оправдана при регулярной серии сделок, а не при одной попытке.
Нужно ли учитывать комиссию мейкера, если заявка лимитная?
Учитывать нужно, и дважды — потому что лимитная заявка может не исполниться. Либо вы закладываете тейкерскую ставку и считаете исполнение гарантированным, либо берёте мейкерскую и добавляете вероятность неисполнения одной ноги. Смета с мейкерской ставкой и допущением стопроцентного исполнения занижает издержки.
Какой минимальный объём имеет смысл?
Он выводится из фиксированной части издержек. Разделите сумму сетевого сбора и платы за вывод на целевой порог расхождения: получите объём, ниже которого фиксированные расходы делают сделку бессмысленной. Для каждой пары площадок и каждой сети эта величина своя и меняется вместе с загрузкой сети.
Вердикт
Смета до сделки — скучная процедура, которая убивает большинство идей ещё на бумаге, и в этом её ценность. Порог считается один раз для каждой пары площадок и каждой сети, дальше остаётся подставлять объём. Из редакционной практики: после первого честного расчёта у читателей обычно остаётся одна-две рабочих связки вместо десятка, зато без сюрпризов на выводе. Если расхождение не перекрывает порог с запасом, сделки нет — и это нормальный, а не обидный вывод. Расчёты и разборы издержек выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий