
 73.696
 2.050

Ребалансировать портфель по расписанию и по отклонению долей — это два разных правила запуска одной и той же процедуры. Календарь приводит доли к целевым в заданные даты независимо от рынка: число операций известно заранее, издержки предсказуемы, реакция запаздывает. Порог отклонения включается, когда доля ушла от цели на заданную величину: реакция быстрее, но число сделок за год заранее неизвестно. Выбирают по издержкам и по терпимости к дрейфу.
Какую задачу решает выбор правила
Сама идея ребалансировки вопросов не вызывает: выросшая доля повышает риск портфеля, и её срезают. Вопрос в другом. Когда именно нажимать кнопку?
Ответ определяет почти всё остальное: сколько операций вы совершите за год, сколько заплатите комиссий и налога, насколько далеко портфель будет уезжать от плана между вмешательствами. Два правила дают разные профили этих величин, и ни одно не доминирует: календарь экономит внимание, порог экономит отклонение. Для крипто-портфеля разница усиливается, потому что дрейф долей здесь измеряется неделями, а не годами.
Это подтверждается и надзорной оптикой. Доклад Банка международных расчётов «The crypto ecosystem: key elements and risks» от 11 июля 2023 года описывает рынок цифровых активов как среду, где рост определяется спекулятивным притоком участников, а известные финансовые риски усиливаются. Портфель с такой составляющей смещается от целевых долей быстрее классического.
Как ребалансировать портфель по расписанию и по отклонению долей
Процедура различается не действиями, а моментом их начала.
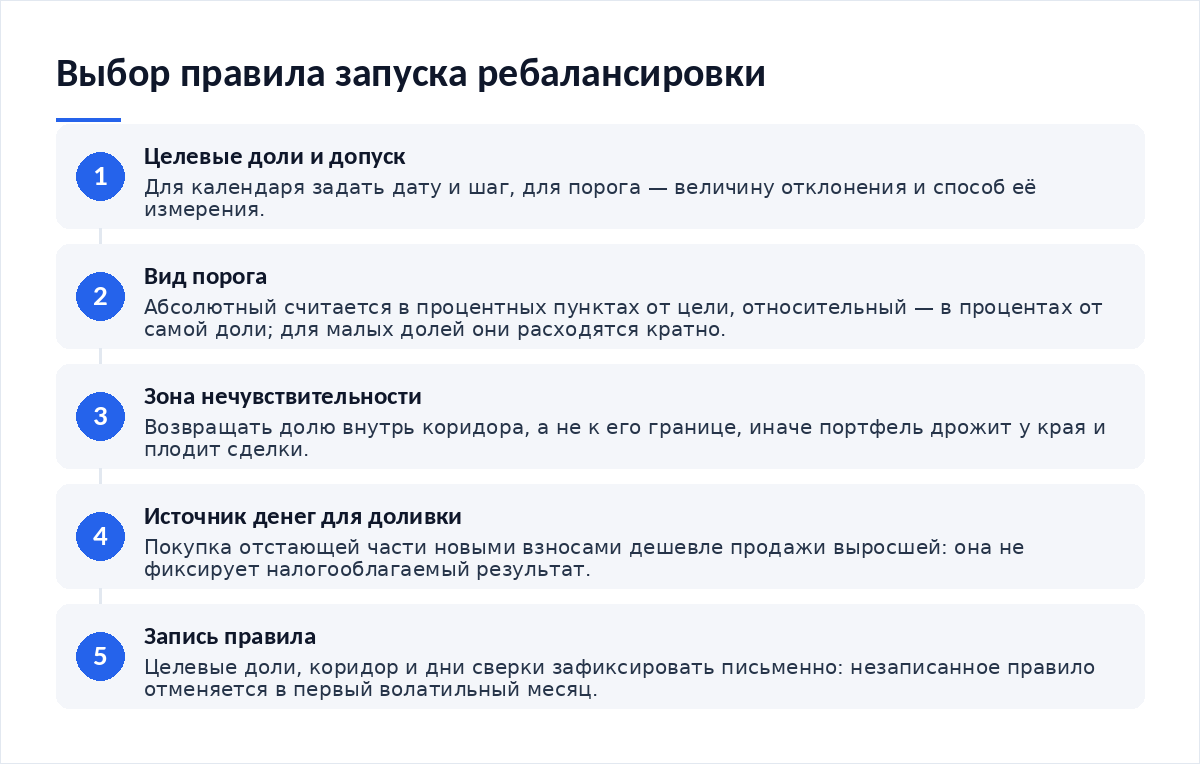
- Задайте целевые доли и допуск. Для календаря это дата и шаг: раз в квартал, раз в полгода, раз в год. Для порога — величина отклонения и способ её измерения.
- Выберите вид порога. Абсолютный считается в процентных пунктах от цели, относительный — в процентах от самой доли. Для малых долей они расходятся кратно.
- Назначьте зону нечувствительности. Возврат делают не к границе, а внутрь коридора, иначе портфель начинает дрожать у края и генерировать сделки без смысла.
- Определите источник денег. Доливка новыми взносами дешевле продажи выросшего актива: она не создаёт налогооблагаемого результата.
- Зафиксируйте правило в письме. Записанное правило исполняется, незаписанное отменяется в первый же волатильный месяц.
Как это работает на цифрах
Из того же примера видно цену обоих решений. Чтобы вернуться к 60/40 при портфеле 1 300 000 ₽, нужно продать около 120 000 ₽ рисковой части; при комиссии 0,1% это 120 ₽, а вот налог с зафиксированной прибыли считается по итогам года и весит кратно больше комиссии. Узкий порог запускает такую операцию многократно за год. Широкий — один раз или ни разу.
| Признак | По расписанию | По отклонению долей |
|---|---|---|
| Число операций за год | Известно заранее: ровно столько, сколько дат в календаре | Неизвестно: от нуля в спокойный год до десятков при высокой волатильности |
| Поведение на сильном тренде | Срезает выросшую долю регулярно, то есть выходит из тренда частями и рано | Держит победителя дольше, пока доля не пробьёт границу коридора |
| Поведение в боковике | Операции проходят формально, долям возвращаться почти некуда | Срабатываний мало; при узком пороге начинается пила на колебаниях |
| Что требуется от владельца | Отметка в календаре и один час раз в квартал | Регулярная сверка долей или автоматический контроль |
Сценарий применения на конкретной сумме
Возьмём условный портфель 2 000 000 ₽ с целевой долей цифровых активов 15%. Квартальный календарь даёт четыре проверки в год и максимум четыре сделки. Порог в 5 процентных пунктов на такой доле означает срабатывание при 20% или 10% — то есть при изменении цены актива примерно на треть в любую сторону, что для этого класса активов случается чаще раза в квартал.
Отсюда практический вывод: чем волатильнее актив и чем меньше его целевая доля, тем чаще срабатывает абсолютный порог и тем осмысленнее относительный. А сам выбор целевой доли — отдельное решение, и оно описано в разборе о том, как определить долю рискованных активов.
Доливка новыми взносами меняет картину сильнее, чем кажется. Если вы ежемесячно вносите деньги, большую часть отклонений закрывают покупками отстающей части, без продаж и без налога. Логика регулярных взносов разобрана в материале о том, как выбрать между регулярными покупками и разовым входом.
Где метод ломается
Вторая ловушка — смешение правила с прогнозом. Ребалансировка не пытается угадать направление; она возвращает риск к заданному уровню. Как только владелец начинает откладывать срабатывание, потому что «актив ещё вырастет», правила нет — есть направленная ставка, и оценивать её надо как ставку. Методика честной оценки описана в разборе о том, как оценить стратегию по просадке, а не по доходности.
Третье — российский правовой контур. Закон от 04.08.2026 № 282-ФЗ действует с 1 сентября 2026 года и в статье 31 допускает приобретение цифровых валют резидентом без статуса квалифицированного инвестора при совокупности условий: положительное тестирование по статье 32, ознакомление с уведомлением о рисках, годовая предельная сумма, которую определяет Банк России, и допуск валюты к публичному обращению на организованных торгах. Положительный результат теста действует один год со дня получения либо со дня последней операции. Любое правило ребалансировки, требующее докупки, упирается в эти ограничения, и проверять их надо до того, как правило записано.
Как встроить в собственный процесс
- Целевые доли записаны с датой и причиной выбора
- Вид порога выбран: абсолютный в пунктах или относительный в процентах от доли
- Зона возврата внутрь коридора задана, а не к самой границе
- Число срабатываний правила посчитано на истории портфеля
- Приоритет отдан доливке взносами, продажа — второй вариант
- Комбинированная схема рассмотрена: сверка по календарю, действие по порогу
Итог
Календарь и порог — не конкуренты, а две настройки одного механизма. Практичная середина известна: сверяться по расписанию, а действовать по отклонению. Тогда число проверок остаётся предсказуемым, а сделки совершаются лишь при реальном уходе долей. Как часто сверяться, зависит от срока плана, и этот вопрос разобран в материале о том, как выбрать стратегию под свой горизонт.
Материалы по теме
- Как определить долю рискованных активов — откуда берутся целевые доли, к которым возвращают портфель
- Как выбрать между регулярными покупками и разовым входом — доливка взносами вместо продажи выросшей части
- Как оценить стратегию по просадке, а не по доходности — как не подменить правило направленной ставкой
- Как выбрать стратегию под свой горизонт — выбор шага календаря под срок плана
Первоисточники: ФЗ от 04.08.2026 № 282-ФЗ и доклад Банка международных расчётов о рисках криптоэкосистемы.
Частые вопросы
Что сработает чаще: календарь или порог?
На спокойном рынке чаще срабатывает календарь, потому что порог не достигается вовсе. На волатильном рынке картина обратная: порог срабатывает между датами и может дать больше операций, чем календарь за год. Поэтому число срабатываний считают на истории своего набора активов, а не берут из общих рекомендаций.
Какой порог отклонения разумно задать?
Универсальной цифры нет. Ориентир такой: порог должен быть шире обычных колебаний доли за месяц, иначе правило будет срабатывать на шуме. Для доли в 10–15% с высокой волатильностью относительный порог часто удобнее абсолютного, поскольку он масштабируется вместе с размером доли.
Можно ли совмещать оба правила?
Да, и это распространённая схема. Календарь задаёт дни проверки — например, последний рабочий день квартала, — а сделка совершается только если доля вышла за коридор. Так вы не держите портфель под ежедневным наблюдением и одновременно не совершаете формальных операций без причины.
Ребалансировка повышает доходность?
Нет, и ожидать этого не стоит. Её задача — удерживать риск портфеля у заданного уровня. На длинном тренде вверх регулярное срезание выросшей доли уменьшает итоговый результат по сравнению с удержанием; выигрыш появляется на развороте. Это обмен части доходности на предсказуемость риска, а не способ заработать больше.
Вердикт
Спор «календарь против порога» в практике решается не выбором, а сочетанием. Календарь даёт дисциплину и предсказуемые издержки, порог — отклик на реальное смещение риска; по отдельности каждый проигрывает в своём сценарии. В обращениях читателей чаще встречается не плохое правило, а отсутствие записанного правила: доли сверяются, когда уже тревожно, и решение принимается на эмоции. Запишите целевые доли, коридор и дни сверки — и дальше механизм работает без вашего участия. Разборы портфельных правил выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий