
 73.532
 2.049

Разобрать серию убыточных решений при широком спреде — значит отделить потерю на исполнении от потери по решению. Для каждой сделки цепочки берут середину рынка на момент заявки и считают результат так, будто вход и выход прошли по ней. Если такой пересчёт выводит серию в плюс или в ноль, решения были рабочими, а деньги забрала цена входа. Если минус остался, дело в самих решениях.
Какую задачу решает подход
Сделка при широком спреде начинается в минусе. Это не метафора. Покупка проходит по цене предложения, оценка позиции идёт по цене спроса, и разница становится убытком в первую же секунду. При целях в треть процента спред в десятую процента забирает заметную часть ожидаемого движения — до того, как рынок куда-то пойдёт.
Отсюда и природа серий. Правила входа работают, направление угадано, но каждая сделка стартует с форы в пользу рынка, и половина выходов происходит до того, как фора отработана. Разбор нужен, чтобы увидеть это численно, а не на словах. Частота операций тут важнее их качества: материал о том, как выбрать между регулярными покупками и разовым входом, объясняет ту же арифметику на примере портфеля — каждый вход оплачивается отдельно.
Как разобрать серию убыточных решений при широком спреде
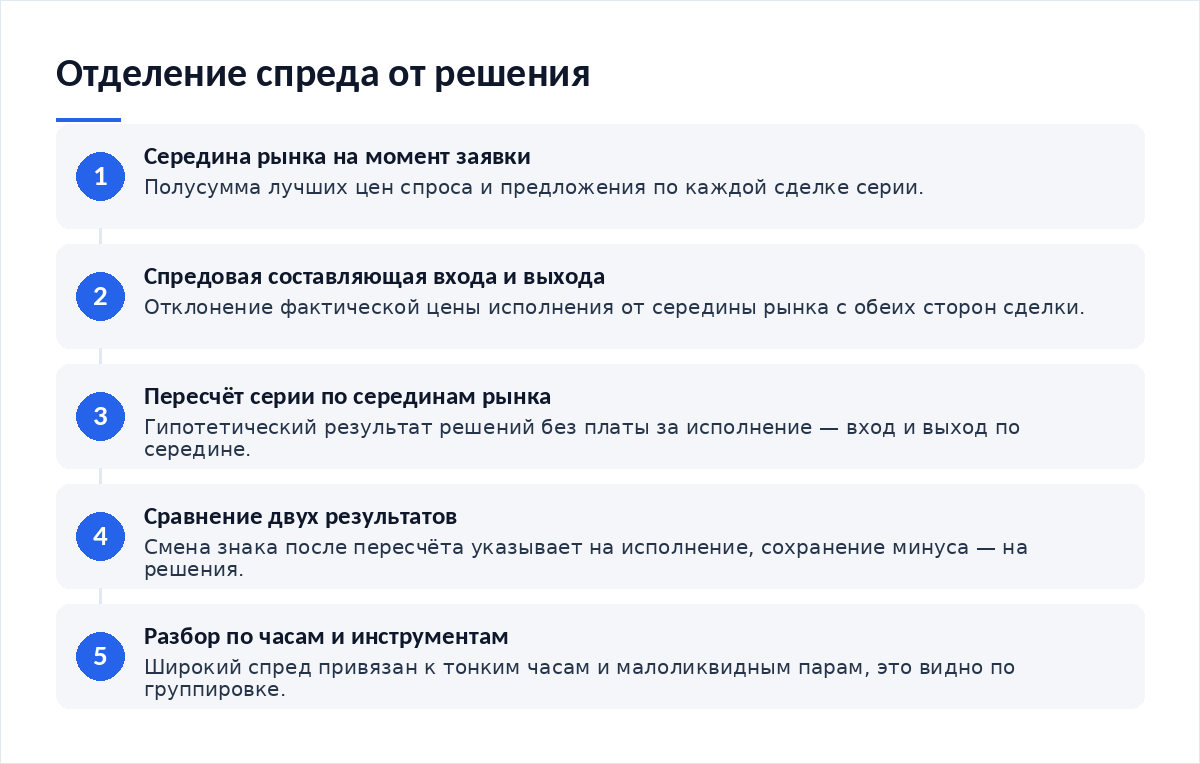
- Для каждой сделки серии найдите середину рынка на момент заявки: полусумму лучших цен спроса и предложения.
- Посчитайте спредовую составляющую входа и выхода — отклонение фактической цены от середины рынка.
- Пересчитайте результат серии по серединам рынка. Это гипотетический результат решений без платы за исполнение.
- Сравните два результата и посмотрите, меняется ли знак серии после пересчёта.
- Разложите сделки по часам и инструментам: широкий спред привязан к тонким часам и малоликвидным парам.
| Признак в журнале | Потеря на исполнении | Потеря по решению |
|---|---|---|
| Результат серии по серединам рынка | Близок к нулю или положителен | Остаётся отрицательным после пересчёта |
| Часы входов | Сделки собраны в периоды низкой активности | Входы размазаны по всему торговому дню |
| Тип заявок | Преобладают рыночные ордера | Доля лимитных заявок высока |
| Поведение цены после входа | Цена шла в сторону сделки, но выход был ранним | Цена сразу уходила против позиции |
| Набор инструментов | Малоликвидные пары с редкими сделками | Те же пары, что в прибыльные периоды |
Сценарий применения на конкретной сумме
Условный депозит — 250 000 ₽, числа для демонстрации. Серия: четырнадцать сделок, чистый минус 9 800 ₽. Пересчёт по серединам рынка даёт минус 1 200 ₽, то есть почти ноль при таком размере счёта. Спредовая составляющая — 8 600 ₽, и девять сделок из четырнадцати приходятся на часы низкой активности по одной малоликвидной паре.
Читается однозначно. Решения в серии были нейтральными, а убыток создала цена входа в неподходящие часы. Правки очевидны. Убрать пару из ночного окна, перейти на лимитные заявки, увеличить целевое движение так, чтобы спред занимал меньшую его долю. Третий пункт меняет саму стратегию и требует отдельной проверки — скажем, через разбор того, как оценить стратегию по просадке, а не по доходности: удлинение цели почти всегда удлиняет и просадку.
Где метод ломается
Середины рынка в выгрузке нет. Платформы отдают цену исполнения, а состояние стакана на момент заявки не хранят, и пересчёт приходится делать по среднему спреду инструмента в те же часы. Оценка выходит приблизительной, и в выводах разбора её так и помечают — иначе приблизительная цифра начинает работать как точная.
Второе ограничение — скорость изменения спреда. На тонком рынке он расширяется и сужается внутри секунды, поэтому средняя величина за час занижает потерю на отдельных сделках. Третье касается стопов: заявка на продажу исполняется по цене спроса, и при широком спреде стоп срабатывает раньше, чем цена доходит до него по середине рынка. Регуляторы относят такие особенности к факторам риска розничного клиента: 6 октября 2020 года Управление по финансовому регулированию Великобритании запретило продажу производных на нерегулируемые криптоактивы розничным потребителям с 6 января 2021 года, назвав среди причин резкие колебания цены и отсутствие надёжной базы оценки.
Как встроить в собственный процесс
- Записывайте цену заявки и цену исполнения двумя отдельными полями
- Фиксируйте спред на момент входа, если платформа его показывает
- Отмечайте тип заявки — без этого рыночные и лимитные входы не разделить
- Считайте долю спреда в целевом движении до открытия позиции, а не после серии
- Ведите список часов и инструментов, где спред обычно расширяется
Фон ликвидности стоит сверять по сводным документам. На 17 октября 2026 года свежий выпуск «Обзора рисков финансовых рынков» Банка России — сентябрьский; в таких обзорах описывают состояние ликвидности и активность участников за месяц. Если серия совпала с периодом, который регулятор характеризует как напряжённый, расширение спредов объясняется рынком, а не выбором часов. Размер позиции при этом стоит держать в рамках общего лимита — того, который задают по правилам из разбора, как определить долю рискованных активов.
Итог
Пересчёт серии по серединам рынка отвечает на один вопрос и отвечает точно. Знак изменился — виновато исполнение. Знак остался — виноваты решения. Промежуточный случай, когда минус уменьшился вдвое, тоже информативен: он означает две независимые проблемы и две разные правки. Добор объёма при широком спреде отдельно опасен, и разбор того, как усреднять позицию без роста риска, показывает, во что превращается средняя цена при каждом новом входе через широкий спред.
Материалы по теме
- Как выбрать между регулярными покупками и разовым входом — цена каждого отдельного входа
- Как оценить стратегию по просадке, а не по доходности — что меняется при удлинении цели
- Как определить долю рискованных активов — лимит на малоликвидные инструменты
- Как усреднять позицию без роста риска — средняя цена при входах через широкий спред
Частые вопросы
Какой спред считать широким?
Абсолютного порога нет. Сравнение всегда относительное. Рабочий ориентир — доля спреда в целевом движении сделки: если половина спреда на входе и выходе забирает больше трети цели, спред широк для этой стратегии. На другом таймфрейме тот же спред может оказаться несущественным.
Как пересчитать серию, если середины рынка нет в выгрузке?
Берут средний спред инструмента в те же часы по историческим данным и вычитают его половину с каждой стороны сделки. Результат получается оценочным, и такую пометку в разборе оставляют обязательно. Точный пересчёт возможен только при сохранённом состоянии стакана на момент заявки.
Помогают ли лимитные заявки при широком спреде?
Отчасти помогают. Потерю на входе они убирают, но добавляют риск неисполнения: заявка может не сработать, и сделка пройдёт мимо. Для стратегий с редкими сигналами такой пропуск дороже спреда. Выбор между двумя типами заявок проверяют на собственном журнале, а не по общему правилу.
Что делать, если минус остался и после пересчёта?
Разбирать решения. Исполнение уже проверено. Пересчёт по серединам рынка снял этот вопрос, значит дело в правилах входа или выхода. Дальше смотрят концентрацию минусов по инструментам и часам, длину серии против исторического максимума журнала и только потом правят логику.
Вердикт
Широкий спред — условие, а не причина убытка, и журнал позволяет это проверить арифметикой. Пересчёт по серединам рынка занимает полчаса и отделяет цену входа от качества решений. По обращениям читателей видно, что при коротких целях и малоликвидных парах исполнение забирает большую часть результата, чем кажется автору сделок. Гарантий такой разбор не даёт и доходности не обещает — он показывает, какую часть потерь можно убрать выбором часов и типа заявки. Разборы редакции выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий