
 77.402
 2.230


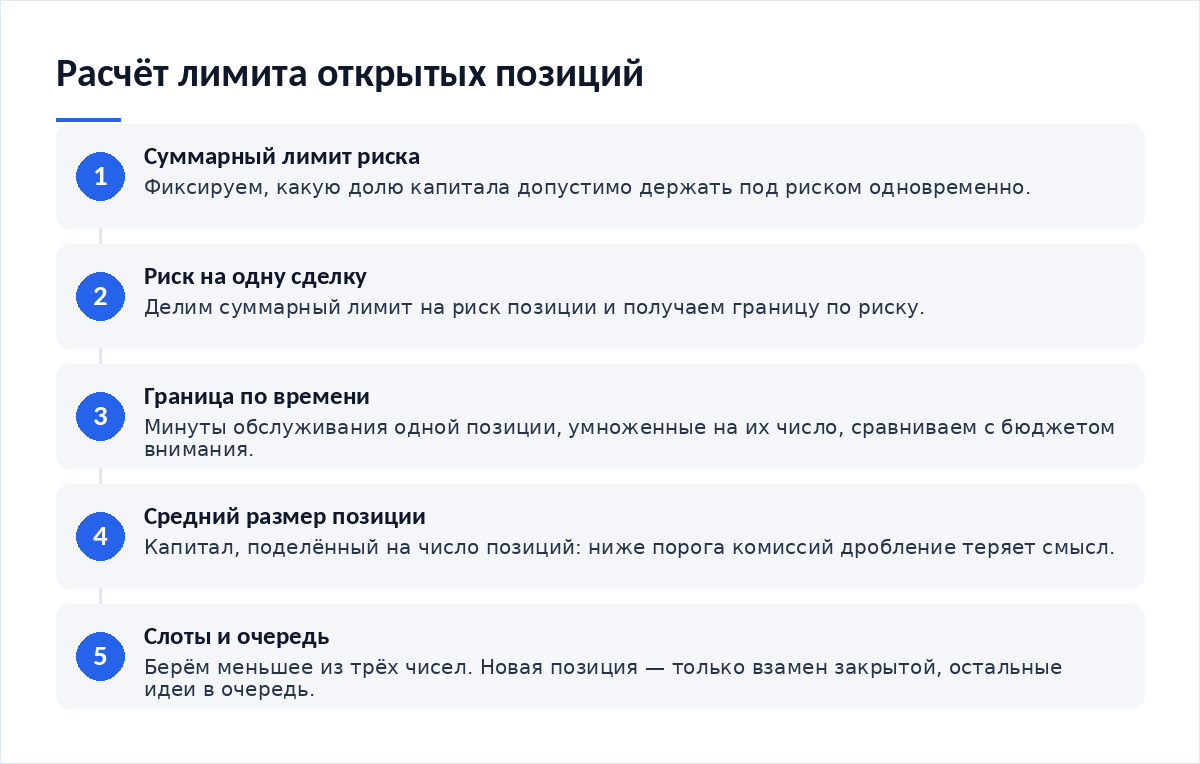
Количество открытых сделок ограничивают делением, а не вкусом: суммарный допустимый риск портфеля делят на риск одной сделки и получают верхнюю границу числа позиций. При лимите 12% капитала и риске 1,5% на сделку открытых позиций не может быть больше восьми. Второе ограничение — внимание: столько позиций, сколько вы успеваете сверять по календарю. Берётся меньшее из двух чисел.
Какую задачу решает лимит
Задача двойная. Первая часть — не дать сумме риска по отдельным позициям превысить портфельный предел. Вторая — удержать портфель в границах, в которых владелец способен его обслуживать: сверять доли, вести журнал, проверять контрагентов и условия хранения.
Без лимита число позиций растёт само. Каждая отдельная покупка выглядит оправданной, суммы по отдельности небольшие, и к концу года в портфеле оказывается двадцать строк вместо планировавшихся шести. Риск при этом не снизился ни на процент — он размазался по множеству мелких строк и перестал быть измеримым, потому что ни одна из них по отдельности не выглядит достаточно крупной, чтобы её считать.
В обращениях читателей это видно по формулировке: «набрал понемногу, чтобы не ошибиться с выбором». Арифметика работает против такой логики. Двадцать позиций по 5% капитала с похожим поведением дают ровно тот же риск, что одна позиция на весь капитал, зато обслуживать их надо двадцать раз.
Как ограничить количество открытых сделок: формула лимита
Верхняя граница по риску считается одним делением: N = L / r, где L — суммарный риск, который вы готовы нести одновременно, выраженный в процентах капитала, а r — риск одной позиции в тех же процентах. Числа подставляются ваши, не чужие.
Вторая граница — операционная. Прикиньте, сколько минут в месяц уходит на одну позицию: сверка доли, запись в журнал, проверка условий хранения и доступа. Умножьте на число позиций и сравните с тем временем, которое вы согласны тратить на портфель каждый месяц в течение всего горизонта, а не в первый месяц энтузиазма. Если произведение больше, лимит задаётся временем, а не риском.
Третья граница — издержки. При капитале C и N позициях средний размер позиции равен C / N. Когда он падает ниже уровня, на котором комиссии и минимальные лоты ощутимы, дробление перестаёт иметь смысл: вы платите за структуру, которая не меняет риск.
Как это работает на цифрах
Все значения ниже — условные допущения для демонстрации расчёта. Это не параметры какой-либо площадки и не рекомендация по числу позиций.
Обратите внимание на порядок. Сначала считаются все три границы, и только потом берётся минимальная. Распространённая ошибка — остановиться на первой посчитанной: лимит по риску выглядит убедительно, но ничего не говорит о том, успеете ли вы обслуживать восемь позиций в течение пяти лет.
| Ограничение | Что его задаёт | Как считается | Что происходит при нарушении |
|---|---|---|---|
| Граница по риску | Суммарный допустимый риск и риск на сделку | Деление лимита портфеля на риск одной позиции | Сумма рисков превышает портфельный предел просадки |
| Граница по времени | Бюджет внимания на обслуживание позиций | Минуты на позицию, умноженные на число позиций | Сверка долей и журнал перестают вестись регулярно |
| Граница по издержкам | Капитал и минимальный разумный размер позиции | Капитал, поделённый на число позиций | Комиссии начинают определять результат вместо активов |
| Граница по связанности | Степень согласованного движения активов | Число позиций с поправкой на их совместное поведение | Много строк в таблице при одной фактической ставке |
| Граница по контрагентам | Число площадок и кошельков в обслуживании | Количество точек хранения и доступа | Невозможно поддерживать единый учёт и проверки доступа |
Система слотов вместо списка запретов
Лимит исполняется, когда он выражен как число слотов. Слотов семь. Все заняты — новых покупок нет. Позиция закрыта — слот освободился, и его занимает первый кандидат из очереди.
Очередь кандидатов решает отдельную проблему: лимит перестаёт ощущаться как запрет. Идея, для которой нет места, не отбрасывается — она записывается в очередь с датой и причиной. Из редакционной практики: через месяц половина таких записей выглядит иначе, и это бесплатный способ проверить качество собственных решений.
- Число слотов зафиксировано и записано рядом с целевыми долями.
- Докупка в существующую позицию слот не занимает — это изменение объёма, а не новая сделка.
- Новая позиция открывается только после закрытия предыдущей, без исключений «на один раз».
- Очередь кандидатов ведётся письменно, с датой появления идеи и причиной.
- Раз в квартал очередь перечитывается целиком: часть записей отпадает сама.
- Число точек хранения и площадок учитывается отдельно и тоже ограничено.
Сценарий на конкретной сумме
Капитал 800 000 рублей, семь слотов, занято пять. Появились две идеи — обе проходят фильтр допуска. Обе берутся, слоты заняты полностью. Третья идея, возникшая через две недели, уходит в очередь, и покупки не происходит.
Через месяц одна из позиций перестаёт соответствовать условиям допуска и закрывается. Слот освобождается. Из очереди берётся запись, которая всё ещё выглядит обоснованной, и только тогда открывается новая позиция.
Размер каждого слота связан с общим размером рисковой части. Если рисковая часть сокращается по решению о допустимой просадке, уменьшаются либо размеры слотов, либо их число; связку удобно считать по логике разбора о том, как определить долю рискованных активов.
Проверить работоспособность лимита можно только на плохом отрезке. На спокойном рынке семь позиций обслуживаются легко; в падении приходится принимать решения по всем сразу, и тогда видно, завышено ли число. Порядок такой проверки описан в материале о том, как проверить стратегию на неудачном периоде рынка.
Где метод ломается
Второе. Связанность активов обесценивает подсчёт. Семь позиций, которые падают синхронно, по риску эквивалентны одной-двум; формально лимит соблюдён, фактически нет. Проверять нужно не число строк, а их совместное поведение.
Третье. Несколько площадок и кошельков умножают работу незаметно. Каждая точка хранения добавляет собственные проверки доступа, резервных копий и условий вывода, и эта работа растёт быстрее числа позиций, потому что одна позиция может оказаться разложенной по двум площадкам и одному холодному кошельку. Регулярная ревизия по понятному списку снимает большую часть этой нагрузки — удобная форма описана в материале чек-лист безопасности на год: что проверить и когда.
Четвёртое. Состав контрагентов меняется вместе с регулированием. ESMA ведёт реестры по регламенту MiCA, включая перечни эмитентов токенов, привязанных к активам, и токенов электронных денег, с переходным периодом до 1 июля 2026 года. Каждая новая позиция — это ещё один эмитент и ещё одна площадка, которых придётся сверять с актуальными перечнями.
Пятое. Лимит без журнала не существует. Если нигде не записано, сколько слотов занято и когда, подсчёт ведётся по памяти и всегда в свою пользу.
Как встроить в собственный процесс
- Посчитайте границу по риску: суммарный допустимый риск поделите на риск одной позиции.
- Посчитайте границу по времени: минуты на обслуживание одной позиции умножьте на число позиций.
- Посчитайте границу по издержкам: капитал поделите на число позиций и сравните с минимальным разумным размером.
- Возьмите меньшее из трёх чисел. Это ваш лимит слотов.
- Заведите очередь кандидатов и правило: новая позиция — только взамен закрытой.
- Раз в квартал пересчитывайте все три границы заново, потому что капитал и бюджет времени меняются.
Оценивать работу лимита стоит по просадке, а не по тому, сколько идей вы пропустили. Подход из разбора о том, как оценить стратегию по просадке, а не по доходности, показывает, что сокращение числа позиций чаще улучшает поведение портфеля в падении, чем ухудшает его результат на росте.
Итог
Лимит открытых сделок — результат трёх расчётов и одного выбора. Границу по риску даёт деление суммарного лимита на риск одной позиции, границу по времени — бюджет внимания, границу по издержкам — средний размер позиции. Берётся меньшее. Исполняется лимит через слоты и письменную очередь кандидатов; любая открытая позиция занимает слот, независимо от того, на сколько дней она задумана. Банк России в обзоре финансовой стабильности за IV квартал 2025 — I квартал 2026 года описывает, как в периоды стресса одновременно дорожает выход из всех позиций, и это ещё один довод держать их число небольшим.
Частые вопросы
Сколько позиций можно держать одновременно?
Столько, сколько следует из трёх расчётов: риска, времени и издержек. Для портфеля из рискованных активов типовой результат — от трёх до восьми позиций, причём верхняя граница почти всегда задаётся временем, а не риском. Универсального числа не существует: при другом капитале и другом бюджете внимания ответ меняется.
Докупка в существующую позицию занимает слот?
Нет. Слот занимает актив, а не сделка: добавление объёма меняет размер позиции и её долю, но не добавляет новой строки в обслуживание. При этом докупка влияет на риск, поэтому после неё пересчитывается риск позиции и проверяется, не вышел ли суммарный риск за портфельный лимит.
Что делать с идеей, для которой нет свободного слота?
Записать в очередь с датой и причиной, а не открывать позицию в обход лимита. Очередь даёт побочную пользу: через месяц заметная часть записей перестаёт выглядеть убедительно, и вы бесплатно проверяете качество своих решений. Освободился слот — берётся первая запись, которая всё ещё обоснована.
Больше позиций — это ведь лучшая диверсификация?
Только если позиции движутся по-разному. Семь активов, падающих синхронно, по риску равны одному-двум, но требуют семикратного обслуживания. Диверсификация измеряется совместным поведением позиций, а не их количеством, и добавление похожей строки увеличивает работу, не снижая просадку.
Как часто пересматривать сам лимит?
Раз в квартал, вместе с пересчётом допустимой просадки. Меняется капитал — меняется граница по издержкам; меняется свободное время — граница по вниманию. Менять лимит в момент, когда появилась привлекательная идея, не стоит: такое изменение всегда получается в сторону увеличения и никогда не отыгрывается назад.
Материалы по теме:
- Как определить долю рискованных активов — размер слота как часть рисковой доли.
- Как проверить стратегию на неудачном периоде рынка — проверка лимита на плохом отрезке.
- Чек-лист безопасности на год: что проверить и когда — обслуживание точек хранения и доступа.
- Как оценить стратегию по просадке, а не по доходности — чем измерять пользу лимита.
Вердикт
Лимит числа сделок кажется формальностью, пока не посчитан бюджет времени. Именно он, а не риск, чаще всего оказывается узким местом: обслуживать десять позиций пять лет подряд способны немногие, и портфель деградирует не из-за выбора активов, а из-за того, что сверка перестаёт проводиться. Слоты и письменная очередь решают задачу дешевле любых запретов. Границы пересчитывайте раз в квартал — капитал, время и издержки меняются быстрее, чем кажется.
Разборы по портфельной дисциплине выходят в канале: подписаться на Cryptium в Telegram.

Обсуждение
Добавить комментарий