
 77.679
 2.229

Максимально допустимую просадку определяют не по вкусу, а из двух ограничений: сколько лет осталось до конца горизонта и сколько времени займёт восстановление. Падение на треть требует роста на половину, падение вдвое — роста на сто процентов. Если расчётный срок возврата к прежней стоимости больше остатка горизонта, объявленный предел завышен и его нужно сужать до покупки активов, а не после падения.
Какую задачу решает предел просадки
Предел нужен для одного. Он переносит решение о выходе в спокойное состояние, когда у вас есть таблица, остаток горизонта и допущение о росте, а не график, падающий третий день подряд. Падение на 40% ощущается не как число, а как необходимость что-то сделать немедленно. Записанный заранее предел превращает это ощущение в проверку условия — пробит порог или нет.
Здесь важно различать две величины, которые часто путают. Допустимая просадка — та, которую выдержит человек. Ожидаемая просадка — та, которую даёт конкретный состав портфеля при разумном сценарии падения. Конструкция работает, когда вторая меньше первой; если наоборот, портфель собран под более мягкий рынок, чем бывает.
В обращениях читателей встречается характерная формулировка: «я готов к любым просадкам, это долгосрок». Через полгода тот же человек пишет, что вышел при минус тридцати. Разрыв между заявленной и фактической терпимостью — норма, и именно поэтому предел считают арифметически, а не объявляют на словах.
Как определить максимально допустимую просадку: арифметика восстановления
Возврат к прежней стоимости после падения считается не вычитанием, а делением. Нужный рост равен 1 / (1 − D) − 1, где D — глубина просадки в долях. Асимметрия нарастает нелинейно, и это главный аргумент против широких пределов: каждый следующий десяток процентов падения требует всё большего и всё более долгого роста, пока требование не перестаёт быть выполнимым в пределах объявленного горизонта.
| Просадка портфеля | Нужный рост для возврата | Срок возврата при условных 15% в год | Что это значит для горизонта |
|---|---|---|---|
| Минус 10% | Плюс 11,1% | Около 0,8 года | Укладывается в любой разумный горизонт |
| Минус 25% | Плюс 33,3% | Около 2,1 года | Требует горизонта от трёх лет сверх текущего момента |
| Минус 40% | Плюс 66,7% | Около 3,7 года | На пятилетнем горизонте оставляет мало запаса |
| Минус 50% | Плюс 100% | Около 5,0 лет | Пятилетний горизонт исчерпывается полностью |
| Минус 70% | Плюс 233% | Около 8,6 года | Несовместимо с горизонтом короче десяти лет |
Сроки в третьем столбце — условное допущение при среднем росте 15% в год, посчитанное по формуле логарифма отношения. Это иллюстрация механики, а не прогноз доходности: фактический рост может оказаться любым, в том числе отрицательным на всём отрезке.
Как это работает на цифрах
Числа ниже условные. Они показывают порядок расчёта, а не характеристики каких-либо активов.
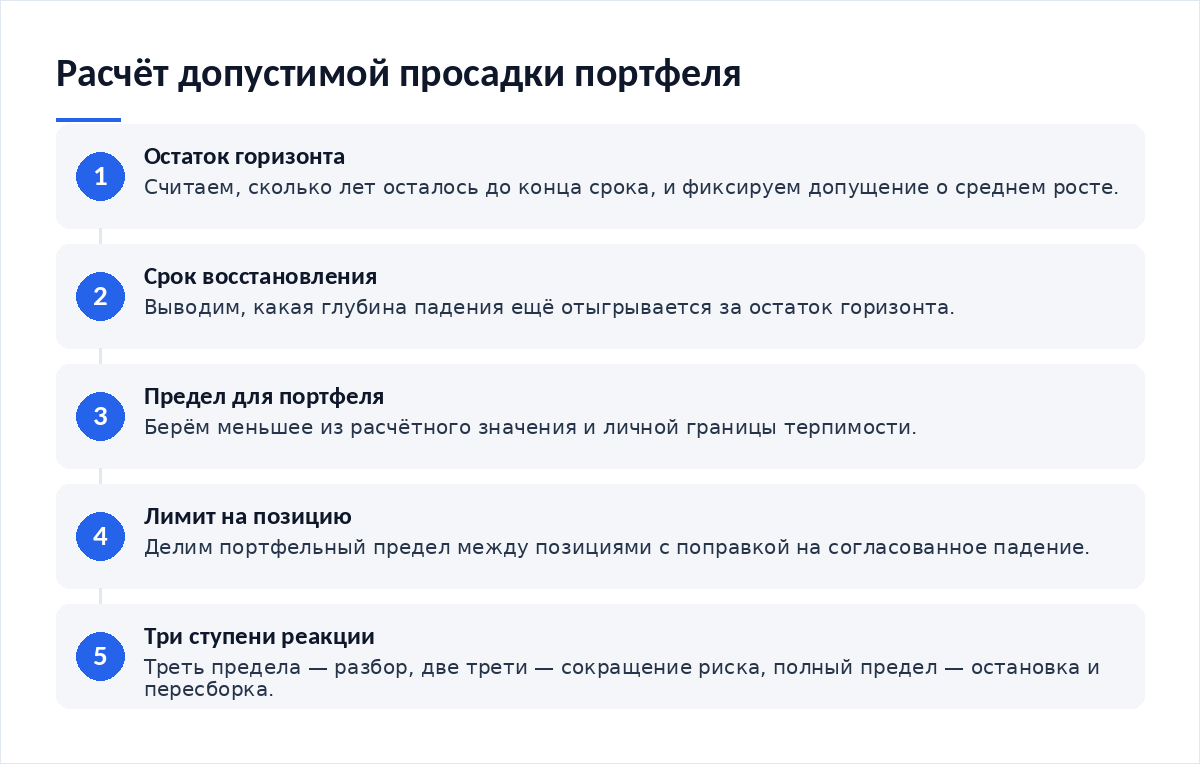
Расчёт даёт число. Не мнение. Тридцать четыре процента — это предел, при котором остаток горизонта ещё покрывает восстановление при принятом допущении о росте. Снижаете допущение — предел сужается. Удлиняете горизонт — он расширяется. Третьего варианта нет.
Инфляция добавляет к этой арифметике второй слой. Возврат к прежней рублёвой стоимости не означает возврата к прежней покупательной способности: по данным Банка России на странице денежно-кредитной политики, инфляция в сентябре 2026 года составила 6,4% при цели вблизи 4%. За три года восстановления номинальная сумма должна вырасти ещё примерно на пятую часть, чтобы покупательная способность осталась прежней.
Три ступени вместо одной границы
Один порог — грубый инструмент. До него не делается ничего, после него нужно сделать всё сразу. Рабочая конструкция — три уровня, каждый со своим действием, записанным заранее.
- Треть предела. Действие — разбор: какие позиции дали основной вклад в падение, работают ли правила так, как задумано.
- Две трети предела. Действие — сокращение рисковой части до половины от целевой и запрет на новые позиции.
- Полный предел. Действие — остановка операций и пересборка портфеля с нуля, начиная с фильтра допуска.
- Для каждой ступени заранее записано, от какой величины считается просадка: от исторического максимума стоимости портфеля, а не от суммы входа.
- У каждой ступени есть условие снятия — рост стоимости на заданную величину, а не истёкший срок.
Сценарий на конкретной сумме
Портфель 600 000 рублей, предел 34%, то есть 204 000 рублей потери. Жёлтая ступень — минус 68 000, оранжевая — минус 136 000, красная — минус 204 000. Все три суммы записаны на той же странице, где целевые доли. Обе страницы датированы.
Дальше нужна проверка: даёт ли выбранный состав ожидаемую просадку меньше 34%. Считается она по тому же принципу, что и в разборе о том, как определить долю рискованных активов — через вклад каждой позиции в падение при согласованном движении, а не через средние исторические значения по отдельности.
Затем конструкцию прогоняют по худшему отрезку прошлого. Это единственный способ увидеть, какой просадкой заканчивается выбранный состав на плохом рынке; порядок такой проверки описан в материале о том, как проверить стратегию на неудачном периоде рынка. Результат сравнивают с объявленным пределом и, если нужно, уменьшают рисковую часть.
Остаётся увязать предел с горизонтом. Трёхлетний остаток и предел в 50% несовместимы при любых разумных допущениях, и выбор здесь не между оптимизмом и пессимизмом, а между сроком и глубиной; практические развилки собраны в разборе о том, как выбрать стратегию под свой горизонт.
Где метод ломается
Второе слабое место — неликвидные позиции. Их стоимость в отчёте площадки выглядит стабильной до первой попытки продать по рыночной цене, и чем мельче рынок позиции, тем сильнее отчётная оценка расходится с суммой, которую за неё в действительности дадут. Фактическая просадка в таких случаях обнаруживается в момент выхода и оказывается глубже расчётной.
Третье — стоимость выхода в стрессе. Банк России в обзоре финансовой стабильности за IV квартал 2025 — I квартал 2026 года описывает механику расширения спредов и сокращения глубины рынка в периоды напряжения. Красная ступень, сработавшая в такой момент, обойдётся дороже расчётной: продавать придётся по ценам хуже котировок, которые вы видели накануне, и потеря на исполнении добавится к уже случившейся просадке.
Четвёртое — предел, взятый из чужой статьи. Двадцать процентов для одного невыносимы. Для другого незаметны. Единственный способ узнать своё значение — вспомнить, при какой именно потере вы в прошлом меняли поведение, прекращали пополнения или закрывали позиции досрочно, и взять эту величину за отправную точку, а не ориентироваться на чужой порог из статьи.
Как встроить в собственный процесс
- Посчитайте остаток горизонта в годах и задайте допущение о среднем росте. Запишите оба числа.
- Получите предел по формуле: D = 1 − 1 / (1 + g) в степени числа лет остатка.
- Сравните с личной границей — той просадкой, при которой вы меняли поведение раньше. Возьмите меньшее из двух значений.
- Разбейте предел на три ступени и напишите действие для каждой. Действие без условия снятия — не действие.
- Переведите портфельный предел в лимит вклада на одну позицию и проверьте, укладывается ли состав.
- Раз в квартал пересчитывайте остаток горизонта: он сокращается, а значит, сужается и предел.
Оценивать результат после этого логично в тех же единицах, в которых задан лимит. Подход, при котором стратегию оценивают по просадке, а не по доходности, даёт сравнимые числа для разных конструкций и показывает, какой ценой получен результат.
Итог
Предел просадки выводится из остатка горизонта и асимметрии восстановления, а не назначается круглым числом. Падение на треть требует роста на половину. Падение вдвое — роста вдвое. Личная граница сужает расчётную, но не расширяет её. Один порог заменяют тремя ступенями с заранее описанными действиями, и просадку считают от максимума стоимости портфеля, иначе ступени не сработают.
Частые вопросы
От какой точки считать просадку — от входа или от максимума?
От исторического максимума стоимости портфеля. Отсчёт от суммы входа маскирует риск: после удачного года формальная просадка остаётся нулевой даже при падении на 40% от достигнутого уровня. Максимум обновляется, и вместе с ним пересчитываются все три ступени реакции.
Какое значение предела считается нормальным?
Нормального значения не существует — оно выводится из вашего горизонта и допущения о росте. Короткий остаток срока требует узкого предела, длинный позволяет шире. Второе ограничение — личное: берите меньшее из расчётного и того, при котором вы раньше меняли поведение.
Что делать, если предел пробит?
То, что записано для красной ступени, без импровизации. Обычно это остановка операций и пересборка портфеля с фильтра допуска. Чего делать нельзя — расширять предел задним числом. Такое решение означает, что лимита не было вовсе, и в следующий раз он снова не сработает.
Как учесть инфляцию в пределе просадки?
Через срок восстановления. Возврат к прежней рублёвой сумме не восстанавливает покупательную способность, поэтому к нужному росту прибавляется накопленная за период инфляция. При ориентире Банка России вблизи 4% трёхлетнее восстановление требует примерно на 12% больше номинального роста, чем следует из арифметики просадки.
Нужен ли отдельный предел для каждой позиции?
Нужен лимит вклада позиции в общую просадку, а не отдельный предел для каждой. Портфельный предел делится между позициями с поправкой на то, что в стрессе они падают согласованно. Если сумма вкладов превышает портфельный лимит, уменьшают либо число позиций, либо их веса.
Материалы по теме:
- Как определить долю рискованных активов — перевод предела просадки в размер рисковой части.
- Как проверить стратегию на неудачном периоде рынка — замер ожидаемой просадки на плохом отрезке.
- Как выбрать стратегию под свой горизонт — связка остатка срока с глубиной допустимого падения.
- Как оценить стратегию по просадке, а не по доходности — сравнение конструкций в единицах риска.
Вердикт
Предел просадки — самое недооценённое число в портфеле. Его считают последним, хотя из него следуют и доли, и число позиций, и частота пересмотра. Арифметика восстановления не оставляет места для широких лимитов на коротком горизонте: математика здесь жёстче любых уговоров с самим собой. Допущение о среднем росте и инфляционный фон пересматривайте хотя бы раз в квартал — предел сужается сам, по мере того как горизонт укорачивается.
Расчёты по риску и портфельной дисциплине публикуем в канале: подписаться на Cryptium в Telegram.

Обсуждение
Добавить комментарий