
 77.621
 2.249

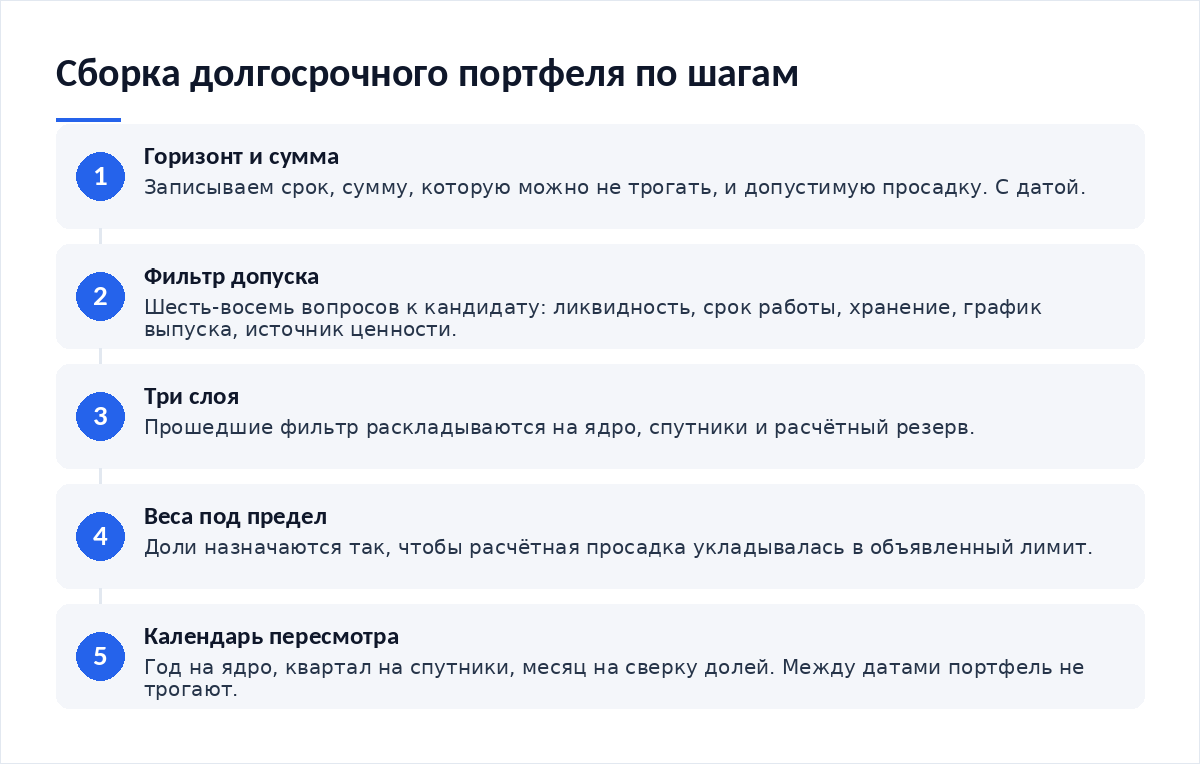
Чтобы собрать долгосрочный портфель, сначала задают горизонт и сумму, которую можно не трогать годами, затем пропускают кандидатов через письменный фильтр допуска — ликвидность, срок работы сети, способ хранения, понятность источника ценности, — и только после этого раздают доли. Порядок обратный привычному. Сначала правила входа в список, потом арифметика весов. Устойчивость такого портфеля держится не на удачном выборе монет, а на том, что каждое решение принято заранее и записано.
Какую задачу решает долгосрочный портфель
Задача у него одна: пережить периоды, когда рынок движется против вас, не распродав всё на дне. Спекулятивный счёт решает другую задачу — извлечь результат из движения за дни или недели. Смешение этих двух задач в одном кошельке и есть самая частая причина, по которой долгосрочная идея заканчивается через месяц.
В обращениях читателей чаще всего встречается одна и та же формулировка: «купил на долгосрок, но вышел, когда упало на треть». Это не ошибка выбора актива. Это отсутствие заранее описанного предела, ниже которого человек готов опуститься и остаться в позиции. Предел задаётся до покупки, а не в момент падения.
Второй слой задачи — альтернативная стоимость денег. Рубль, лежащий в рискованном активе, не лежит на вкладе. На 15 октября 2026 года ключевая ставка Банка России составляет 14,00% годовых и держится на этом уровне с 27 июля 2026 года. Это и есть база сравнения: портфель, который за год дал меньше безрискового размещения, свою задачу не выполнил, каким бы красивым ни был состав.
Как собрать долгосрочный портфель: фильтр допуска и три слоя
Фильтр допуска — это список вопросов, на которые нужно ответить «да» до того, как актив попадёт в таблицу весов. Если хотя бы один ответ «нет», кандидат отклоняется без обсуждения долей. Отказ — не приговор активу. Он означает лишь, что к активу нельзя применить правила, которые вы собираетесь соблюдать годами.
- Сеть или проект работают без остановки достаточно долго, чтобы вы видели их поведение минимум в одном полном падении рынка.
- Глубина рынка позволяет продать вашу предполагаемую позицию в течение одного дня, не сдвигая цену на заметную величину.
- Актив поддерживается самостоятельным хранением — аппаратным кошельком или хотя бы кошельком, ключи от которого есть у вас.
- График выпуска известен заранее и опубликован, а не меняется решением команды задним числом.
- Вы можете за три предложения объяснить, за счёт чего актив существует и кто платит за его работу.
- Понятно, что произойдёт с доступом к активу, если ваш привычный сервис перестанет обслуживать резидентов вашей страны.
Прошедшие фильтр кандидаты раскладываются по трём слоям. Ядро — то, что держится весь горизонт и не трогается между плановыми пересмотрами. Спутники — позиции с ограниченным сроком, они пересматриваются чаще и могут исчезнуть из списка целиком. Резерв — расчётная часть, из которой оплачиваются покупки и докупки при падении; без неё ребалансировка превращается в продажу одного актива ради другого в худший момент.
Как это работает на цифрах
Разберём условный пример. Все числа ниже — допущения для иллюстрации механики, а не прогноз и не рекомендация по конкретным активам; свои параметры считайте по собственным данным на дату расчёта.
Расчёт выше показывает главное свойство конструкции. Доли и предел просадки — это одно уравнение, а не два независимых решения. Если объявленный предел не выдерживается на бумаге при разумном сценарии падения, портфель собран неправильно, и никакая дисциплина потом этого не исправит. Проверка занимает десять минут.
| Признак | Ядро | Спутники | Резерв |
|---|---|---|---|
| Срок удержания | Весь горизонт, от трёх лет | От квартала до года, пересматривается | Постоянно доступен |
| Основание для включения | Полный проход фильтра допуска | Проход фильтра с одним исключением | Расчётная функция, не инвестиционная |
| Что делает при падении рынка | Падает вместе с рынком, не продаётся | Может быть сокращён по плану | Источник денег для докупки |
| Частота пересмотра | Раз в год | Раз в квартал | При каждой операции |
| Типовая ошибка | Подмена состава после каждой просадки | Рост доли до размера ядра | Трата на внеплановую покупку |
Сценарий на конкретной сумме
Возьмём человека с 300 000 рублей и горизонтом четыре года. Первое, что он делает, — не открывает список активов. Он отвечает письменно на три вопроса: когда деньги понадобятся, какую сумму потери он выдержит без изменения поведения, что будет делать при падении рынка на половину. Ответы фиксируются датой. Письменно.
Дальше идёт фильтр. Из десятка кандидатов его проходят, допустим, трое. Это нормальный результат. Узкий список честнее широкого, собранного ради ощущения диверсификации. Затем назначаются веса внутри слоёв, и здесь полезно заранее понимать, как определить долю рискованных активов так, чтобы она соответствовала объявленному пределу просадки, а не настроению на момент покупки.
Вход распределяется во времени. Разовая покупка на всю сумму и серия регулярных покупок дают разный результат и разную психологическую нагрузку, и выбор между ними — отдельное решение, которое стоит принять до перевода денег. Подробный разбор того, как выбрать между регулярными покупками и разовым входом, снимает большую часть споров с самим собой. Когда позиция уже набрана и цена ушла вниз, работает другой вопрос — как усреднять позицию без роста риска, не превращая докупку в удвоение ставки.
Последний шаг — календарь. В нём три даты на год: годовой пересмотр ядра, квартальные проверки спутников, ежемесячная сверка фактических долей с целевыми. Всё остальное время портфель не трогают. Совсем.
Где метод ломается
Второе слабое место — горизонт, объявленный на словах. Деньги, которые могут понадобиться через полгода на ремонт или лечение, не становятся долгосрочными от того, что вы так решили. Такой портфель будет распродан в момент, который рынок выберет сам. Выбор окажется неудачным.
Третье — подмена пересмотра реакцией. Если состав ядра меняется после каждой заметной просадки, это уже не долгосрочный портфель, а медленная спекуляция с высокими издержками. Отличить одно от другого помогает журнал: в нём видно, сколько решений было принято по календарю, а сколько — по новости.
Четвёртое — переоценка собственной выдержки. Декларируемая терпимость к просадке и фактическая расходятся почти всегда, и единственный способ это проверить заранее — посмотреть, как выбранная конструкция вела себя в прошлом. Прогон конструкции по худшему периоду прошлого стоит делать до первой покупки, а не после первого убытка.
Как встроить в собственный процесс
- Напишите на одной странице: горизонт, сумма, допустимая просадка, что делаете при падении вдвое. Поставьте дату.
- Составьте фильтр допуска из шести–восьми вопросов. Прогоните кандидатов. Отклонённых запишите с причиной отказа.
- Разложите прошедших по трём слоям и назначьте доли так, чтобы расчётная просадка укладывалась в объявленный предел.
- Проверьте состав на совместное движение: если активы падают вместе, уменьшите их суммарный вес.
- Заведите календарь пересмотров и журнал решений. Записывайте причину каждой сделки одной строкой.
- Через год сравните фактический результат с безрисковой альтернативой и с инфляцией, а не с максимумом рынка.
Отдельно стоит договориться с собой о сроке. Горизонт — это не срок, через который вы хотите увидеть прибыль, а срок, в течение которого вы готовы её не видеть. Разница между этими формулировками определяет почти всё дальнейшее поведение, и подробный разбор того, как выбрать стратегию под свой горизонт, полезно прочитать до того, как деньги переведены на биржу.
Итог
Долгосрочный портфель собирается в пять шагов: горизонт и сумма, фильтр допуска, три слоя, веса под объявленный предел просадки, календарь пересмотра. Состав важен меньше правил. Правила, записанные до покупки, работают; правила, придуманные во время падения, не работают никогда.
Регуляторная рамка вокруг таких портфелей продолжает меняться, и это часть планирования горизонта. Совет по финансовой стабильности опубликовал глобальную регуляторную рамку для криптоактивов 17 июля 2023 года, построив её на принципе «одинаковая деятельность — одинаковый риск — одинаковое регулирование». Условия хранения и доступа к активам стоит сверять на дату, а не держать в памяти с момента покупки.
Частые вопросы
Сколько активов должно быть в долгосрочном портфеле?
Столько, сколько проходит ваш фильтр допуска, и не больше, чем вы готовы пересматривать по календарю. Три позиции, про каждую из которых вы можете объяснить источник ценности, устойчивее пятнадцати, выбранных по подборке. Количество строк не равно диверсификации: значение имеет то, как эти строки ведут себя вместе в падении.
С какой суммы имеет смысл начинать?
С любой, которую можно не трогать весь объявленный горизонт. Нижняя граница задаётся не размером капитала, а комиссиями: если издержки входа и будущей ребалансировки съедают заметную часть суммы, конструкция из трёх слоёв теряет смысл. Посчитайте оборот за год и сравните с суммой до перевода денег.
Нужно ли держать часть портфеля в рублях?
Резервный слой нужен в любом случае — без него докупка при падении возможна только за счёт продажи другого актива. В какой валюте держать резерв, зависит от того, в чём вы считаете результат и где собираетесь покупать. Главное — чтобы резерв был доступен за часы, а не за дни.
Как понять, что портфель собран неправильно?
По трём признакам. Расчётная просадка при разумном сценарии падения выходит за объявленный предел; состав меняется чаще, чем предусмотрено календарём; вы не можете назвать причину включения каждой позиции. Любого из трёх достаточно, чтобы вернуться к шагу с фильтром допуска и переписать правила.
Что делать, если рынок упал сразу после сборки портфеля?
Ничего сверх того, что записано в плане. Если просадка укладывается в объявленный предел, работает календарь пересмотра и резервный слой. Если предел пробит в первый же месяц, проблема не в рынке, а в весах: они были назначены под более мягкий сценарий, чем случился. Переписывать правила в момент падения — худший из вариантов.
Материалы по теме:
- Как определить долю рискованных активов — связка весов с допустимой просадкой.
- Как выбрать между регулярными покупками и разовым входом — распределение входа во времени.
- Как усреднять позицию без роста риска — докупка без удвоения ставки.
- Как выбрать стратегию под свой горизонт — срок как основной параметр решения.
Вердикт
Сборка долгосрочного портфеля — работа редактора, а не аналитика. Главное решение принимается не при выборе активов, а при написании правил, по которым актив вообще попадает в список. Портфель, собранный без такого фильтра, держится ровно до первой серьёзной просадки, и в редакционной практике это видно по однотипным письмам после каждого падения рынка. Проверяйте условия хранения, комиссии и налоговый режим на дату расчёта: за четыре года горизонта они изменятся не раз.
Разборы по управлению риском и свежие расчёты выходят в нашем канале: подписаться на Cryptium в Telegram.


Обсуждение
Добавить комментарий