
 77.890
 2.261

Распределить капитал между площадками — задача не про доходность, а про последствия одного отказа. Рабочее правило простое по форме: на площадке лежит столько, сколько нужно для операций ближайшего периода, остальное уходит в собственное хранение. Лимит записывается заранее. До открытия счёта, а не после первой тревожной новости. И отдельно проверяется, не складываются ли риски: три площадки с одним кастодианом — это одна площадка.
Какую задачу решает распределение между площадками
Диверсификация активов и распределение по площадкам — разные вещи, которые часто путают. Первая работает против падения цены, вторая — против отказа инфраструктуры: приостановки выводов, технического сбоя, блокировки счёта по формальному признаку, регионального ограничения или потери доступа к собственной учётной записи. Цена актива тут ни при чём. Деньги на месте, а распорядиться ими нельзя.
Регуляторы смотрят на тот же риск. Совет по финансовой стабильности 17 июля 2023 года утвердил глобальные рекомендации по регулированию операций с криптоактивами, построенные на принципе «та же деятельность — тот же риск — то же регулирование», и усилил три направления: защиту активов клиента, управление конфликтом интересов и межстрановое взаимодействие. Появление рекомендаций означает, что проблема признана системной. Исполнение их различается от страны к стране.
Второй довод — бытовой. Из обращений читателей складывается типичная картина: капитал распределён между тремя сервисами, но вход во все три идёт с одной почты, через одно приложение-аутентификатор на одном телефоне. Утрата телефона обнуляет доступ сразу ко всему. Площадок три. Точка отказа одна.
Как распределить капитал между площадками: четыре контура
Удобнее думать не о площадках, а о контурах с разным назначением и разным сроком нахождения денег. Площадка — лишь место, где контур физически живёт.
| Контур | Что в нём держат | Чем ограничен размер | Основной риск |
|---|---|---|---|
| Операционный | Средства под сделки ближайшего периода и под комиссии | Планируемым оборотом периода с небольшим запасом | Отказ площадки: блокировка, сбой, приостановка вывода |
| Расчётный | Суммы под ввод и вывод, короткое хранение между операциями | Разовой суммой перевода, а не месячным объёмом | Задержка платежа и смена условий ввода-вывода |
| Холодное хранение | Долгосрочная часть портфеля, доступ редкий и планируемый | Не ограничен площадкой: контрагента в нём нет | Утрата носителя или резервной записи ключа |
| Фиатный резерв | Деньги на обязательства и на ожидаемые расходы | Размером обязательств на три-шесть месяцев | Банковский и курсовой, но не риск криптоплощадки |
Размер холодного контура задаёт срок, на который деньги не понадобятся, — об этом материал о том, как выбрать стратегию под свой горизонт. Такое деление снимает и вопрос о числе площадок. Он поставлен неверно. Спрашивать «сколько сервисов нужно» бесполезно, пока не определено, какая сумма обязана находиться у контрагента по технической необходимости.
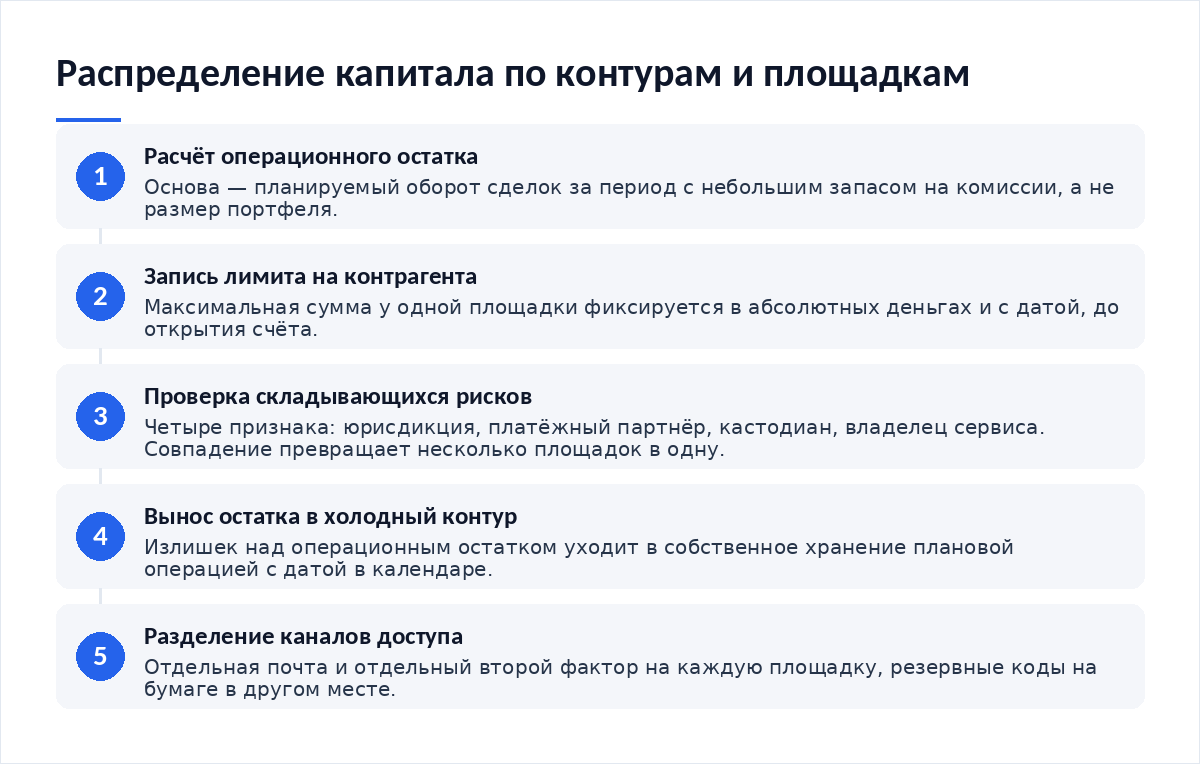
Сценарий применения на конкретной сумме
- Посчитайте оборот. Сколько денег проходит через сделки за месяц — это основа операционного остатка, а не размер портфеля.
- Запишите лимит на контрагента в рублях или в единицах актива, с датой. Процент пересчитывается при каждом изменении портфеля, абсолютная сумма — нет.
- Проверьте складывающиеся риски по четырём признакам: юрисдикция, банк-партнёр, кастодиан, конечный владелец сервиса.
- Выведите остаток в холодный контур. Операция плановая, с датой в календаре, а не по тревоге.
- Разведите каналы доступа: отдельная почта, отдельный второй фактор, резервные коды на бумаге в другом месте.
Доля, которую имеет смысл держать в рисковом контуре, считается отдельно и до этого расчёта — об этом материал о том, как определить долю рискованных активов. Распределение по площадкам работает с уже принятой долей.
Где метод ломается
Вторая поломка — доходные продукты. Средства, отданные в депозитный или стейкинговый сервис, перестают быть операционным остатком: появляется срок разблокировки. Остаток есть на экране. Распоряжения им нет. Третья связана с погоней за тарифом: ради меньшей комиссии открывается счёт на малоизвестной площадке, и экономия в десятые доли процента покупается риском полной потери остатка.
Четвёртая ловушка — учётная. Пять счетов на четырёх площадках дают пять выгрузок разного формата, и сведение их в один журнал занимает столько времени, что через месяц журнал перестают вести. Ограничение тут двойное. Количество контрагентов упирается и в риск, и в способность владельца сводить данные. Безопасность доступа при этом проверяется по расписанию, и для этого есть чек-лист безопасности на год.
Как встроить в собственный процесс
- Операционный остаток посчитан от оборота сделок, а не от размера портфеля.
- Лимит на каждого контрагента записан в абсолютной сумме и датирован.
- Проверена независимость площадок по юрисдикции, платёжному каналу, кастодиану и владельцу.
- Холодный контур отделён физически, а резервная запись ключа хранится не рядом с устройством.
- Каналы доступа разведены: разные адреса почты, разные вторые факторы, бумажные резервные коды.
- Число контрагентов не превышает того, что вы готовы сводить в один журнал ежемесячно.
- Для каждой площадки заранее описан порядок действий при приостановке вывода.
Способ входа — отдельная тема, которая влияет на распределение сильнее тарифов: разбор того, что меняют passkeys и кошельки без сид-фразы, помогает понять, где у вас на самом деле хранится ключ.
Итог
Распределение между площадками защищает не от падения цены, а от потери распоряжения деньгами. Считается он от оборота, записывается в абсолютных суммах и проверяется на независимость звеньев. Полезно сверять и общую картину рынка по регулярным публикациям: Банк России выпускает обзор рисков финансовых рынков ежемесячно, выпуск за сентябрь 2026 года опубликован 8 октября 2026 года. Тарифы, лимиты и правила вывода у площадок меняются часто — сверяйте их на дату операции, а не по старым записям. Сведения приведены на 15 октября 2026 года.
- Как определить долю рискованных активов — какая доля вообще попадает в рисковый контур.
- Чек-лист безопасности на год — что проверять по расписанию и когда.
- Passkeys и кошельки без сид-фразы — где фактически лежит ключ доступа.
- Как выбрать стратегию под свой горизонт — чем задаётся размер холодного контура.
Частые вопросы
Сколько площадок нужно для частного портфеля?
Вопрос поставлен наоборот. Сначала считается операционный остаток под оборот сделок, затем смотрят, сколько контрагентов требуется для этих операций. Обычно хватает одной торговой и одной расчётной, остальное уходит в собственное хранение. Каждая дополнительная площадка добавляет не защиту, а ещё одну выгрузку и ещё один риск доступа.
Как считать операционный остаток?
От планируемого оборота периода, не от размера портфеля. Если за месяц через сделки проходит условно 60 000 рублей, остатка в 90 000 хватает с запасом на комиссии и на незапланированную операцию. Всё, что превышает эту сумму, лежит у контрагента без необходимости и работает только на его риск.
Считается ли кошелёк на телефоне отдельной площадкой?
Нет, если ключ находится у вас. Тогда это собственное хранение с риском устройства, а не риском контрагента. Но многие приложения устроены иначе: ключ хранит сервис, а пользователь получает доступ по учётной записи. Проверить стоит до перевода средств — формулировка в условиях обслуживания обычно прямая.
Что делать, если площадка приостановила выводы?
Действовать по заранее описанному порядку, а не придумывать его в день события. Минимальный набор: прекратить пополнения, зафиксировать остаток и дату письменно, сохранить переписку и выгрузки, подать официальное обращение. Паническая торговля внутри заблокированной площадки риск не уменьшает, а операционный остаток на следующий период пересчитывается заново.
Обязательно ли аппаратное устройство для холодного контура?
Не обязательно, но альтернатива должна давать тот же результат: ключ вне постоянно подключённого устройства и резервная запись в другом физическом месте. Важнее носителя режим доступа — редкий, плановый, с проверкой на небольшой сумме перед крупной операцией. Оборудование само по себе ничего не защищает.
Вердикт
Площадка — это контрагент, а не сейф, и считать нужно не её надёжность, а последствия её отказа. Операционный остаток от оборота, лимит в абсолютных деньгах, проверка независимости звеньев и разведённые каналы доступа закрывают основную часть риска. Остальное решается скучной дисциплиной: плановый вынос излишка в холодный контур и ежемесячное сведение журнала. Безопасный вариант площадки редакция не называет — его не существует, есть лишь размер остатка, потерю которого ваш план переживёт.
Разборы по управлению риском и портфелем выходят в нашем Telegram-канале.




Обсуждение
Добавить комментарий