
 77.832
 2.259


Polymarket устроен как книга заявок, в которой участники торгуют друг с другом долями на исход события. Доля стоит от 0 до 1 единицы расчётного токена, и эта цена читается как оценка вероятности исхода участниками торгов. При наступлении исхода выигравшая доля выкупается за единицу, проигравшая обнуляется. Исход устанавливает внешний оракул по правилам, описанным до начала торгов. Материал — разбор устройства, а не приглашение участвовать.
Какую задачу решает подход
Котировка исхода — не прогноз. Это цена сделки. Кто-то согласился купить, кто-то — продать. Разница принципиальна: прогноз выражает мнение автора, котировка — компромисс между теми, кто готов купить, и теми, кто готов продать именно сейчас и именно в этом объёме.
Отсюда и способ чтения. Цена 0,65 означает, что для сведения спроса и предложения потребовался такой уровень, а не что событие случится с вероятностью 65%. Разница между этими формулировками и есть главное, что нужно понимать о таких площадках. По документации Polymarket, раздел о ценах и книге заявок на 16 октября 2026 года, цена доли находится в интервале от 0 до 1 и отражает коллективную оценку вероятности исхода.
Вторая задача — понять границы. Площадка не создаёт знания о будущем, она собирает ставки на известные формулировки. Поэтому доля такого инструмента в личных финансах определяется не привлекательностью темы, а общей границей рискованной части, и ей посвящён материал о том, как определить долю рискованных активов.
Как устроен Polymarket и как читать котировки исходов: расчёт на цифрах
Механика короткая. Единица расчётного токена делится на полный набор долей: по бинарному рынку это одна доля «да» и одна доля «нет». Обратная операция тоже возможна: полный набор сворачивается назад в единицу токена. Поэтому цены двух противоположных исходов в сумме тяготеют к единице.
Из этой арифметики следуют четыре правила чтения. Первое: отображаемое число — середина, а не цена исполнения, и разница между ними равна половине спреда. Второе: сумма цен противоположных исходов отклоняется от единицы ровно настолько, насколько широк спред и мала глубина книги. Третье: крупная заявка двигает цену — документация отдельно предупреждает о необходимости смотреть глубину книги перед сделкой большого размера. Четвёртое: правила разрешения важнее названия рынка.
| Что видно в интерфейсе | Что это означает | Чего это не означает | Что проверить |
|---|---|---|---|
| Цена доли, например 0,37 | Середина между лучшей заявкой на покупку и лучшей на продажу | Не цена, по которой вы совершите сделку | Лучшую заявку на покупку и на продажу по отдельности |
| Подпись «37%» | Пересчёт цены доли в проценты один к одному | Не оценка редакции, не расчёт модели и не прогноз исхода | Объём заявок за этой ценой и дату, на которую она снята |
| Сумма цен «да» и «нет» | Тяготеет к единице, потому что полный набор долей сворачивается в токен | Отклонение от единицы не значит ошибку площадки | Ширину спреда и глубину книги по каждому исходу |
| Название рынка | Краткая формулировка вопроса для списка | Не определяет порядок разрешения спорных ситуаций | Правила разрешения: источник исхода, дата окончания, разбор пограничных случаев |
| Отсутствие ограничения на размер заявки | Книга сводит покупателей и продавцов любого объёма | Не значит, что крупная заявка исполнится по видимой цене | Глубину книги заявок на нужном объёме до отправки заявки |
Сценарий применения на конкретной сумме
Расчёт условный. Механика взята из документации. Покупка 100 долей «да» по цене 0,40 стоит 40 единиц расчётного токена. При наступлении исхода 100 долей выкупаются за 100 единиц. При ненаступлении они обнуляются, и потеря равна всей внесённой сумме.
Сверх этого берётся комиссия. По документации площадки комиссию платит только та сторона, которая забирает заявку из книги; выставивший заявку не платит. Размер считается по формуле, в которой комиссия пропорциональна произведению цены на единицу минус цена: наибольшая величина приходится на цену 0,5 и уменьшается к краям. Из этого следует практический вывод: сделка по цене 0,3 и сделка по 0,7 обходятся одинаково. Ставки задаются по категориям рынков и меняются, поэтому их нужно сверять на дату в документации, а не держать в памяти.
Остаётся срок. Это отдельная величина. Деньги в доле заперты до наступления даты окончания либо до продажи доли в книге, и продажа возможна лишь при наличии встречной заявки. Это делает такой инструмент непригодным для резерва и привязывает решение к сроку, о выборе которого есть отдельный разбор о том, как выбрать стратегию под свой горизонт.
Где метод ломается
Первое уязвимое место — оракул. Кто именно устанавливает исход? По документации прогнозные рынки площадки разрешаются через внешний оптимистический оракул: участник предлагает исход, внося обеспечение порядка 750 единиц расчётного токена (в справочном центре площадки указан залог в 750 USDC.e), после чего идёт окно оспаривания длиной два часа. Если возражений нет, исход принимается.
Второе — спорный случай. При оспаривании начинается новый круг предложения, а при повторном споре вопрос уходит на голосование держателей токена оракула: обсуждение занимает от 24 до 48 часов, голосование — около 48 часов. Решение принимает голосование, а не арбитр с проверяемой процедурой доказывания. Отдельный исход голосования — «неизвестно»: тогда рынок закрывается пополам и каждая доля выкупается за 0,5.
Третье — уточнения. Правила дополняют после начала торгов. Документация прямо допускает публикацию дополнительного контекста, который предлагающие исход и голосующие должны учитывать. Формулировка рынка при этом не меняется, а порядок её применения — может.
Четвёртое — надзорная история площадки. Комиссия по торговле товарными фьючерсами США 3 января 2022 года вынесла предписание в отношении оператора площадки: штраф 1,4 млн долларов, требование свернуть рынки, не соответствующие закону, и прекратить нарушения. В предписании указано, что деятельность велась примерно с июня 2020 года без необходимой регистрации, а всего за время существования было предложено более 900 рынков событий. Пресс-релиз регулятора доступен на сайте CFTC.
Пятое — хранение. Площадка описана в документации как некастодиальная: доступ к средствам определяется ключом владельца, и его утрата означает утрату доступа. Порядок проверки доступов разобран в материале чек-лист безопасности на год: что проверить и когда, а конструкции без фразы восстановления — в разборе passkeys и кошельки без сид-фразы: что это меняет.
Как встроить чтение котировок в собственный процесс
Порядок ниже относится к чтению котировки, а не к участию в торгах. Прогнозов по исходам в этом материале нет и не будет.
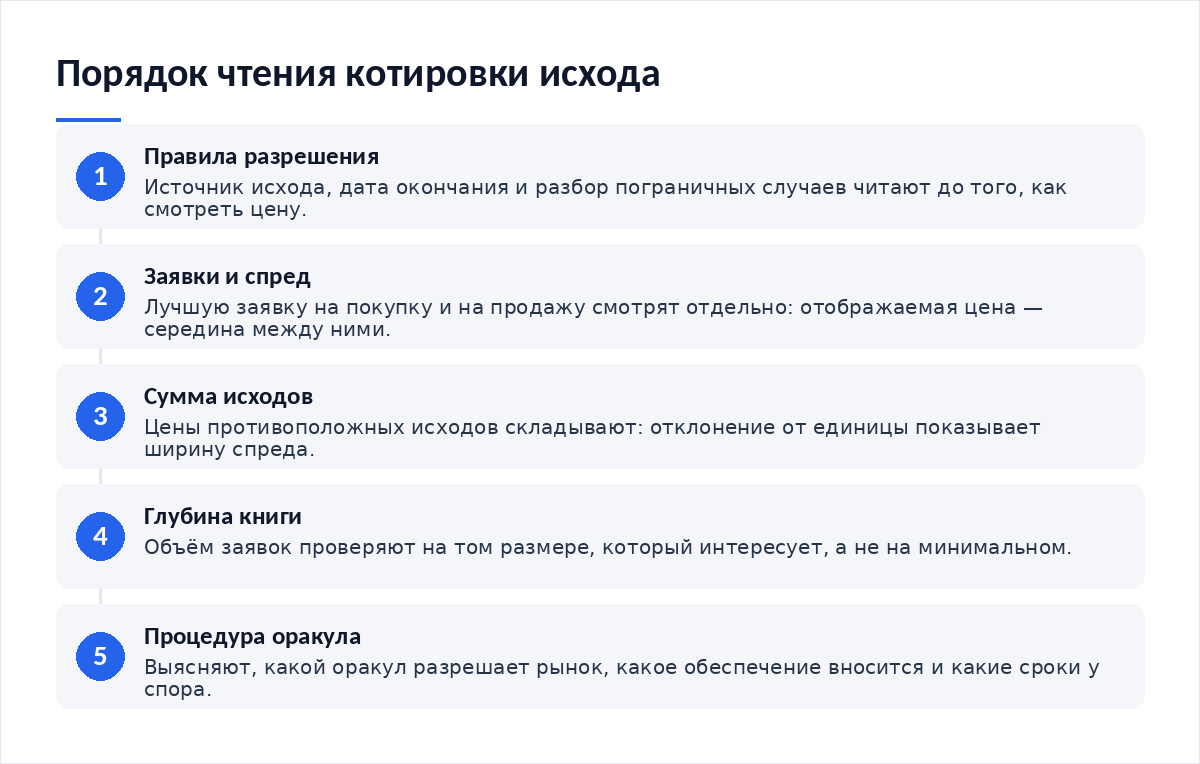
- Откройте правила разрешения рынка и найдите три вещи: источник исхода, дату окончания, разбор пограничных случаев.
- Посмотрите лучшую заявку на покупку и лучшую на продажу отдельно от отображаемой цены.
- Сложите цены противоположных исходов: отклонение от единицы покажет ширину спреда.
- Проверьте глубину книги на том объёме, который вас интересует, а не на минимальном.
- Выясните, какой оракул разрешает этот тип рынка и какая процедура предусмотрена при споре.
- Сверьте ставки комиссии по категории рынка на текущую дату.
- Правила разрешения прочитаны до того, как смотреть цену
- Отображаемая цена отличена от цены исполнения
- Сумма цен исходов проверена на отклонение от единицы
- Глубина книги оценена на нужном объёме
- Процедура спорного разрешения и её сроки известны
- Правовая рамка и условия доступа проверены по первоисточникам
Итог
Устройство площадки сводится к четырём элементам: книга заявок, доли с выплатой единицы при наступлении исхода, расчёт по смарт-контрактам и внешний оракул, который фиксирует результат по заранее описанным правилам. Котировка читается как оценка вероятности участниками торгов, но отображаемое число — середина спреда, а не цена сделки. Спорный исход решается голосованием держателей токена оракула, и у такой процедуры свои сроки и свои изъяны. Правовая рамка в России ограничивает приём цифровых валют в оплату и устанавливает требования к резидентам. Параметры и ставки сверяйте на дату в первоисточниках.
Материалы по теме
- Как определить долю рискованных активов — где находится граница для инструментов такого класса.
- Как выбрать стратегию под свой горизонт — почему срок до разрешения определяет пригодность инструмента.
- Чек-лист безопасности на год: что проверить и когда — доступы при некастодиальном хранении.
- Passkeys и кошельки без сид-фразы: что это меняет — что происходит с доступом при утрате устройства.
Частые вопросы
Цена доли — это вероятность события?
Почти. Это оценка участников торгов, выраженная ценой. Документация площадки описывает её именно так: доля стоит от 0 до 1, и цена отражает коллективное представление о шансах исхода. Отличие от вероятности в строгом смысле существенно: цену двигают спрос, предложение и ликвидность, а не только убеждения участников.
Почему цены «да» и «нет» не всегда дают ровно единицу?
Виноват спред. Отображаются середины, а не цены сделок. Полный набор долей сворачивается в единицу расчётного токена, поэтому экономически сумма тяготеет к единице. Наблюдаемое отклонение показывает ширину спредов и глубину книги по каждому исходу, а не ошибку расчёта.
Кто определяет исход и что бывает при споре?
Исход предлагают участники. Разрешение идёт через внешний оптимистический оракул. Участник предлагает исход с обеспечением, затем идёт окно оспаривания длиной два часа. При споре начинается новый круг, а при повторном споре вопрос уходит на голосование держателей токена оракула: обсуждение занимает 24–48 часов, голосование — около 48 часов.
Можно ли выйти из доли до разрешения рынка?
Да, продав её в книге заявок, если есть встречная заявка нужного объёма. Второй путь — свернуть полный набор долей «да» и «нет» обратно в расчётный токен. Оба варианта зависят от ликвидности конкретного рынка, поэтому выход не гарантирован по видимой на экране цене.
Доступна ли площадка резидентам России?
Этот вопрос мы не решаем за читателя и не утверждаем ничего без первоисточника. Условия доступа устанавливает сама площадка в своих правилах, а российская правовая рамка задана Федеральным законом № 282-ФЗ, который действует с 1 сентября 2026 года и, в частности, запрещает приём цифровых валют в оплату товаров и услуг. Проверяйте оба документа.
Вердикт
Рынок предсказаний — любопытный механизм агрегирования мнений и неудачный инструмент для личных финансов: выплата бинарна, срок задан событием, а исход в спорном случае определяется голосованием, а не проверяемой процедурой. Из редакционной практики: читатели чаще всего ошибаются на двух местах — принимают отображаемую цену за цену сделки и не читают правила разрешения. Приглашением участвовать этот разбор не является, прогнозов по исходам не содержит. Разборы устройства площадок и правовых изменений выходят в нашем Telegram-канале.




Обсуждение
Добавить комментарий