
 77.999
 2.270

Чтобы протестировать торговую стратегию на исторических данных как портфель, а не как отдельный сигнал, на вход подают семь вещей: ценовые ряды с общим календарём, состав активов, целевые веса, правило и частоту перебалансировки, порог отклонения веса, правило для денежного остатка и ставку издержек. Результат считают по дням, а не суммой сделок: портфель зависит от пути, потому что перебалансировка переносит деньги между активами.
Какую задачу решает подход
Сумма отдельных сделок — не портфель. Разница возникает из четырёх мест. Капитал один: два сигнала в один день делят его, а не получают полный размер каждый. Активы связаны: падают они чаще вместе, и просадка портфеля глубже, чем у худшей сделки в отдельности.
Третье место — перебалансировка. Она создаёт сделки, которых нет ни в одном сигнале: часть выросшего актива продаётся, часть просевшего покупается. Четвёртое — денежный остаток. В тесте отдельного сигнала денег между сделками как бы не существует, в портфеле они лежат всегда и приносят либо не приносят результат в зависимости от правила размещения.
В обращениях читателей это видно по одному признаку: человек приносит таблицу сделок с положительным итогом и удивляется, что счёт вёл себя иначе. Таблица складывала результаты, которые на одном капитале одновременно получить было нельзя. Границу доли рискованной части при этом задают до теста, и ей посвящён материал о том, как определить долю рискованных активов.
Как протестировать торговую стратегию на исторических данных: расчёт на цифрах
Начинаем со входа. Семь величин ниже задаются до запуска расчёта, и каждая меняет результат.
- Ценовые ряды всех активов с общим календарём: пропуск дня в одном ряду должен обрабатываться одинаково во всех.
- Состав портфеля и правило его изменения: добавляется ли актив в середине периода и по какому условию.
- Целевые веса в процентах, сумма которых вместе с денежным остатком равна ста.
- Правило перебалансировки: по календарю, по порогу отклонения веса или по обоим условиям вместе.
- Правило для денежного остатка: лежит без движения, размещается по заданной ставке или служит буфером перебалансировки.
- Порядок пополнений и выводов: даты и суммы, иначе итог нельзя сопоставить с реальным счётом.
- Ставка издержек на каждую сторону сделки, включая оценку проскальзывания.
Без перебалансировки. Актив A: 1,30 × 0,92 = 1,196. Актив B: 0,80 × 1,12 = 0,896. Актив C: 1,00. Портфель: 0,5 × 1,196 + 0,3 × 0,896 + 0,2 × 1,00 = 1,0668, то есть плюс 6,68%.
С перебалансировкой. К середине периода доли стали 0,65 / 0,24 / 0,20 при общей стоимости 1,09. Возврат к весам 50 / 30 / 20 даёт 0,545 / 0,327 / 0,218. Вторая половина: 0,545 × 0,92 = 0,5014, 0,327 × 1,12 = 0,36624, 0,218 без изменения. Итог 1,08564, то есть плюс 8,56%.
Разница 1,88 процентного пункта возникла не из сигналов, а из переноса денег между активами. Никакая сумма отдельных сделок этой величины не содержит. Издержки перебалансировки здесь невелики: продано и куплено по 0,105 от стоимости портфеля, при ставке 0,1% на сторону расход составляет около 0,02% портфеля. При ежедневной перебалансировке тот же механизм дал бы расход в сотни раз больше.
| Что считается | Тест отдельного сигнала | Портфельный тест | Почему результаты расходятся |
|---|---|---|---|
| Капитал под сделкой | Каждая сделка получает полный расчётный размер | Одновременные сделки делят один капитал по весам | Суммирование отдельных сделок подразумевает капитал, которого не было |
| Связь активов | Сделки считаются по отдельности и не влияют друг на друга | Совместное падение активов складывается в одну просадку счёта | Просадка портфеля глубже, чем у каждой позиции по отдельности |
| Перебалансировка | Отсутствует: у отдельного сигнала нет весов | Создаёт сделки на возврат к целевым весам и собственные издержки | Эти сделки меняют итог и не выводятся из набора сигналов |
| Денежный остаток | Между сделками деньги в расчёте не участвуют | Остаток присутствует весь период и живёт по заданному правилу | Правило размещения остатка сдвигает итог на величину, сравнимую с издержками |
| Зависимость от пути | Итог равен сумме результатов, порядок сделок не важен | Итог зависит от последовательности движений внутри периода | При перебалансировке одинаковые итоговые цены дают разный результат портфеля |
Сценарий применения на конкретной сумме
Переведём пример в деньги. Сумма 600 000 ₽, веса те же, одна перебалансировка в середине периода. Без неё итог составил бы 640 080 ₽, с ней — 651 384 ₽. Разница 11 304 ₽ при обороте перебалансировки около 63 000 ₽ в каждую сторону.
Издержки этого оборота при ставке 0,1% на сторону — примерно 126 ₽. Величина мала, но она растёт линейно с частотой: двенадцать перебалансировок в год вместо одной дают около 1500 ₽ расходов, а при ежедневной — на порядки больше. Поэтому в портфельном тесте частота перебалансировки задаётся как параметр и проверяется отдельно от состава.
Остаётся ориентир. Итог портфеля сравнивают с ценой денег и с инфляцией. Годовая инфляция в сентябре 2026 года составила 6,4% при цели 4,0% — данные приведены на странице ключевых показателей Банка России и актуальны на 16 октября 2026 года. Портфельный результат, не покрывающий этой величины, в реальном выражении отрицателен, и в отчёте по тесту это стоит показывать отдельной строкой. Сравнение с частотой входов отдельно разобрано в материале о том, как выбрать между регулярными покупками и разовым входом.
Где метод ломается
Первая поломка — состав из выживших активов. Если в портфель взяты инструменты, существующие сегодня, из выборки исчезли те, что перестали торговаться, а это и есть худшая часть истории. Вторая — разные календари: пропуск торгового дня у одного актива и его наличие у другого ломает веса, и обработку пропусков надо задать правилом, а не оставлять на усмотрение таблицы.
Третья поломка — неисполнимые веса. Вес 3% на сумме, где минимальный лот больше этой доли, в расчёте выглядит нормально, а на счёте недостижим. Четвёртая — валютная база: один и тот же портфель в рублях и в стоимости базового актива даёт разные итоги и иногда разные знаки. Пятая — вознаграждения и начисления: если по активу приходят выплаты, их учёт или неучёт меняет итог сильнее, чем перебалансировка.
Шестая поломка — отсутствие неудобного участка. Период, в котором нет затяжного падения, не проверяет правила на то, для чего они нужны. Как такой участок выбирают, описано в разборе о том, как проверить стратегию на неудачном периоде рынка.
Как встроить в собственный процесс
Тест портфеля повторяется при каждом изменении состава или весов. Порядок ниже делает прогоны сопоставимыми между собой.
- Семь входных величин записаны до расчёта и сохранены вместе с результатом
- Пропуски в ценовых рядах обрабатываются одним правилом для всех активов
- Денежный остаток включён в сумму весов и имеет правило размещения
- Перебалансировка задана как параметр: календарь, порог или оба условия
- Издержки начислены на обе стороны каждой сделки, включая сделки перебалансировки
- Итог показан и в номинальном, и в реальном выражении
- В период включён участок затяжного падения
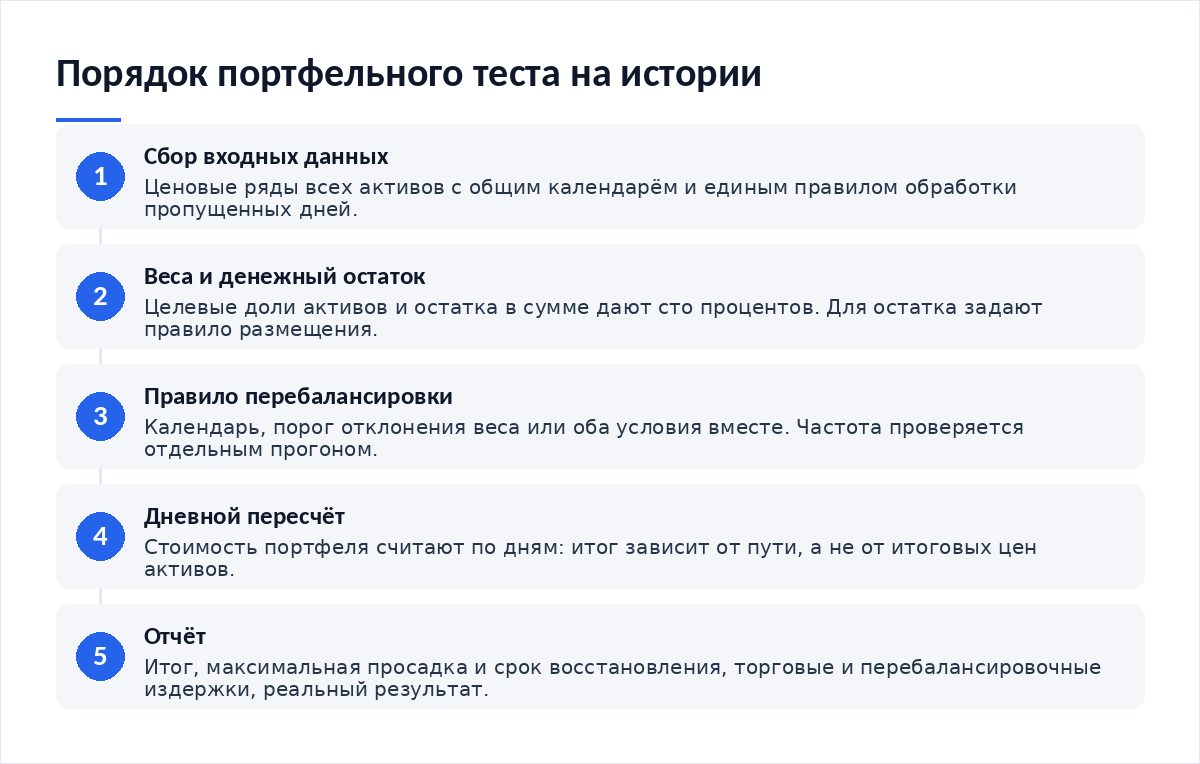
Главная величина в отчёте по портфелю — не итог, а глубина и длительность провала капитала: именно она определяет, выдержит ли человек период до восстановления. Критерий разобран в материале о том, как оценить стратегию по просадке, а не по доходности.
Итог
Портфельный тест отличается от суммы сделок четырьмя вещами: общим капиталом, связью активов, сделками перебалансировки и денежным остатком. На вход подаются семь величин, и каждая способна изменить итог на проценты. Результат зависит от пути: в условном примере одна перебалансировка в середине периода дала 1,88 процентного пункта, которых нет ни в одном сигнале. Считать портфель нужно по дням и отчитываться двумя числами — итогом и просадкой. Полученный результат остаётся гипотетическим, поэтому сверяйте ставки и издержки на дату собственного расчёта.
Материалы по теме
- Как определить долю рискованных активов — откуда берутся целевые веса до теста.
- Как выбрать между регулярными покупками и разовым входом — что подать на вход в графе пополнений.
- Как проверить стратегию на неудачном периоде рынка — какой участок обязателен в периоде теста.
- Как оценить стратегию по просадке, а не по доходности — вторая обязательная строка отчёта.
Частые вопросы
Можно ли сложить результаты отдельных сделок и получить портфель?
Нет, и расхождение бывает в разы. Суммирование подразумевает, что каждая сделка получила полный расчётный размер, тогда как на одном капитале одновременные сделки его делят. Кроме того, в сумме сделок нет перебалансировки и нет денежного остатка — двух источников результата, которые в портфеле присутствуют всегда.
Как часто перебалансировать портфель в тесте?
Частота задаётся параметром и проверяется отдельно: прогоните один и тот же состав при перебалансировке раз в квартал, раз в месяц и по порогу отклонения веса. Издержки растут линейно. Выигрыш от переноса денег — нет. Оптимум зависит от волатильности состава, и универсального значения нет.
Что делать с денежным остатком?
Задать правило до расчёта. Три рабочих варианта: остаток лежит без движения, размещается по заданной ставке или служит буфером перебалансировки. Выбор меняет итог на величину, сравнимую с издержками оборота, поэтому правило указывают в отчёте вместе с составом и весами, а не держат в уме.
Нужно ли включать в состав активы, которые перестали торговаться?
Да, иначе тест описывает портфель из победителей. Инструменты, исчезнувшие с торгов, — это худшая часть истории, и их отсутствие завышает итог. Если данных по ним нет, честнее отметить ограничение в отчёте, чем делать вид, что состав был известен заранее.
Чем отчёт по портфелю отличается от отчёта по сигналу?
Числом строк и смыслом. В отчёте по сигналу хватает доли удачных сделок и среднего результата. В отчёте по портфелю нужны итог, максимальная просадка и срок её восстановления, издержки с разделением на торговые и перебалансировочные, доля денежного остатка и реальный результат с поправкой на инфляцию.
Вердикт
Портфель живёт по своим правилам, и тест, собранный из отдельных сделок, описывает не его. Из редакционной практики: расхождение между таблицей сделок и кривой счёта почти всегда объясняется делением капитала и пропущенной перебалансировкой, а не ошибкой в сигналах. Считайте по дням, записывайте семь входных величин рядом с результатом и отчитывайтесь просадкой наравне с итогом. Прошлый прогон остаётся гипотетическим и работоспособности правил не подтверждает. Шаблоны расчётов и разборы портфелей мы публикуем в Telegram-канале.




Обсуждение
Добавить комментарий