
 77.968
 2.268


Чтобы рассчитать соотношение риска и прибыли и проверить на истории, возьмите три уровня сделки — вход, стоп, цель, — поделите расстояние до цели на расстояние до стопа, а затем прогоните прошлые сигналы по тем же правилам и для каждого зафиксируйте, какой уровень цена задела первым. Соотношение описывает геометрию уровней. История отвечает на другой вопрос: доходила ли цель раньше стопа и как часто порядок касания оказывался обратным.
Какую задачу решает подход
Запись «1 к 4» выглядит убедительно. Она ничего не говорит о частоте. Расстояние до цели вчетверо больше расстояния до стопа — это утверждение о разметке графика, а не о поведении цены. Между разметкой и результатом стоит величина, которую заявленное соотношение не содержит: доля случаев, где цель достигается первой.
В обращениях читателей это место путается чаще остального. Человек выставляет цель подальше, получает на бумаге соотношение 1:5 и считает, что повысил качество сделки. На деле он повысил требование к рынку: цене нужно пройти в пять раз больший путь, не задев по дороге узкий стоп. Чем шире цель и теснее стоп, тем ниже доля достижений — и произведение этих двух величин может оказаться хуже, чем при скромной разметке.
Отсюда задача проверки. Нужно отделить два вопроса: какое соотношение заявлено по уровням разметки и какая доля прошлых сигналов до этого соотношения доходила, поскольку смешивание двух величин и порождает ложное чувство преимущества перед рынком. Расчёт размера позиции от допустимого риска и порог безубыточности — отдельная арифметика, она разобрана в материале о том, как оценить стратегию по просадке, а не по доходности, и здесь не повторяется.
Как рассчитать соотношение риска и прибыли и проверить на истории: расчёт на цифрах
Порядок короткий. Сначала соотношение по уровням, потом статистика первого касания по прошлым сигналам.
Дальше считается то, чего в заявленном соотношении нет. Четырнадцать достижений дают 14 × 15 = 210 единиц. Сорок один стоп даёт 41 × 5 = 205 единиц убытка. Пять незакрытых сделок закрываются по цене конца окна, и их вклад при таком распределении близок к нулю. Итог — около пяти единиц на 60 сделок, то есть меньше одной десятой риска одной сделки, и это до издержек.
Вывод из такой таблицы неприятный, но он и есть результат проверки: соотношение 1:3 было реализуемо редко. Заявленная геометрия сохранилась. Экономика сделки — нет.
| Величина | На какой вопрос отвечает | Чем подтверждается | Типичная ошибка |
|---|---|---|---|
| Заявленное соотношение по уровням | Во сколько раз потенциал сделки больше допускаемого убытка | Арифметикой трёх цен: вход, стоп, цель | Выдаётся за прогноз результата серии |
| Доля первого касания цели | Как часто цена доходила до цели прежде, чем до стопа | Пересчётом прошлых сигналов по тем же правилам и окну удержания | Считается по закрытиям дня, из-за чего внутридневные касания стопа пропадают |
| Доля обратного порядка касания | В какой части случаев стоп срабатывал первым, хотя цель формально была достижима | Той же выборкой, но с отдельным учётом баров, где задеты оба уровня | Двусмысленные бары записываются в пользу цели |
| Реализованное соотношение | Сколько единиц прибыли на единицу риска дала серия фактически | Суммой результатов всех сделок выборки, включая незакрытые по окну | Считается только по закрытым в плюс сделкам |
| Доля сделок без касания уровней | Какая часть сигналов упирается в срок, а не в цену | Подсчётом сделок, закрытых по истечении окна удержания | Такие сделки исключают из выборки целиком |
Сценарий применения на конкретной сумме
Переведём ту же выборку в деньги. Допущения прежние, суммы условные. Портфель 300 000 ₽, риск на сделку 1% — 3000 ₽. Заявленное соотношение 1:3 означает цель 9000 ₽ при убытке 3000 ₽.
Четырнадцать достижений цели — 126 000 ₽. Сорок один стоп — 123 000 ₽ убытка. Разница 3000 ₽, один риск за 60 сделок. Теперь добавим издержки. Комиссия и проскальзывание даже в размере 0,1% от оборота на каждую сторону при обороте, равном 60 входам и 60 выходам, съедают эту разницу без остатка. Проверка на истории тем и полезна: она переводит красивое соотношение в порядок величин, сопоставимый с расходами.
Сравнить такой результат с удержанием актива тоже стоит, и для этого есть отдельный критерий — глубина и длительность провала капитала. О выборе окна для подобного сопоставления мы писали в разборе, как выбрать стратегию под свой горизонт.
Где метод ломается
Первое уязвимое место — неизвестный порядок внутри бара. Дневная свеча содержит и максимум, и минимум, но не говорит, что было раньше. Если в один день задеты и цель, и стоп, честный учёт записывает случай как стоп. Соблазн записать его как цель велик, а искажение на таких барах доходит до нескольких процентных пунктов доли достижений.
Второе — размер выборки. Шестьдесят сделок дают доверительный интервал, в который укладываются и 15%, и 32% достижений. Третье — окно удержания: без заданного срока сделка не имеет конца, и выборка начинает зависеть от произвольного момента, когда исследователь решил посмотреть результат, а не от правил, которые он собирался проверить. Четвёртое — ликвидность. Узкий стоп на тонком рынке исполняется не по заявленной цене, и фактический риск на сделку оказывается шире расчётного иногда вдвое, из-за чего пересчитанное соотношение теряет связь с тем, что было записано перед входом.
Пятое уязвимое место — выбор периода. За последние 12 месяцев, по «Обзору рисков финансовых рынков» Банка России за сентябрь 2026 года, наибольшая полная доходность пришлась на корпоративные облигации, инструменты денежного рынка, золото и депозиты (документ опубликован 8 октября 2026 года). Выборка, целиком попавшая в такой период, завышает долю достижений для одних правил и обнуляет её для других. Проверять приходится и на неудачном отрезке — об этом отдельный разбор о том, как проверить стратегию на неудачном периоде рынка.
Как встроить в собственный процесс
Процедура занимает один вечер и повторяется раз в квартал. Шаги ниже дают сопоставимый результат между прогонами.
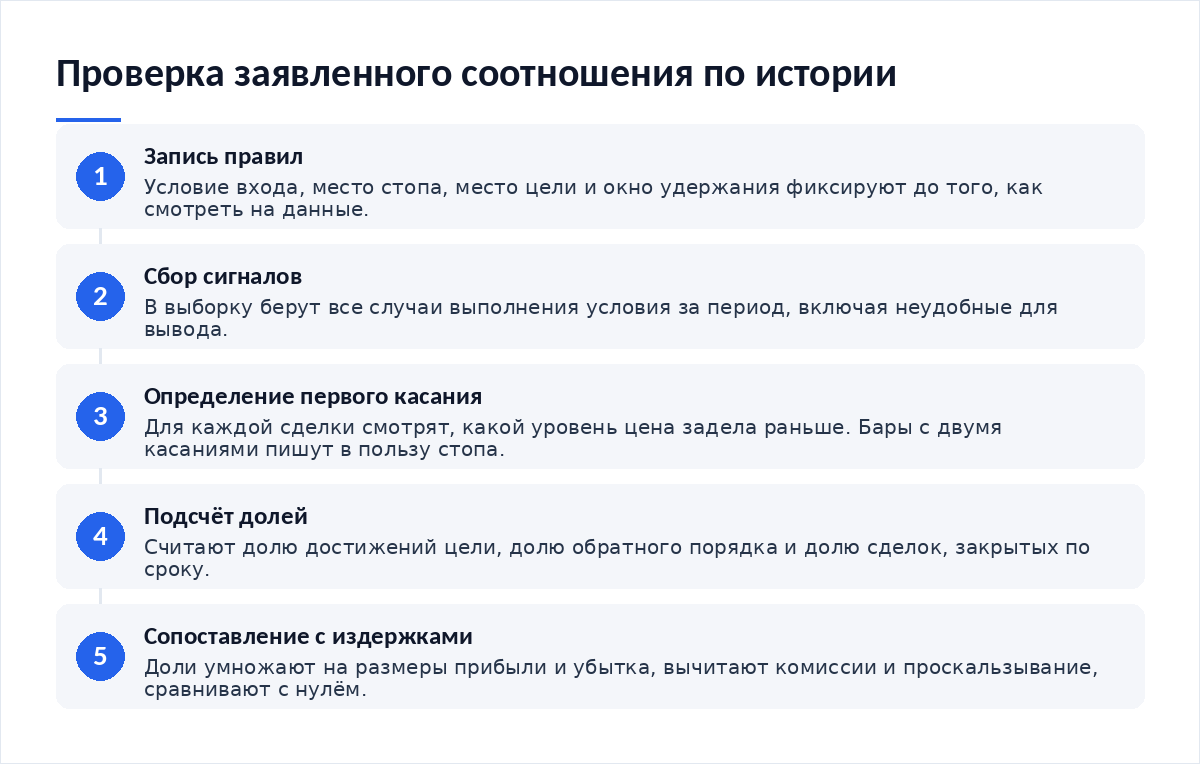
- Зафиксируйте правила сигнала письменно до того, как смотреть на данные: условие входа, место стопа, место цели, окно удержания.
- Соберите все случаи выполнения условия за выбранный период, включая те, что выглядят неудобно.
- Для каждого случая определите первое касание. Бары с двумя касаниями записывайте в пользу стопа.
- Посчитайте долю достижений цели, долю обратного порядка и долю сделок, закрытых по сроку.
- Умножьте доли на размеры прибыли и убытка, вычтите издержки, сравните с нулём.
- Повторите на отрезке с падающим рынком и отдельно на боковике.
- Правила записаны до прогона, а не подогнаны после
- Окно удержания задано числом дней
- Двусмысленные бары учтены в худшую сторону
- Издержки включены в расчёт обеих сторон сделки
- Выборка содержит хотя бы один неудачный период
- Результат помечен как гипотетический и не используется как обещание
Доля рискованных активов в портфеле задаёт, сколько таких сделок вообще уместно. Эта граница считается до разметки уровней, и ей посвящён материал о том, как определить долю рискованных активов.
Итог
Соотношение риска и прибыли считается за минуту по трём ценам. Проверка на истории требует выборки, окна удержания и честного учёта двусмысленных баров. Цифра тут вторична. Главный результат проверки — доля случаев, где порядок касания оказался обратным заявленному. Когда эта доля велика, широкая цель перестаёт быть преимуществом. Сверяйте расчёт на дату: ставки, издержки и ликвидность меняются, и прошлая выборка быстро теряет связь с текущими условиями исполнения.
Материалы по теме
- Как оценить стратегию по просадке, а не по доходности — критерий, который дополняет соотношение риска и прибыли.
- Как выбрать стратегию под свой горизонт — как длина окна меняет требования к сделке.
- Как проверить стратегию на неудачном периоде рынка — где искать отрезок, на котором правила ломаются.
- Как определить долю рискованных активов — граница, за которой размер сделки теряет смысл.
Частые вопросы
Сколько сделок нужно для проверки?
Выборка решает всё. На 30 случаях доля достижений цели оценивается с разбросом в полтора-два десятка процентных пунктов, и любой вывод из такой выборки преждевременен. Сотня случаев уже позволяет отличить 20% от 40%. Если набрать сотню не удаётся, честнее сказать, что проверка не состоялась.
Можно ли считать по дневным закрытиям?
Можно, но результат будет завышен. Дневное закрытие скрывает внутридневные касания стопа, и часть сделок, фактически закрытых в убыток, в такой выборке доживает до цели. Если внутридневных данных нет, записывайте все бары с двойным касанием как стоп. Это занижает оценку, зато не создаёт ложной уверенности.
Что считать приемлемой долей достижений?
Порога, годного для всех, нет. Доля достижений имеет смысл только вместе с заявленным соотношением и издержками: при 1:3 серия выходит в плюс примерно от четверти достижений, при 1:1 требуется больше половины. Считайте произведение, а не каждую величину отдельно, и вычитайте расходы на обе стороны сделки.
Чем проверка отличается от тестирования стратегии?
Проверка соотношения отвечает на узкий вопрос о порядке касания двух уровней. Тестирование стратегии охватывает весь процесс: отбор инструментов, размер позиции, перебалансировку, денежный остаток. Первое занимает вечер и проверяет одну гипотезу. Второе требует отдельной методики и даёт результат по портфелю, а не по отдельной сделке.
Вердикт
Соотношение риска и прибыли полезно как ограничитель разметки, а не как аргумент в пользу сделки. Польза от истории появляется там, где считают долю обратного порядка касания — именно она отделяет красивую геометрию от выполнимого плана. Из редакционной практики: авторы, которые начинали с этой доли, обычно сужали цели и переставали расширять их ради отчётной цифры. Прошлая выборка не подтверждает работоспособность правил и не переносится на будущее — это гипотетический показатель и ничего более. Разборы расчётов и свежие проверки выходят в нашем Telegram-канале.



Обсуждение
Добавить комментарий