
 77.953
 2.269

Сформировать финансовую подушку в цифровых активах полностью нельзя: резерв обязан отвечать трём требованиям — короткий срок до получения денег, неизменность суммы и отсутствие условий изъятия, — а волатильный актив не отвечает ни первому, ни второму. Разумная конструкция иная: основная часть резерва в рублях на счёте, а цифровые активы — отдельной небольшой долей под конкретную расчётную задачу, не как источник дохода.
Какую задачу решает подход
Резерв нужен в худший момент. Потеря работы, авария, лечение — события, которые редко приходят по одному и почти никогда не согласуются с календарём рынка. Отсюда и требования к резерву: он должен превращаться в деньги за часы и в той сумме, на которую человек рассчитывал.
Волатильный актив ломает оба требования разом. Сумма меняется каждый день, и в момент нужды она может оказаться на треть меньше. Хуже того, потребность в резерве часто совпадает по времени с падением рынков: кризис бьёт и по доходу, и по цене активов. Резерв в таком виде работает против владельца именно тогда, когда нужен.
Третье требование — условия изъятия. В обращениях читателей встречается типовая история: деньги формально есть, но они в инструменте, где вывод занимает дни или упирается в лимит. Резерв с задержкой — это не резерв. Отдельно считается допустимая доля рискованной части портфеля, и ей посвящён материал о том, как определить долю рискованных активов.
Как сформировать финансовую подушку в цифровых активах: расчёт на цифрах
Начните с размера. Он считается от обязательных расходов, а не от желаний и не от суммы на счёте.
Теперь ориентир цены денег. Ключевая ставка Банка России на 16 октября 2026 года — 14,00% годовых, уровень действует с 27 июля 2026 года по данным страницы ключевой ставки Банка России. Годовая инфляция в сентябре 2026 года составила 6,4% при цели 4,0%. Это не обещание доходности, а рамка: резерв, лежащий без движения, теряет покупательную способность примерно на величину инфляции, и размещение части резерва в инструменте до востребования уменьшает эту потерю. Условия сверяйте на дату.
| Требование к резерву | Как проверяется | Рубли на счёте до востребования | Волатильный цифровой актив |
|---|---|---|---|
| Срок до получения денег | Сколько часов проходит от решения до денег на карте с учётом выходных | Минуты или часы, круглосуточно, без заявок | Требует продажи и вывода: часы при благоприятных условиях, сутки и более при сбое |
| Сохранность суммы | На сколько процентов сумма может отличаться от внесённой через месяц | Номинал не меняется, уменьшается лишь покупательная способность | Отклонение в десятки процентов в обе стороны за месяц — штатное поведение |
| Отсутствие условий изъятия | Есть ли лимиты, штрафы за досрочное снятие, требования к сумме | Снятие без потери начисленного при вкладе до востребования | Лимиты площадки, блокировки на верификацию, ограничения по суммам операций |
| Независимость от причины расхода | Падает ли стоимость в тех же событиях, что лишают человека дохода | Связь слабая: номинал не зависит от рыночной конъюнктуры | Связь прямая: кризис обычно бьёт по доходам и по ценам активов одновременно |
| Возможность прямого платежа | Можно ли расплатиться средством резерва напрямую в России | Платёж рублями принимается без ограничений | Приём цифровой валюты в оплату товаров и услуг в России запрещён, нужен шаг обмена |
Сценарий применения на конкретной сумме
Возьмём резерв 255 000 ₽. Разделим его по срочности. Двадцать тысяч — на карте, доступны мгновенно. Двести тридцать пять тысяч — на счёте до востребования или в инструменте с выводом в тот же день. Цифровая часть отсутствует.
Когда цифровая часть оправдана? Лишь в одном случае — если у человека есть расчётная задача, которую рубли не решают. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» действует с 1 сентября 2026 года и в части 6 статьи 1 запрещает принимать цифровые валюты и цифровые права как средство платежа за товары, информацию, результаты интеллектуальной деятельности, работы и услуги в Российской Федерации. Часть 7 той же статьи перечисляет исключения, среди них — расчёты по внешнеторговым договорам между резидентами и нерезидентами. Текст закона опубликован на официальном сайте Президента России.
Из этого следует практический вывод. Если предстоящие внешние расчёты требуют цифровых активов, под них держат отдельную сумму — и это не резерв, а операционный остаток под конкретный платёж. Размер такого остатка равен объёму планируемых платежей на обозримый срок, а не доле от подушки. Смешивать две сущности нельзя: операционный остаток расходуется по плану, резерв — по непредвиденному событию.
Если же цифровую часть всё равно хочется завести, разумная граница — доля, отсутствие которой в первые семьдесят два часа не меняет ничего. Срок до получения денег при этом задаёт и горизонт всей конструкции, а о его выборе есть отдельный разбор о том, как выбрать стратегию под свой горизонт.
Где метод ломается
Первая поломка — подмена целей. Резерв, вложенный ради доходности, перестаёт быть резервом в тот день, когда владелец решает «не продавать на дне». Второе — хранение. Доступ к цифровой части зависит от устройства, пароля и фразы восстановления, и в непредвиденной ситуации именно этот узел подводит чаще экономики. Порядок проверки доступов описан в материале чек-лист безопасности на год: что проверить и когда.
Третья поломка — издержки срочности. Продажа по необходимости происходит по худшей цене: спред шире, заявка исполняется хуже, а конвертация добавляет свой расход. Четвёртое — срок верификации. Площадка может запросить подтверждение операции, и резерв окажется недоступен на несколько дней именно тогда, когда нужен.
Пятая поломка — наследование. Деньги на счёте переходят по закону и известной процедуре, доступ к кошельку — только если кто-то знает порядок восстановления. Конструкции без фразы восстановления меняют эту картину, и о них есть отдельный разбор: passkeys и кошельки без сид-фразы: что это меняет.
Как встроить в собственный процесс
Резерв собирается один раз и проверяется раз в полгода. Порядок ниже закрывает основные дыры.
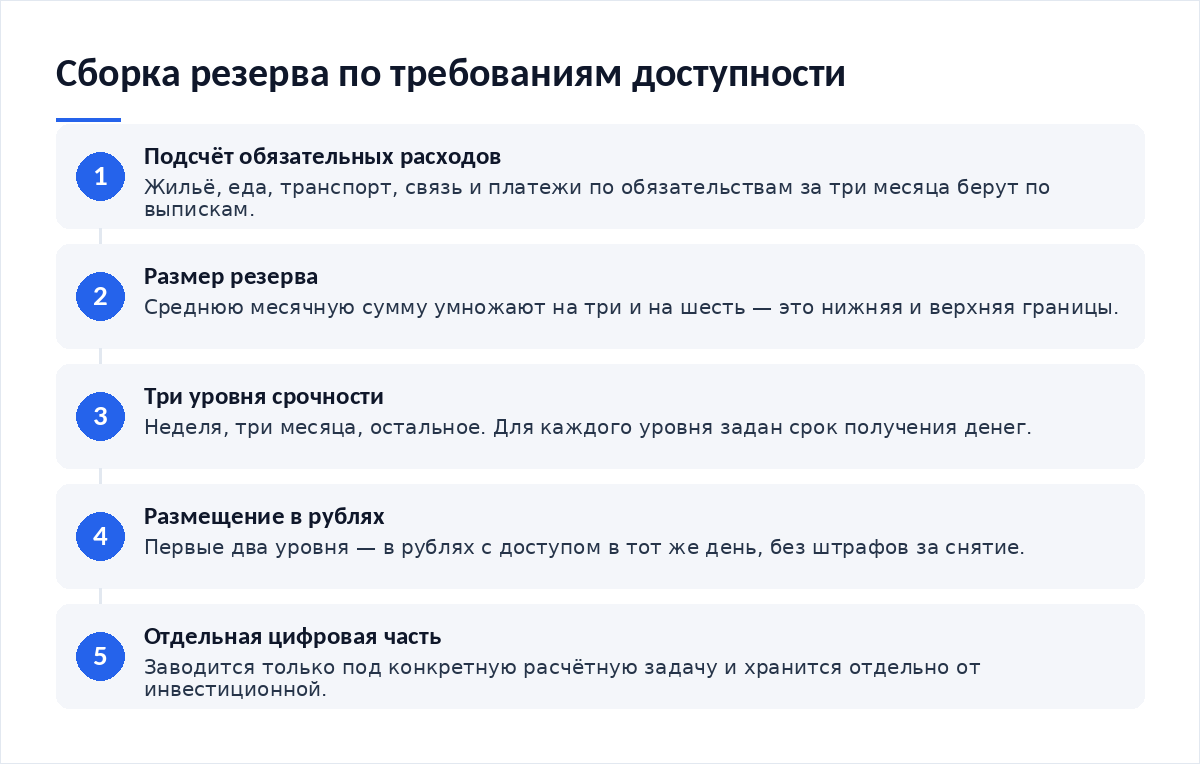
- Посчитайте обязательные расходы за три последних месяца по выпискам, а не по памяти.
- Умножьте среднюю месячную сумму на три и на шесть: получите нижнюю и верхнюю границу резерва.
- Разделите резерв на три уровня по срочности: неделя, три месяца, остальное.
- Разместите первые два уровня в рублях с доступом в тот же день.
- Цифровую часть заводите только под конкретную расчётную задачу и держите отдельно от инвестиционной.
- Проверьте доступ: пароли, второй фактор, порядок восстановления, записанная инструкция для близких.
- Размер резерва посчитан от обязательных расходов по выпискам
- Первый уровень доступен в течение часа без заявок
- Сумма резерва не зависит от рыночной цены
- Условия изъятия проверены: лимиты, штрафы, требования к верификации
- Цифровая часть отделена от инвестиционной и имеет назначение
- Порядок доступа записан и известен близким
- Резерв не используется для покупок на падении рынка
Итог
Подушка — инструмент доступности, а не доходности. Проверка занимает полчаса. Три требования таковы: сколько часов до денег, насколько сумма может измениться, какие условия мешают изъятию. Волатильный цифровой актив проваливает первые два и усугубляет дело связью с теми же событиями, которые лишают человека дохода. Цифровая часть в резерве оправдана узко — под конкретный расчёт, разрешённый законом, и отдельно от инвестиционной. Ставки, лимиты и порядок операций меняются, поэтому условия размещения сверяйте на дату.
Материалы по теме
- Как определить долю рискованных активов — где заканчивается резерв и начинается риск.
- Как выбрать стратегию под свой горизонт — почему срок задаёт форму хранения.
- Чек-лист безопасности на год: что проверить и когда — проверка доступов к цифровой части.
- Passkeys и кошельки без сид-фразы: что это меняет — что происходит с доступом при утрате устройства.
Частые вопросы
Какой размер подушки считать достаточным?
От трёх до шести месяцев. Основание — обязательные расходы по выпискам. Нижняя граница подходит тем, у кого доход восстанавливается быстро, верхняя — при нестабильной занятости или единственном источнике дохода. Обязательные расходы — это жильё, еда, транспорт, связь и платежи по обязательствам, без подписок и поездок.
Можно ли держать часть подушки в цифровых активах?
Только под конкретную расчётную задачу и в объёме, отсутствие которого в первые трое суток ничего не меняет. Как общее правило доля равна нулю: резерв обязан сохранять сумму, а цифровой актив этого не гарантирует. Если расчётной задачи нет, цифровая часть в подушке лишена назначения.
Почему нельзя рассчитывать на подушку как на вложение?
Задачи разные. Требования к деньгам тоже. Вложение допускает падение стоимости в обмен на возможный рост, резерв падения не допускает вовсе. Как только владелец начинает ждать удачного момента для продажи, деньги перестают быть доступны по первому требованию, и подушка превращается в обычную позицию.
Можно ли расплатиться цифровыми активами напрямую?
В России нет, за перечисленными в законе исключениями. Часть 6 статьи 1 Федерального закона № 282-ФЗ запрещает приём цифровых валют и цифровых прав как средства платежа за товары, работы и услуги, а часть 7 оставляет узкий набор случаев, включая расчёты по внешнеторговым договорам. Поэтому любой платёж из цифровой части требует шага обмена.
Как часто пересматривать размер резерва?
Дважды в год и при каждом изменении обязательных расходов больше чем на десятую часть. Переезд, рождение ребёнка, новый кредит — поводы пересчитать сумму сразу. Заодно проверяется доступность: сколько времени занимает получение денег с каждого уровня и не появились ли новые лимиты.
Вердикт
Подушка проверяется не доходностью, а скоростью и предсказуемостью. Из редакционной практики: почти все неудачи с резервом в цифровых активах сводятся к двум сюжетам — продавать пришлось на падении либо вывод занял дольше, чем позволяла ситуация. Держите основную часть в рублях с доступом в тот же день, а цифровую — отдельно и под назначение. Доходность по резерву не обещается ни в каком виде, и это его свойство, а не недостаток. Разборы и проверочные списки выходят в нашем Telegram-канале.



Обсуждение
Добавить комментарий