
 77.596
 2.249

Поставить финансовую цель и отслеживать прогресс получается, когда записаны четыре параметра: сумма, срок, источник пополнений и валюта учёта. Дальше нужен измеритель. Прогресс считается двумя отдельными рядами — сколько внесено своими деньгами и сколько дала переоценка портфеля. Смешивать их нельзя: иначе взносы выдают себя за доходность. Сверка идёт по календарю, а не по настроению, и у неё есть заранее принятая величина допустимого отставания.
Какую задачу решает поставленная цель
Портфель без цели не знает слова «достаточно». Это не фигура речи. Решение о выходе в таком портфеле принимает не расчёт, а внешний повод: громкая новость, усталость, чужой пост в ленте — и выйти можно как на половине пути, так и много позже нужного момента, причём оба варианта будут казаться разумными. Критерия нет. Значит, нет и ошибки.
Вторая функция — обратная той, которую ожидают. Цель не разгоняет доходность, она ограничивает риск: когда известны сумма, срок и размер взноса, требуемая доходность вычисляется, а не выбирается, и становится видно, достижима ли она без безумных допущений. Из обращений читателей ясно, что порядок часто обратный — сперва выбирается желаемая доходность, затем под неё подгоняется риск.
Третья задача — защита от подмены валюты счёта. Цель, выраженная в единицах рискового актива, меняется вместе с ценой этого актива. Напоминание о хрупкости номинальных привязок есть в годовом экономическом докладе Банка международных расчётов: глава III «The future monetary system» от 26 июня 2022 года описывает, как TerraUSD в мае 2022 года за считаные дни ушёл от одного доллара почти к нулю. Привязка держалась на конструкции, а не на обещании.
Как поставить финансовую цель и отслеживать прогресс: шесть параметров
Каждый параметр отвечает на один вопрос и влияет на один рычаг. Их удобно держать в одной таблице и переписывать целиком при пересмотре.
| Параметр | Что задаёт | Признак, что параметр не задан |
|---|---|---|
| Сумма | Критерий достаточности: при её достижении режим портфеля меняется | Формулировка «побольше»; при любой сумме на счёте решение не меняется |
| Срок | Требуемый взнос и допустимый горизонт просадки | Цель «когда-нибудь»; прогресс нельзя выразить в процентах пути |
| Источник пополнений | Размер регулярного взноса и его происхождение: доход, премия, продажа имущества | План опирается на рост котировок, а не на деньги, которые приходят на счёт |
| Валюта учёта | Единицу, в которой сравниваются две соседние сверки | Прогресс в рублях и в единицах актива рассказывает разные истории |
| Допустимое отставание | Насколько факт может отклониться от плана без пересмотра цели | Любая просадка воспринимается как провал плана |
| Частота сверки | Календарь контрольных точек и дату планового пересмотра | Счёт проверяется ежедневно, а выводы не делаются никогда |
Срок здесь главный: он определяет и взнос, и допустимую глубину просадки, и состав портфеля. Про связку срока с остальной конструкцией есть отдельный разбор того, как выбрать стратегию под свой горизонт.
Сценарий применения на конкретной сумме
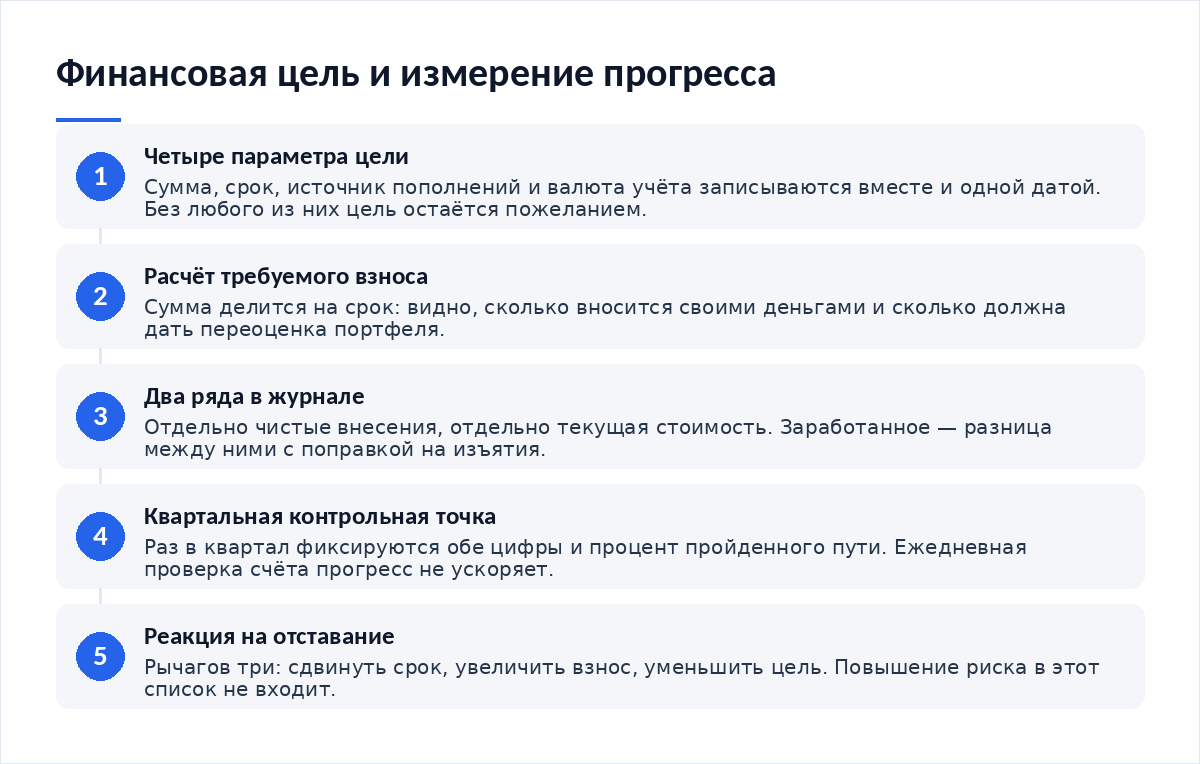
- Запишите четыре параметра одной строкой с датой. Пример: 1 200 000 рублей, срок 60 месяцев, источник — ежемесячный доход, валюта учёта — рубль.
- Посчитайте взнос. При взносе 15 000 рублей в месяц за 60 месяцев вносится 900 000; остальные 300 000 должна дать переоценка портфеля.
- Разведите два ряда. В журнале отдельно идут сумма внесений и текущая стоимость; заработанное — это разница между ними с поправкой на изъятия.
- Назначьте контрольные точки. Раз в квартал фиксируются обе цифры и процент пройденного пути по взносам.
- Опишите реакцию на отставание заранее. Рычагов три: сдвинуть срок, увеличить взнос, уменьшить цель.
Разделение двух рядов отличает отслеживание прогресса от любования остатком. Пока взносы не вынесены в отдельную строку, график счёта идёт вверх даже в портфеле, который теряет деньги, и это наблюдение легко принять за успех стратегии, хотя оно говорит лишь о регулярности пополнений. Вывод простой. Растёт сумма, а не результат. Качество самого портфеля измеряется отдельно — по глубине и длительности просадки, как в разборе того, как оценить стратегию по просадке, а не по доходности.
Где метод ломается
Вторая поломка — две цели вместо одной. Сумма в рублях и сумма в единицах актива ведут себя по-разному, и при падении курса человек незаметно переключается на ту формулировку, которая выглядит приятнее, после чего план теряет единственный свой критерий. Валюта учёта фиксируется один раз, вместе с остальными параметрами. Третья ловушка — изъятия: сняли деньги на ремонт, в журнал эту сумму не записали, и с этого дня доходная часть считается с ошибкой, которая переносится во все последующие сверки до конца срока плана.
Четвёртая связана с частотой. Ежедневная проверка счёта не ускоряет прогресс, зато повышает число решений и шанс внеплановой сделки; квартальная точка в этом смысле полезнее, и выбор между графиком взносов и разовыми вложениями тоже лучше сделать один раз — об этом материал про то, как выбрать между регулярными покупками и разовым входом.
Как встроить в собственный процесс
- Четыре параметра цели записаны в одном месте и датированы.
- Требуемый взнос посчитан, и его величина сопоставима с фактическим доходом.
- В журнале есть отдельная строка внесений и отдельная строка изъятий.
- Заработанное считается как разница между стоимостью портфеля и чистыми внесениями.
- Допустимое отставание задано числом до первой контрольной точки, а не после неё.
- Реакция на отставание описана тремя рычагами, и повышение риска в них не входит.
- Дата следующей сверки стоит в календаре.
Доля рисковых инструментов при таком подходе вытекает из срока и допустимого отставания, а не из желаемой доходности. Как считать эту долю, разобрано в материале о том, как определить долю рискованных активов.
Итог
Цель без срока — пожелание, прогресс без разделения взносов и переоценки — самообман. Полезен и внешний ориентир по регулярности: Банк России публикует обзор финансовой стабильности дважды в год, и выпуск за IV квартал 2025 — I квартал 2026 года вышел 1 июня 2026 года. Частный план не требует большей частоты. Условия пополнений, комиссии и правила вывода на площадках сверяйте на дату операции, а саму цель пересматривайте в заранее назначенную дату. Данные в разборе — на 15 октября 2026 года.
- Как выбрать стратегию под свой горизонт — почему срок задаёт взнос и состав портфеля.
- Как выбрать между регулярными покупками и разовым входом — режим пополнений под цель.
- Как определить долю рискованных активов — откуда берётся доля риска при заданном сроке.
- Как оценить стратегию по просадке, а не по доходности — чем мерить путь к цели честно.
Частые вопросы
В чём ставить цель — в рублях или в криптовалюте?
Это две разные цели, и выбрать нужно одну. Рублёвая отвечает на вопрос «сколько денег будет к сроку», цель в единицах актива — на вопрос «сколько единиц накоплено». Переключаться между ними по ходу плана нельзя: при падении курса человек выбирает ту формулировку, которая выглядит приятнее, и теряет критерий.
Как часто проверять прогресс?
Раз в квартал достаточно для плана длиной в годы. На контрольной точке фиксируются две цифры: чистые внесения и текущая стоимость портфеля. Ежедневная проверка счёта прогресс не ускоряет, но увеличивает число решений, а каждое лишнее решение — это шанс на внеплановую сделку.
Что делать, если плана не хватает до цели?
Использовать один из трёх рычагов: сдвинуть срок, увеличить взнос, уменьшить сумму цели. Повышение риска четвёртым рычагом не является, хотя выглядит таковым: оно расширяет разброс результата в обе стороны, и при сокращённом сроке плохая сторона успевает проявиться раньше хорошей.
Как учитывать снятия со счёта?
Отдельной строкой с датой и суммой. Заработанное считается как текущая стоимость портфеля минус внесения плюс изъятия — иначе любое снятие занижает доходную часть и искажает всю историю плана. Эту строку заводят сразу: восстановить изъятия за три года по памяти не получается.
Нужна ли отдельная цель на каждый актив?
Нет. Цель ставится на портфель, иначе придётся сверять десять планов и объяснять себе перекладывания между ними. Состав портфеля — инструмент достижения цели, и он меняется; сумма, срок и валюта учёта остаются постоянными до плановой даты пересмотра.
Вердикт
Цель полезна не мотивацией, а тем, что превращает портфель в задачу с проверяемым условием. Четыре параметра, требуемый взнос, два ряда цифр и квартальная точка — весь механизм. Отставание при этом нормально и заранее учтено величиной допустимого отклонения; ненормально лечить его риском. Отдельно стоит привыкнуть к мысли, что большая часть прироста на первых годах — собственные деньги, а не рынок. Это не разочарование, а точная картина.
Разборы по управлению риском и портфелем выходят в нашем Telegram-канале.


Обсуждение
Добавить комментарий