
 77.425
 2.245

Ребалансировать портфель — значит вернуть фактические доли к целевым, продав то, что разрослось, и докупив то, что отстало. Запускает операцию одно из двух правил: календарь или порог отклонения. Календарь проще, порог экономнее. Решение принимается не в момент, когда перекос заметен глазами, а заранее, вместе с расчётом стоимости: каждая ребалансировка — это оборот, а оборот стоит комиссий, спреда и зафиксированного налогового результата.
Какую задачу решает ребалансировка
Доли расходятся сами. Выросший актив занимает всё больше места, упавший — всё меньше, и через год портфель, собранный как сбалансированный, оказывается ставкой на одну-две позиции. Ребалансировка возвращает конструкции тот риск, под который она строилась.
Это не способ заработать. Это способ не взять на себя больше риска, чем планировалось. Формулировка важна: от ребалансировки ждут прибавки к доходности, а её главная работа — удержание просадки в объявленных рамках.
Второй эффект — механический. Правило заставляет продавать часть выросшего и докупать упавшее, то есть делать то, что в момент принятия решения ощущается неправильным. Из редакционной практики: именно на этом шаге процесс и ломается чаще всего, причём не из-за расчёта, а из-за нежелания трогать позицию, которая «идёт хорошо».
Как ребалансировать портфель: два правила запуска
Календарное правило. Дата назначается заранее — раз в месяц, квартал или год, — и в эту дату доли приводятся к целевым независимо от величины отклонения. Плюс в предсказуемости: количество операций за год известно заранее, стоимость считается до начала. Минус в том, что часть ребалансировок делается впустую, когда отклонение мизерное, а часть запаздывает на месяцы.
Пороговое правило. Операция запускается, когда фактическая доля отклоняется от целевой больше чем на заданную величину. Порог задают двумя способами: абсолютным — например, 5 процентных пунктов, — или относительным, в доле от целевого веса. Относительный честнее для портфеля с разными по размеру позициями: отклонение на 5 пунктов для доли в 40% и для доли в 8% означает совсем разные вещи.
Гибрид. Проверка по календарю, операция — только при пробитом пороге. Это самый дешёвый по обороту вариант и самый распространённый в институциональной практике: вы смотрите на доли в фиксированные даты, но не торгуете, пока перекос не вышел за полосу допуска.
Как это работает на цифрах
Числа ниже — условные допущения для демонстрации арифметики, а не тарифы конкретной площадки. Комиссии, спреды и налоговые ставки сверяйте на дату операции по своим документам.
Теперь сравним частоту. При ежемесячной ребалансировке такого портфеля оборот за год складывается из двенадцати мелких операций, и суммарные издержки обычно выше, чем при двух-трёх крупных, потому что мелкие отклонения отрабатываются снова и снова. Пороговое правило с полосой в 20% от целевого веса за тот же год сработало бы один или два раза.
| Правило | Что запускает операцию | Операций за типовой год | Главная слабость |
|---|---|---|---|
| Календарь, месяц | Наступление даты, отклонение не учитывается | Двенадцать | Много холостых сделок при спокойном рынке |
| Календарь, квартал | Наступление даты раз в три месяца | Четыре | Перекос может простоять почти квартал |
| Абсолютный порог, 5 пунктов | Отклонение доли на 5 процентных пунктов | От одной до шести, зависит от рынка | Несправедлив к малым долям, их почти не трогает |
| Относительный порог, 25% веса | Отклонение на четверть от целевой доли | От одной до четырёх | Требует пересчёта порога при смене целевых долей |
| Гибрид: календарь плюс порог | Проверка по дате, сделки при пробитом пороге | От нуля до четырёх | Нужна дисциплина не торговать, когда порог не пробит |
Сколько это стоит на самом деле
Прямая комиссия — только часть счёта. Полная стоимость одной ребалансировки складывается из четырёх слагаемых: комиссия площадки по обеим сторонам, половина спреда на каждой сделке, проскальзывание при недостаточной глубине стакана и зафиксированный финансовый результат, который может создать налоговое обязательство. Последнее слагаемое обычно крупнее первых трёх вместе взятых.
Из этого следует практическое правило: докупка дешевле продажи. Если в портфель регулярно поступают новые деньги, перекос выгоднее выравнивать покупкой отставших позиций, не продавая выросшую. Оборот в этом случае вдвое меньше, а налоговый результат не фиксируется вовсе.
Сценарий на конкретной сумме
Инвестор с 500 000 рублей выбрал гибридное правило: проверка первого числа каждого квартала, полоса допуска — 20% от целевого веса. В январе отклонение 6%, сделок нет. В апреле — 14%, сделок снова нет. В июле — 24%, порог пробит, доли возвращаются к целевым одной операцией.
За год — одна операция вместо четырёх. Сэкономленный оборот — три четверти от календарного варианта. При этом риск портфеля всё время оставался внутри полосы, шире которой инвестор заранее согласился не заходить.
Сама полоса выводится из допустимой просадки, а не выбирается по вкусу. Чем шире полоса, тем больше портфель успевает уехать в сторону самого выросшего актива, и тем глубже будет падение. Связку удобно считать через разбор того, как определить долю рискованных активов: если верхняя граница полосы выводит рисковую часть за объявленный предел, полосу надо сужать.
Горизонт тоже влияет. На сроке в десять лет ежеквартальные операции избыточны, годового пересмотра хватает; на горизонте в год полоса должна быть уже. Подбор параметров под срок описан отдельно — стратегию выбирают под горизонт, а не наоборот.
Где метод ломается
Первое. Ребалансировка в трендовом рынке работает против вас: вы раз за разом срезаете растущую позицию. Это не дефект правила, а его цена, и платят её осознанно, ради удержания риска. Подменять правило исключениями «в этот раз подожду» — значит отменить его совсем.
Второе. Порог без гистерезиса даёт дребезг. Если доля колеблется вокруг границы, операция запускается многократно подряд. Лечится так: возвращать не к самой границе, а к целевому значению, и вводить минимальный интервал между операциями.
Третье. Ребалансировка между сильно связанными активами бесполезна. Перекладывание денег из одной позиции в другую, которая движется так же, меняет строки в таблице, но не меняет риск.
Четвёртое. Правило, не проверенное на плохом периоде, обычно оказывается слишком частым. Прогон конструкции по худшему отрезку прошлого показывает, сколько операций пришлось бы сделать и во сколько они обошлись бы; методика описана в материале о том, как проверить стратегию на неудачном периоде рынка.
Как встроить в собственный процесс
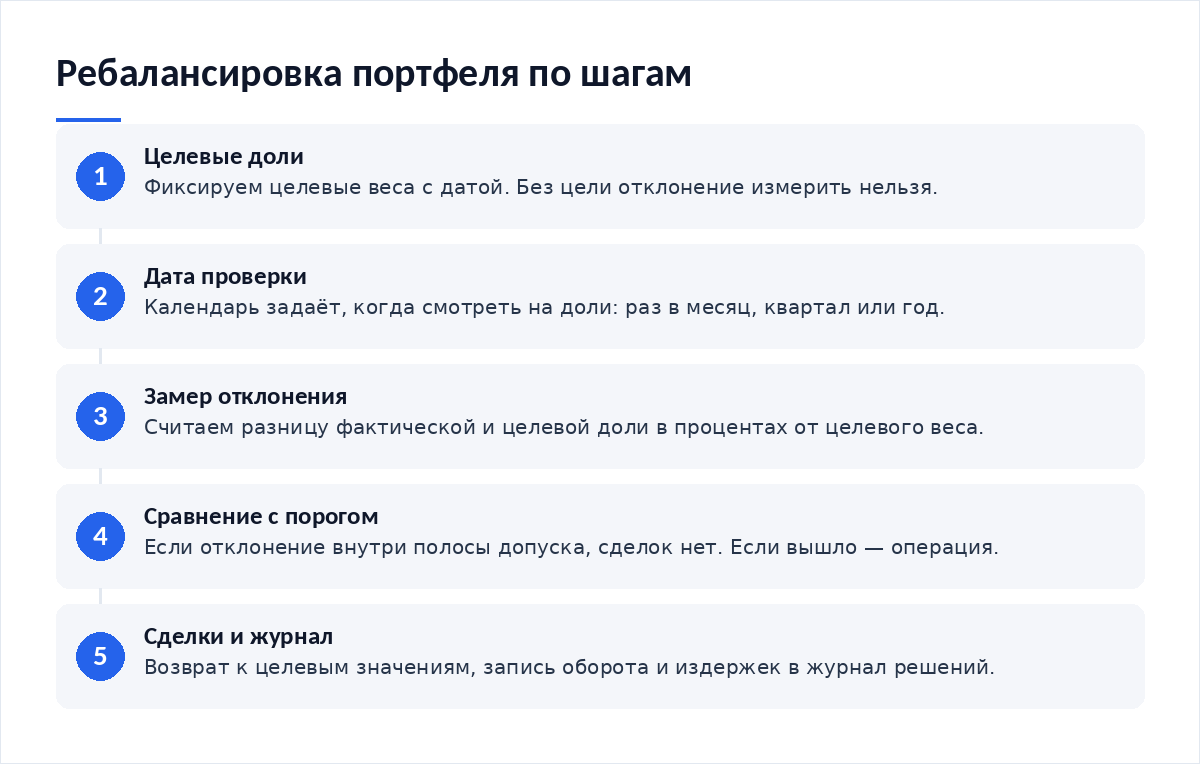
- Запишите целевые доли и дату их установления. Без зафиксированной цели отклонение не измеряется.
- Выберите правило запуска: календарь, порог или гибрид. Одно, а не три сразу.
- Задайте полосу допуска в процентах от целевого веса и выведите её из допустимой просадки портфеля.
- Посчитайте полную стоимость одной операции: комиссии, спред, проскальзывание, налоговый след.
- Поставьте даты проверок в календарь и ничего не делайте между ними.
- Фиксируйте каждую операцию в журнале: дата, отклонение, оборот, издержки. Через год эти записи покажут, не дороже ли обходится дисциплина, чем перекос.
Новые поступления стоит направлять туда, где доля отстала. Такая докупка выполняет работу ребалансировки без продаж, и её механика совпадает с подходом из разбора о том, как усреднять позицию без роста риска: деньги идут в отставший актив по правилу, а не по впечатлению.
Итог
Ребалансировка возвращает портфелю задуманный риск, а не добавляет доходности. Запускают её по календарю, по порогу отклонения или по их сочетанию; гибрид обычно дешевле всего. Полная стоимость операции шире комиссии и включает спред, проскальзывание и зафиксированный результат. Регуляторная рамка вокруг криптоактивов продолжает достраиваться: Совет по финансовой стабильности опубликовал глобальную рамку регулирования криптоактивов 17 июля 2023 года, и условия доступа к площадкам за время жизни портфеля меняются не раз.
Частые вопросы
Как часто надо ребалансировать портфель?
Чаще не значит лучше. Ежемесячные операции дают больше оборота и издержек при сопоставимом контроле риска. Для долгосрочного портфеля рабочая связка — проверка раз в квартал и сделки только при отклонении больше чем на четверть от целевого веса. Конкретные параметры выводятся из допустимой просадки и стоимости операции.
Какой порог отклонения выбрать?
Относительный порог в 20–25% от целевой доли подходит большинству портфелей из трёх-пяти позиций. Для доли в 40% это означает срабатывание при 30% или 50%, для доли в 10% — при 7,5% или 12,5%. Абсолютный порог в процентных пунктах удобнее считать, но он почти не затрагивает малые позиции.
Можно ли ребалансировать только покупками?
Да, и это дешевле. Если в портфель регулярно поступают новые деньги, направляйте их в отставшие позиции до восстановления целевых долей. Продажи не происходит, налоговый результат не фиксируется, оборот вдвое меньше. Способ перестаёт работать, когда перекос больше, чем размер регулярного пополнения.
Нужно ли ребалансировать во время сильного падения?
По правилу — да, если порог пробит. На практике стоит учесть, что в стрессе спреды шире, а глубина рынка меньше, поэтому операция обойдётся дороже расчётной. Разумный компромисс — заранее записать, что при расширении спреда сверх заданной величины операция откладывается на фиксированный срок, а не отменяется.
Что делать, если издержки съедают смысл операции?
Это признак того, что порог слишком узкий либо позиций слишком много. Посчитайте годовые издержки ребалансировки в процентах от капитала и сравните с величиной, на которую расходятся доли. Если первое сопоставимо со вторым, расширяйте полосу допуска или сокращайте число позиций.
Материалы по теме:
- Как определить долю рискованных активов — откуда берётся ширина полосы допуска.
- Как выбрать стратегию под свой горизонт — частота пересмотра как функция срока.
- Как проверить стратегию на неудачном периоде рынка — проверка правила до его применения.
- Как усреднять позицию без роста риска — ребалансировка новыми деньгами, без продаж.
Вердикт
Ребалансировка — редкая операция с дорогой ценой ошибки в обе стороны. Делать её слишком часто значит платить за иллюзию контроля; не делать вовсе значит через год владеть совсем не тем портфелем, который собирали. Рабочая середина — проверка по календарю, сделки по порогу, пополнения в отставшие позиции. Комиссии, спреды и налоговый режим сверяйте на дату операции: за время жизни портфеля они меняются, и расчёт, сделанный год назад, уже не описывает реальность.
Разборы по управлению портфелем выходят в канале: подписаться на Cryptium в Telegram.


Обсуждение
Добавить комментарий