
 62.859
 1.774

Griffain — платформа программных агентов в сети Solana: пользователь описывает действие словами, агент собирает и отправляет транзакцию. На 16 октября 2026 года в самой сети проверяются адрес мяты, объём выпуска, отозванные полномочия и число держателей. Устройство агентов, модель хранения ключей, условия обслуживания и состав команды в открытом доступе не опубликованы. Это разбор устройства и проверяемости, а не рекомендация покупать токен.
Какую задачу решает подход и что в нём поддаётся проверке
Задача агента формулируется коротко. Пользователь пишет «купи этот токен на сумму X» или «переведи средства на такой-то адрес», а программный слой превращает фразу в последовательность вызовов. Разница с привычным интерфейсом в том, что набор шагов собирает не человек, а модель, и между намерением пользователя и подписью в блокчейне появляется посредник, поведение которого описано словами, а не кодом в открытом репозитории.
Отсюда вытекает порядок разбора. Сначала смотрят на то, что записано в сети и не зависит от обещаний: адрес токена, выпуск, полномочия, распределение. Затем — на то, что заявлено текстом: функции агентов, хранение ключей, комиссии. Третий слой — разрыв между первым и вторым. Он и есть предмет оценки. Тот же порядок мы применяли к другому проекту ИИ-агентов, и он не меняется от смены названия.
Такая дисциплина близка к тому, как считают долю рискованных активов в портфеле: сначала фиксируют проверяемое, потом принимают решение о размере, а не наоборот.
Griffain (GRIFFAIN): как работают торговые ИИ-агенты в Solana по данным сети
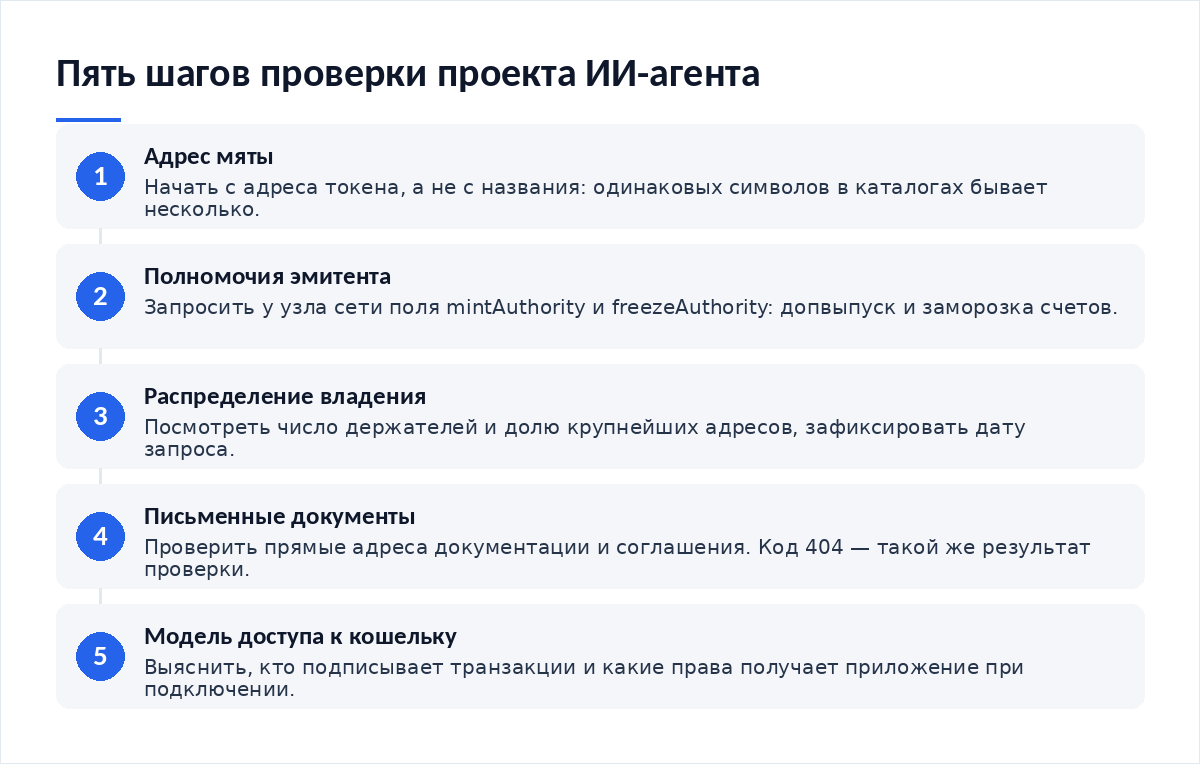
Токен проекта выпущен в стандартной программе SPL Token. Адрес мяты — KENJSUYLASHUMfHyy5o4Hp2FdNqZg1AsUPhfH2kYvEP. Прямой запрос к публичному узлу Solana 16 октября 2026 года возвращает выпуск 999 845 332,180056 токена при шести знаках после запятой. Поле mintAuthority пустое, поле freezeAuthority тоже пустое. Это означает две вещи: новые токены выпустить нельзя, и заморозить чужой счёт держателя эмитент не может.
Происхождение токена тоже записано в сети. Запуск прошёл через массовый сервис выпуска, пул перешёл на внешнюю площадку спустя час после создания. Имя в метаданных мяты — «test griffain.com». Переименовать его задним числом невозможно, и в каталоге оно так и показывается. Для разбора это важная деталь: название выпуска задавалось как тестовое, а не как финальное, и дальше вокруг него выросли продукт и ликвидность.
| Что проверяем | Что показывает источник | Где это смотреть |
|---|---|---|
| Возможность допвыпуска токена | Отозвана: поле mintAuthority пустое на 16 октября 2026 года | Ответ узла Solana на запрос состояния счёта мяты |
| Возможность заморозить счёт держателя | Отозвана: поле freezeAuthority пустое на ту же дату | Тот же ответ узла, поле freezeAuthority |
| Концентрация владения | 30,43% выпуска у группы крупнейших адресов, 51 300 держателей всего | Публичный каталог токенов Jupiter, запись по адресу мяты |
| Документация продукта | Не найдена: адреса /docs и /terms отдают код 404 на 16 октября 2026 года | Прямой запрос к сайту проекта |
| Модель хранения ключей | В открытых материалах не описана | Сайт проекта, раздел с описанием агентов |
Что заявлено и чего в открытых документах нет
Сайт проекта называет себя «The Agent Engine» и отдаёт страницу как приложение на скриптах: содержательный текст подгружается после запуска. Адреса официальной страницы проекта по путям документации и пользовательского соглашения на 16 октября 2026 года возвращают код 404. Отдельного файла robots.txt тоже нет. Получается, что ключевой для оценки слой — письменные обязательства — отсутствует в открытом доступе.
Чего именно не хватает, стоит перечислить прямо. Не описано, где находится приватный ключ в момент сборки транзакции. Не описано, подписывает ли пользователь каждое действие отдельно или выдаёт агенту разрешение на серию операций. Не опубликованы пределы полномочий агента, порядок отзыва доступа, перечень аудитов и имена ответственных лиц. Нет и тарифной сетки.
Отсутствие документа — это не обвинение, а состояние источника. В обращениях читателей такой пробел чаще всего закрывают догадкой: «раз токен без допвыпуска, значит безопасно». Связи между этими двумя утверждениями нет. Отозванные полномочия мяты говорят только об эмиссии, но ничего не говорят о том, что произойдёт с кошельком, которому агент получил доступ.
Сколько стоит действие агента в сети Solana
Стоимость работы агента складывается не только из его собственных условий. Базовая комиссия сети, по официальной документации Solana, составляет 5 000 лампортов за каждую подпись в транзакции, причём половина сжигается, а половина уходит валидатору. Сверх базовой ставки платится приоритетная надбавка: она считается как произведение цены вычислительной единицы на их заявленный предел, делённое на миллион, с округлением вверх, и целиком достаётся валидатору.
Практический вывод отсюда простой по форме и неприятный по содержанию. Агент, который разбивает одно намерение на несколько транзакций, умножает число подписей. Каждая подпись — отдельная базовая комиссия. Если агент к тому же повышает приоритетную надбавку, чтобы попасть в ближайший блок, итоговая стоимость намерения перестаёт совпадать с тем, что пользователь видел в описании действия.
Где метод ломается
Второе слабое место — концентрация. Доля крупнейших адресов в 30,43% означает, что поведение небольшой группы владельцев способно двигать цену сильнее, чем поток обычных сделок. Это не нарушение и не злой умысел, а характеристика распределения, которую разумно учитывать при расчёте размера позиции, вместо того чтобы отодвигать её в сторону ради более удобной картины рынка.
Третье — подмена предмета. Токен и продукт здесь разные сущности, и связь между успехом сервиса и ценой выпущенной им единицы учёта нигде не зафиксирована документом, который можно было бы предъявить при споре. Если проверять стратегию на неудачном периоде рынка, видно, что активы с коротким сроком жизни и неполной документацией переживают просадки хуже тех, где раскрытие полное.
Как встроить проверку в собственный процесс
- Начинайте с адреса мяты, а не с названия. Название метаданных меняется редко, но совпадений по символу бывает несколько, и в каталоге рядом с проверяемым токеном стоят похожие записи других авторов.
- Запрашивайте состояние счёта мяты напрямую у публичного узла сети. Два поля, mintAuthority и freezeAuthority, дают ответ о допвыпуске и заморозке без посредников.
- Фиксируйте дату запроса. Полномочия и распределение меняются, и без даты цифра превращается в неподтверждаемое утверждение.
- Отдельно проверяйте наличие письменных документов по прямым адресам. Код 404 — такой же результат проверки, как и найденный текст.
- Разделяйте оценку токена и оценку сервиса. Решение о доступе агента к кошельку принимается отдельно от решения о покупке.
- Записывайте итог проверки в журнал. Через месяц память подводит, а строка с датой и кодом ответа — нет.
Доступ к кошельку — отдельная тема гигиены. Перед тем как выдавать программе право подписывать операции, стоит пройти чек-лист безопасности на год и развести средства по кошелькам разного назначения.
Итог
По Griffain проверяемая часть выглядит ясно: выпуск зафиксирован, допвыпуск невозможен, заморозка невозможна, распределение умеренно концентрировано, происхождение — массовая площадка выпуска, имя в метаданных осталось тестовым. Непроверяемая часть шире: ни модели хранения ключей, ни пределов полномочий агента, ни тарифов, ни аудитов в открытом доступе на 16 октября 2026 года нет. Решение принимается при таком соотношении, а не вопреки ему, и привычка оценивать стратегию по просадке, а не по доходности здесь помогает больше, чем любая оценка перспектив продукта, которую пришлось бы строить на закрытых данных.
Частые вопросы
Можно ли по данным сети понять, безопасен ли агент?
Нет. Запрос к узлу отвечает на вопросы о токене: сколько выпущено, можно ли выпустить ещё, можно ли заморозить счёт. Поведение программы-агента, права, которые она получает от кошелька, и устройство подписи в этих данных не отражаются. Это отдельный слой проверки, и он опирается на документы, которых в открытом доступе может не оказаться.
Что значит пустое поле mintAuthority?
Это значит, что право выпускать новые единицы токена отозвано и новых единиц не появится. Для GRIFFAIN поле пустое на 16 октября 2026 года, выпуск зафиксирован на отметке около 999,85 миллиона. Отзыв полномочий не связан ни с качеством продукта, ни с правами, которые пользователь выдаёт приложению при подключении кошелька.
Почему в метаданных стоит слово «test»?
Потому что имя задавалось при создании мяты и после запуска не меняется. Выпуск прошёл через массовый сервис в начале ноября 2024 года, первый пул появился 2 ноября. Переименовать запись в самой мяте нельзя, поэтому каталоги показывают исходную строку. Это не признак подделки, но повод внимательнее отнестись к раскрытию.
Сколько стоит одно действие агента?
Точной суммы в открытых материалах проекта нет. Известна только сетевая часть: 5 000 лампортов за подпись по документации Solana плюс приоритетная надбавка, которую задаёт отправитель. Если агент дробит намерение на несколько транзакций, подписей становится больше, и стоимость растёт кратно их числу, а не остаётся фиксированной.
Какой размер позиции уместен для такого актива?
Общего ответа нет, и давать его было бы советом, а не разбором. Содержательный подход — считать долю от капитала заранее, исходя из допустимой просадки, и не менять её под впечатлением от движения цены. Концентрация владения в 30,43% на 16 октября 2026 года — аргумент в пользу меньшей доли, а не большей.
- Как определить долю рискованных активов — порядок расчёта доли до покупки, а не после.
- Как проверить стратегию на неудачном периоде рынка — что делать с активом, у которого короткая история.
- Как оценить стратегию по просадке, а не по доходности — почему глубина падения информативнее итоговой цифры.
- Чек-лист безопасности на год — что проверить перед выдачей прав внешнему приложению.
Вердикт
Проект интересен как пример того, насколько по-разному раскрыты два слоя одного и того же продукта. Сетевой слой открыт полностью и читается за минуту. Продуктовый слой закрыт: без документации нельзя оценить ни права агента, ни ответственность сторон. В редакционной практике такой разрыв всегда означает одно — решение придётся принимать на неполных данных, и размер позиции должен это учитывать.
Разборы проектов и проверки по первоисточникам выходят в нашем канале — Cryptium в Telegram.

Обсуждение
Добавить комментарий