
 71.588
 2.021

Оценить эффективность торгового бота при высокой волатильности — значит соотнести его результат с размахом рынка, в котором этот результат получен. Абсолютная цифра мало значит. Один и тот же набор правил в бурный месяц даёт больше, чем в спокойный, и одновременно глубже проседает. Нужны два числа. Результат и максимальная просадка читаются только вместе. Высокая доходность при высокой волатильности нередко оказывается платой за риск, а не признаком качества правил.
Что измеряют, когда оценивают бота
Начинают с границ периода. Оценка без указанных дат начала и конца не проверяется никем, включая автора. Дальше нужны четыре величины: результат в процентах к стартовому депозиту, максимальная просадка за период, число закрытых сделок и доля времени, которое бот провёл в позиции. Пятая величина — размах самого рынка за тот же период. Сравнивать иначе не с чем.
Размах измеряют по опубликованным показателям, а не на глаз. По данным «Обзора рисков финансовых рынков» Банка России за сентябрь 2026 года, опубликованного 8 октября 2026 года, индекс волатильности российского рынка в сентябре составил в среднем 35,9 пункта против 42,9 пункта в августе, при среднем значении 31,6 пункта за предыдущие двенадцать месяцев. Разница между месяцами заметная. Результат бота за август и за сентябрь поэтому сравнивать напрямую нельзя: это два разных рынка.
Почему высокая волатильность искажает оценку
Механизм прямой. Чем шире ходит цена, тем больше зарабатывает любое правило, которое угадало направление, и тем больше теряет то же правило, когда направление сменилось. Размах увеличивает обе стороны. Поэтому в бурный период случайный набор правил способен показать результат, который в спокойном периоде ему недоступен, и этот результат не говорит о правилах ничего.
Вторая часть искажения — исполнение. При высокой волатильности заявки исполняются дальше от расчётной цены, часть срабатываний приходится на моменты расширенного спреда, а стопы снимаются движением, которое в спокойном рынке их не достало бы. Проверка на истории этого почти не показывает: в ней сделки исполняются по идеальной цене. Любые результаты такой проверки — подбор задним числом, и к будущим периодам они не относятся.
Как оценить: шаги с параметрами
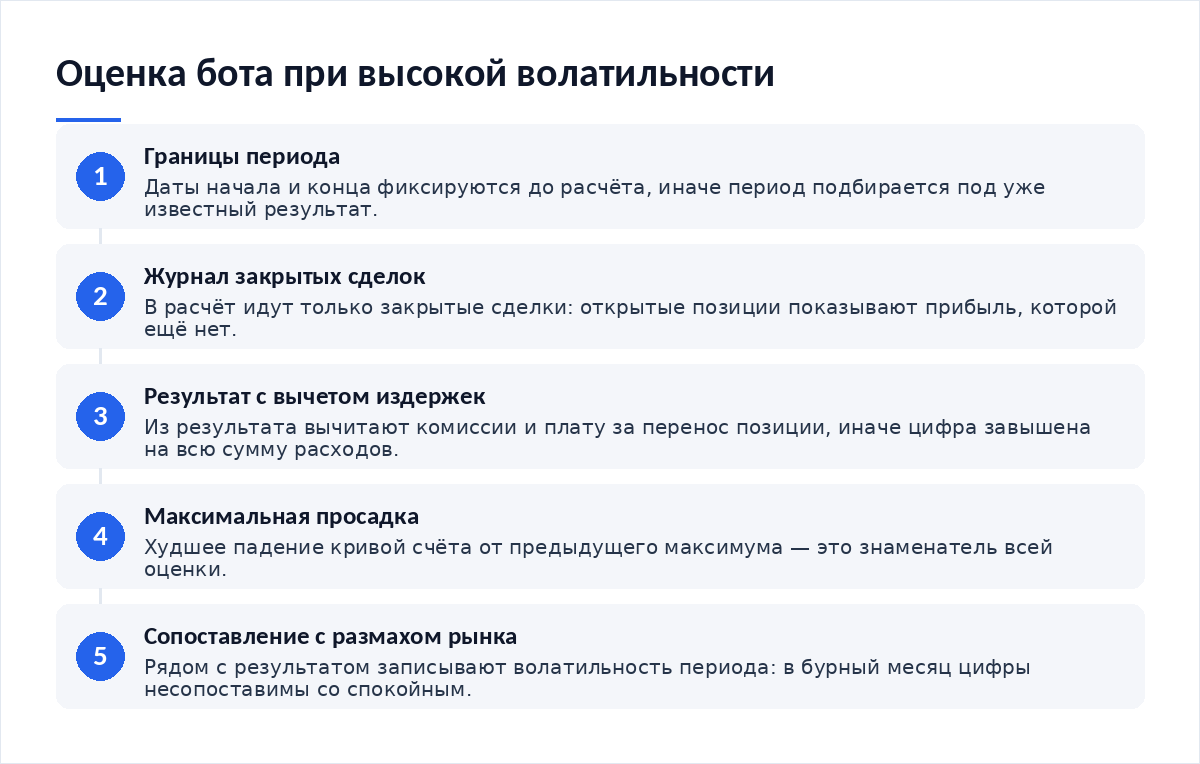
- Зафиксируйте период и не меняйте его потом. Период выбирают до расчёта, а не после того, как стал известен результат.
- Выгрузите журнал сделок.
- Посчитайте результат только по закрытым сделкам, с вычетом комиссий и платы за перенос позиции, иначе цифра окажется выше реальной на всю сумму издержек.
- Найдите максимальную просадку по кривой счёта. Это главное число в знаменателе.
- Разделите результат на просадку. Отношение ниже единицы означает, что рынок двигал счёт сильнее, чем правила.
- Сопоставьте период с показателем размаха. Если волатильность была выше обычной, пометьте результат как полученный в особых условиях.
Расчёт на условном примере
Показатели и ловушки при высоком размахе
| Показатель | Что показывает | Ловушка при высокой волатильности |
|---|---|---|
| Результат в процентах к старту | Сколько счёт прибавил или потерял за период | Растёт вместе с размахом рынка и сам по себе ни о чём не говорит |
| Максимальная просадка | Худшее падение кривой счёта от предыдущего максимума | Часто измеряется по дневным точкам и занижает внутридневные провалы |
| Отношение результата к просадке | Сколько прибыли получено на единицу пережитого риска | На коротком бурном периоде завышается одной удачной серией сделок |
| Число закрытых сделок | Достаточно ли наблюдений, чтобы говорить о правилах | Десяти сделок мало при любом результате, выводы по ним случайны |
| Доля времени в позиции | Насколько бот держал риск, а не стоял в стороне | Низкая доля времени маскирует высокую концентрацию риска в моменте |
Показатели читают вместе. Результат без просадки — реклама, просадка без числа сделок — случайность, а число сделок без учёта издержек — арифметика, оторванная от счёта. Полный набор занимает одну строку в таблице и считается за десять минут. Отдельно стоит понимать, что при резких движениях на плече в дело вступают механизмы площадки, и то, как работают страховой фонд и автоматическое сокращение позиций, к оценке бота относится напрямую.
Ошибки, из-за которых оценка выходит неверной
Частая ошибка — учёт нереализованной переоценки. Открытые позиции показывают прибыль, которой ещё нет, и в бурном рынке эта величина меняется за часы. Считают по закрытым сделкам. Третья ошибка — сравнение бота с самим собой в другом периоде без поправки на размах: сентябрь против августа при разнице в индексе волатильности почти в семь пунктов даёт сравнение двух разных задач.
- Период задан до расчёта и не переносится после.
- Результат посчитан по закрытым сделкам.
- Комиссии и плата за перенос вычтены.
- Максимальная просадка измерена по кривой счёта, а не по итогам месяца.
- Размах рынка за период записан рядом с результатом.
Четвёртая ошибка относится к выбору инструмента. Боты усреднения и сеточные боты в бурном рынке ведут себя иначе, чем трендовые: настроенный бот усреднения набирает объём против движения, и при высокой волатильности его просадка приходит раньше прибыли. То же относится к схемам с множеством уровней, где сетка заявок по уровням цены даёт много мелких сделок и одну крупную незакрытую. Пятая ошибка — перенос оценки на инструменты с внутренним плечом, где биржевые фонды с плечом теряют стоимость со временем при высоком размахе даже без всякого бота.
Итог
Оценка бота в бурном рынке — это измерение двух величин вместо одной. Числитель виден всем. Знаменатель приходится считать самому, и обычно он портит картину: отношение прибыли к просадке на коротком бурном периоде редко выходит убедительным. Данные Банка международных расчётов по розничным пользователям крипто-приложений показывают смежную вещь: в рабочем документе от 14 ноября 2022 года по выборке из 95 стран около трёх четвертей пользователей потеряли деньги на вложениях в биткойн.
Частые вопросы
Можно ли считать бота эффективным, если он заработал за бурный месяц?
Нет, одного месяца недостаточно. Высокий размах увеличивает и прибыль, и убыток, поэтому результат за один бурный период говорит о рынке больше, чем о правилах. Нужны минимум несколько периодов с разной волатильностью и просадка по каждому. Иначе это одна удачная серия.
Сколько сделок нужно, чтобы оценка что-то значила?
Минимум несколько десятков закрытых сделок. На десяти сделках разброс результата перекрывает любой вывод о качестве правил, и это свойство выборки, а не бота. Чем реже бот торгует, тем длиннее период наблюдения требуется. Иногда — о месяцах.
Нужно ли учитывать проскальзывание отдельно от комиссий?
Да, это разные величины. Комиссия известна заранее и считается по тарифу, а проскальзывание зависит от размаха и ширины спреда в момент сделки. При высокой волатильности второе слагаемое часто превышает первое, и в журнале его видно как разницу между ценой сигнала и ценой исполнения.
Что делать с результатами проверки на истории?
Помечать как подбор задним числом. Проверка на истории исполняет сделки по идеальным ценам, не знает о расширении спреда и опирается на параметры, выбранные уже после того, как история случилась. Такой результат показывает устройство правил, но не их будущую отдачу.
Материалы по теме
- Как настроить бот усреднения — устройство правил, у которых просадка при высоком размахе приходит раньше прибыли, и это надо видеть до запуска.
- Как настроить сетку заявок — много мелких сделок и одна крупная незакрытая.
- Как работают страховой фонд и автоматическое сокращение позиций — что происходит с позицией бота при резком движении, когда стопа уже недостаточно.
- Как устроены биржевые фонды с плечом — инструменты, которые теряют стоимость при размахе сами.
Вердикт
Главный вопрос к любой оценке бота в бурном рынке звучит одинаково: какой просадкой оплачен этот результат. Если ответа нет, оценки тоже нет — есть цифра прибыли, вырванная из условий, в которых она появилась. Считайте отношение к просадке. Обещаний доходности эта работа не даёт и не должна давать.
Разборы — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий